
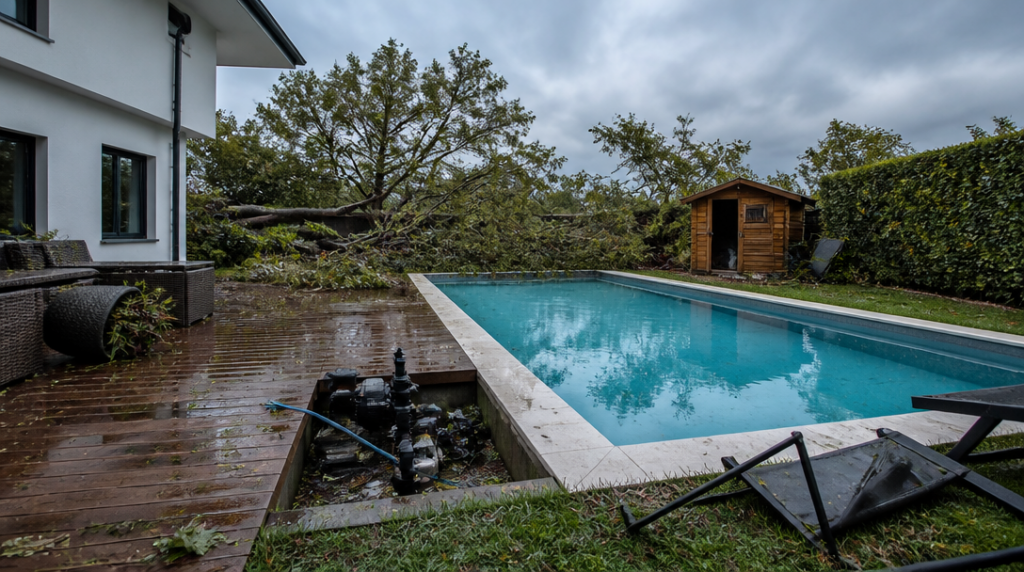
Bazén může být pojištěný spolu s rodinným domem, přestože o něm smlouva neřekne ani slovo. Stejně tak zahradní domek, pergola nebo technologie u bazénu. Právě v tom se skrývá největší past: majitel vidí jednu nemovitost, pojišťovna několik různých kategorií s odlišnými limity.
U některých smluv se bazén a zahradní domek počítají mezi vedlejší stavby. Automatické krytí pak může dosahovat například pěti procent pojistné částky hlavní stavby. Na první pohled to vypadá velkoryse. Jenže u domu pojištěného na sedm milionů korun by pět procent znamenalo 350 tisíc korun. Pokud se někde uvádí limit 700 tisíc, odpovídá to deseti procentům, nikoli pěti. Takový rozdíl není kosmetická chyba v tabulce, ale částka, která může rozhodnout o tom, zda se po velké bouřce podaří obnovit celý majetek.
Majitelé přitom často řeší hlavně cenu domu a vybavení interiéru. Zahrada zůstává stranou, dokud nepřijde vichřice, krupobití nebo pád stromu. Pak se ukáže, že zahradní domek nebyl chápán jako součást hlavní stavby, ale jako vedlejší objekt s vlastním limitem. Pokud v něm byly uložené sekačky, elektrokola, nářadí nebo zahradní nábytek, mohou se navíc posuzovat ještě jako movité věci. Jedna škoda tak může narazit na několik různých omezení najednou.
Rozhodující není jen to, zda bazén stojí na zahradě, ale také jak je provedený. Zabudovaný bazén v terénu bývá v podmínkách některých pojišťoven veden jako vedlejší objekt. Nadzemní a částečně zapuštěné bazény se jinde objevují v rámci zvláštního připojištění věcí na zahradě. Do této skupiny mohou spadat také čerpadla, filtrace a zastřešení. Na stejnou škodu proto mohou dvě pojišťovny pohlížet úplně jinak: jedna ji vyhodnotí jako poškození vedlejší stavby, druhá jako škodu na zahradním vybavení.
To není akademická debata. Zapuštěný bazén představuje stavební prvek, jehož oprava může vyžadovat bourání okolní dlažby, odvoz zeminy, nové rozvody i technologii. Nadzemní bazén se zase může při silném větru převrátit nebo poškodit tak, že jeho oprava nebude dávat ekonomický smysl. V obou případech se vyplatí vědět, zda pojistka pracuje s cenou nové věci, časovou hodnotou, nebo pouze s předem stanoveným limitem.
Zvláštní pozornost si zaslouží technologie. Samotná konstrukce bazénu může být pojištěná, zatímco filtrace nebo tepelné čerpadlo budou zařazené jinde. U některých produktů jsou čerpadla, filtrace a zastřešení zahrnuté do připojištění věcí na zahradě. Takové připojištění ale může mít vlastní výluky, spoluúčast a limit, který se neodvíjí od ceny celého domu. Kdo si před lety pořídil dražší technologii, může mít ve smlouvě stále částku odpovídající původnímu, podstatně levnějšímu vybavení.
Podobný problém se týká zahradního domku. Dřevěná stavba za několik desítek tisíc korun se do běžného limitu možná vejde. U zděného domku s elektřinou, izolací a pevnými základy už ale nemusí být klasifikace tak zřejmá. Je to stavba, vedlejší objekt, nebo příslušenství domu? Odpověď se může opírat o způsob kotvení, účel, umístění i konkrétní pojistné podmínky. Fotografie v inzerátu ani obecné tvrzení při sjednání smlouvy takovou nejistotu neodstraní.
Při čtení smlouvy bych hledal především tři věci: definici vedlejších staveb, společný nebo samostatný limit a seznam rizik, proti nimž jsou pojištěné. Někde se limit vztahuje na všechny vedlejší objekty dohromady. Bazén, domek, pergola, skleník i oplocení pak čerpají z jednoho balíku. Jinde může mít každý typ majetku vlastní hranici. Rozdíl pozná člověk až ve chvíli, kdy se po krupobití sečtou poškozené části a zjistí, že součet přesahuje společný limit.
Pozornost si zaslouží také povodeň a záplava. Pozemek u domu může být pojištěný proti vichřici, ale ne proti vodě, případně může být riziko omezené podle povodňové zóny. U bazénu se navíc řeší, zda škodu způsobila přírodní voda, porucha technologie, mráz, nebo konstrukční vada. Prasklé potrubí a vyplavená technická šachta nejsou automaticky totéž. Pojišťovna nebude posuzovat jen výsledek, ale i příčinu.
Sám bych si před podpisem smlouvy vyfotil bazénovou technologii, zastřešení, domek i jeho vybavení a poznamenal pořizovací ceny. Ne proto, že fotografie zaručí plnění, ale protože po letech dokážou připomenout, co na pozemku skutečně stálo. Ještě podstatnější je nechat si písemně potvrdit, do jaké kategorie konkrétní stavby a zařízení spadají. Jedna věta v e-mailu může být při likvidaci škody přesvědčivější než neurčitý dojem, že všechno přece patří k domu.
Když se na zahradě postupně objeví nový domek, zastřešení nebo tepelné čerpadlo, měl by se změnit i pojistný obraz celé nemovitosti. Smlouva uzavřená v době, kdy na pozemku stál jen malý plastový bazén, nemusí odpovídat dnešní hodnotě majetku. A právě rozdíl mezi tím, co člověk na zahradě vidí, a tím, co pojišťovna skutečně kryje, bývá po škodě nejdražší částí celé smlouvy.



