
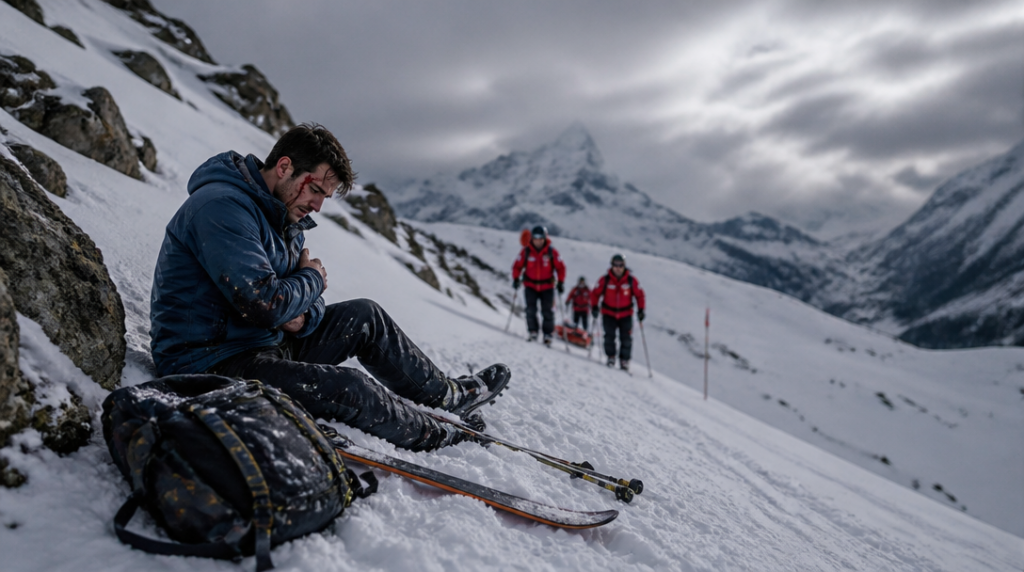
Představme si český pár na lyžařské dovolené v Alpách. Jeden z nich sjede mimo upravenou sjezdovku, uklouzne a poraní si koleno. Nejde o život, ale záchranáři ho musí dopravit dolů a následně do nemocnice. Při vyřizování pojistné události přijde nepříjemná otázka: Byla jízda mimo sjezdovku v jejich smlouvě zahrnutá, nebo šlo o rizikový sport, který si nepřipojistili?
Právě v takové chvíli se ukáže, že cestovní pojištění na hory není jen formalita přidaná k rezervaci ubytování. Hory mění podmínky rychleji než město. Stačí mlha, špatně zvolená trasa nebo pád na místě, kam se sanitka nedostane. Kdo pak zaplatí vrtulník, převoz, ošetření a případné pátrání?
Proč běžné cestovní pojištění nemusí stačit
Horská služba v Česku zasahuje přibližně 9 000krát ročně. Část zásahů souvisí s banální nepozorností, jiná s počasím nebo přeceněním vlastních sil. Za hranicemi se k samotnému riziku přidává cena místní záchrany. Zásah vrtulníkem může stát 80 000 až 250 000 korun, v těžkých případech se účet vyšplhá i nad milion korun.
To není částka, kterou by většina turistů zaplatila bez mrknutí oka. Přesto lidé často vybírají pojištění podle ceny několika káv a teprve potom zjišťují, co přesně smlouva kryje. U hor je přitom rozhodující několik slov v podmínkách: sjezdovka, volný terén, ferrata, skialpinismus, nadmořská výška nebo organizovaná záchranná akce.
Běžná turistika do 3 000 metrů nad mořem bývá součástí základního pojištění. Nad touto hranicí už se pravidla mohou změnit. Výstup do 4 000 metrů může být veden jako nebezpečný sport a pojišťovna za něj může účtovat dvojnásobnou sazbu. Kdo tedy plánuje túru ve vysokých horách, neměl by se spoléhat na to, že slovo „turistika“ pokryje celý výlet.
Rozhoduje také způsob pohybu. Výlet po značené cestě není totéž co lezení, jízda mimo vyznačené trasy nebo sjezd na neupraveném svahu. Někdy může hrát roli i vybavení a technická obtížnost. Pojistka, která bez problémů funguje při procházce k horské chatě, nemusí platit při pádu na skialpinistické trase.
Limity vypadají velké, dokud nepřijde zásah
Pro pojištění na hory se dnes doporučuje alespoň 5 až 10 milionů korun na léčebné výlohy a minimálně 10 milionů na odpovědnost. Nižší limit může působit dostatečně při běžném ošetření, ale horská nehoda ho dokáže rychle vyčerpat. Lékařská péče v zahraničí, transport z odlehlého místa a několikadenní hospitalizace se nesčítají pomalu.
Nabídky na trhu se přitom výrazně liší. U některých variant lze najít léčebné výlohy ve výši 2 milionů korun nebo bez stanoveného limitu. Jinde se maximální limit léčebných výloh uvádí až 100 milionů korun. Samotné číslo ale nestačí. Je třeba zjistit, zda se do něj započítává převoz, akutní stomatologická péče, repatriace nebo náklady spojené s doprovodem.
Zvláštní pozornost si zaslouží pátrání a záchrana. Tyto služby nemusí mít stejný limit jako léčebné výlohy. Jedna z běžně nabízených variant například stanovuje pro pátrání a záchranu sublimit 2 miliony korun, zatímco odpovědnost dosahuje 20 milionů. To může být solidní ochrana, ale jen tehdy, když odpovídá plánované aktivitě a místu pobytu.
Velký limit léčebných výloh sám o sobě nikoho nezachrání.
Při čtení pojistných podmínek mě vždy zaujme rozdíl mezi reklamním číslem a skutečným rozsahem krytí. Na přední straně smlouvy svítí miliony, zatímco omezení se schovávají v odstavcích o výlukách. Pojišťovna může například odmítnout plnění, jestliže turista porušil zákaz vstupu, neměl předepsanou výbavu nebo byl při nehodě pod vlivem alkoholu.
Odpovědnost může být stejně nebezpečná jako vlastní zranění
Na svahu nemusí být problémem jen vlastní pád. Lyžař může srazit jiného člověka, poškodit jeho vybavení nebo způsobit nehodu s dlouhodobými následky. Náklady pak neřeší léčebné výlohy pojištěného, ale pojištění odpovědnosti.
Částka 10 milionů korun představuje rozumnou spodní hranici pro cestu na hory. U lyžování a snowboardingu dává vyšší limit ještě větší smysl, protože nehoda se může odehrát v zahraničí a poškozený může požadovat náhradu za léčbu, ušlý příjem i další škody. Stejně jako u léčebných výloh je nutné ověřit, zda odpovědnost platí pro konkrétní sport a zda se nevztahuje jen na škody způsobené v běžném občanském životě.
Pozor si musí dát také lidé, kteří cestují kvůli závodům, tréninku nebo práci. Rekreační lyžování a sportovní činnost vedená jako organizovaný výkon nebývají automaticky totéž. Stejná logika se týká instruktorů, horských vůdců nebo účastníků kurzů.
Co zkontrolovat před odjezdem
Nejprve je třeba přesně pojmenovat plánovanou aktivitu. „Jedeme na hory“ pojišťovně nic neřekne. Jinak se posuzuje pobyt na upravené sjezdovce, jinak túra na sněžnicích a jinak pohyb mimo vyznačené trasy. U vyšší nadmořské výšky je nutné ověřit hranici, od které se turistika mění v nebezpečný sport.
Potom přicházejí na řadu limity a výluky. Nestačí zkontrolovat léčebné výlohy. Smlouva by měla řešit také pátrání, záchranu, převoz do zdravotnického zařízení, repatriaci a odpovědnost za škodu. Smysl má i ověření, zda pojišťovna vyžaduje předem telefonický kontakt před ošetřením, s výjimkou akutních stavů.
Na cestu je rozumné uložit si asistenční telefon do mobilu a mít smlouvu dostupnou i bez internetového připojení. V panice na zasněženém svahu se špatně hledá číslo v e-mailu, zvlášť když telefon zrovna ztrácí signál. A ještě horší je zjistit až v nemocnici, že nejlevnější varianta chránila hlavně před pocitem, že člověk něco pojistil.



