
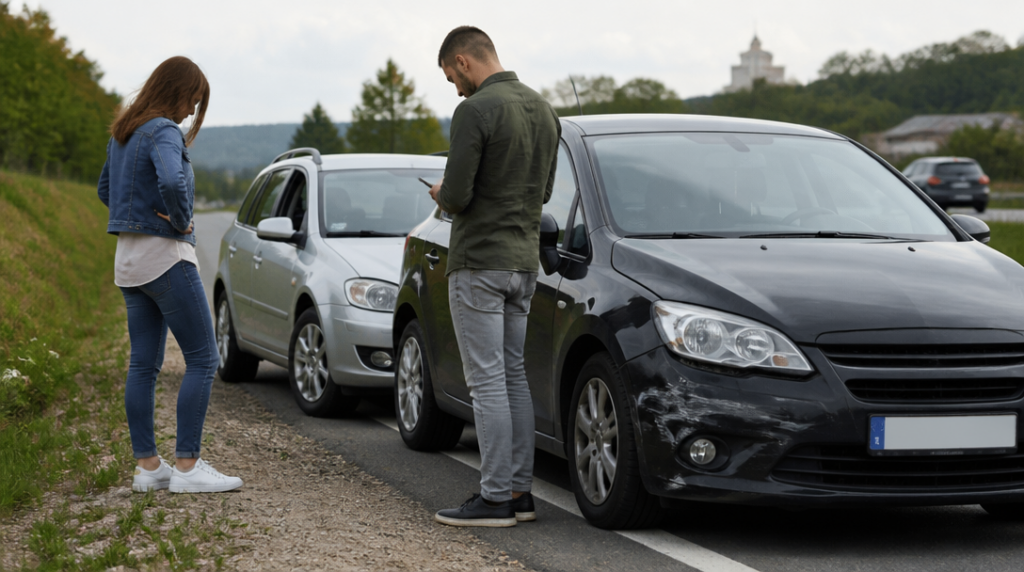
Sedíte po nehodě u krajnice, díváte se na pomačkaný předek svého auta a v hlavě si přehráváte jedinou otázku: kdo to zaplatí? Jestli jste nehodu zavinili vy, povinné ručení pokryje škody na druhém autě, svodidlech nebo zdraví ostatních účastníků. Opravu vašeho vozu ale z něj neuhradíte. Právě tady začíná rozdíl mezi povinným ručením a havarijním pojištěním, kterému se často říká KASKO.
Povinné ručení je v Česku zákonný základ. Od října 2024 se jeho platnost ověřuje online, takže při běžné kontrole už nemusíte předkládat zelenou kartu v papírové podobě. Zákonné minimum činí 50 milionů korun na újmu na zdraví i na škody na majetku. Zní to jako obrovská částka, jenže při vážné nehodě, do níž se zapojí více lidí, se vysoký limit může rychle ukázat jako rozumná pojistná rezerva, nikoli zbytečný luxus.
Za povinné ručení osobního auta lidé v roce 2025 platili průměrně asi 4 729 korun ročně. V prvním čtvrtletí 2026 se průměr zvýšil přibližně na 4 836 korun. Konkrétní cena se ale odvíjí od věku řidiče, bydliště, výkonu a typu auta, historie škod i zvoleného limitu. Řidič s dlouhou bezeškodní historií proto může platit výrazně méně než začátečník se silným vozem.
Kdy dává smysl KASKO
Havarijní pojištění chrání především vaše auto. Podle nastavení smlouvy může řešit havárii, krádež, vandalismus, poškození živlem nebo střet se zvěří. Některé smlouvy zahrnují všechna tato rizika, jiné jen vybrané části. Rozdíl se promítá do ceny i do toho, co pojišťovna skutečně zaplatí.
Nejčastěji se KASKO vyplatí u nového a dražšího auta. Stačí neopatrné couvání na parkovišti, kroupy nebo střet se srnou a účet za opravu může vyšplhat vysoko. U vozu za několik set tisíc korun už nedává velký smysl spoléhat na to, že se vám podobná událost vyhne. Nové auto navíc rychle ztrácí hodnotu, takže jeho případná krádež nebo totální škoda představuje citelný zásah do rodinného rozpočtu.
Pojištění bývá prakticky nutností také u leasingu nebo úvěru. Financující společnost chce mít jistotu, že její majetek zůstane chráněný i ve chvíli, kdy auto zničíte nebo vám ho někdo ukradne. Podmínky se liší podle smlouvy, ale bez KASKA se u financovaného vozu často neobejdete.
Průměrné havarijní pojištění osobních aut stálo v roce 2025 zhruba 9 644 korun ročně. V prvním čtvrtletí 2026 to bylo asi 9 817 korun. KASKO tak vycházelo přibližně na dvojnásobek povinného ručení, konkrétně v poměru kolem 2,03 ku 1. To už je částka, která se v rozpočtu projeví. U auta s vysokou hodnotou však může být přijatelnou cenou za klid, hlavně když vůz potřebujete každý den k práci nebo podnikání.
Rozhoduje také spoluúčast. Když zvolíte například vyšší podíl, který při škodě zaplatíte sami, pojistné může klesnout. Jenže při menším poškození pak nemusí mít smysl škodu vůbec hlásit. Před podpisem si proto projděte nejen cenu, ale i výši spoluúčasti, limity, výluky a způsob výpočtu hodnoty vozidla při totální škodě. Právě drobná věta v podmínkách někdy udělá větší rozdíl než několik stovek korun na ročním pojistném.
Kdy stačí povinné ručení a připojištění
U staršího nebo levnějšího auta může být plné KASKO finančně nepřiměřené. Jestli má vůz nízkou tržní hodnotu, roční pojistné spolu se spoluúčastí se může blížit částce, kterou byste za auto dostali při prodeji. V takové situaci někteří řidiči raději zvolí kvalitní povinné ručení a přidají jen rizika, která jim dávají praktický smysl.
Častou volbou je připojištění čelního skla nebo všech skel. Oprava moderního čelního skla s kamerou a senzory nemusí být levná, přitom poškození od kamínku se může objevit během jediné cesty po dálnici. Hodit se může také ochrana proti střetu se zvěří, poškození živlem nebo krádeži. Taková kombinace nechrání auto úplně před vším, ale umí pokrýt události, které by vás jinak nepříjemně zaskočily.
U levného vozu bych si položil jednoduchou otázku: dokázal bych v případě totální škody koupit podobné auto z vlastních peněz? Pokud ano a zároveň máte finanční rezervu na běžnou opravu, plné KASKO nemusí být nejlepší využití peněz. Mně osobně dává u staršího auta větší smysl chránit skla a riziko střetu se zvěří než platit široké pojištění, jehož spoluúčast by pokryla velkou část menší škody.
Pozor si dejte na představu, že povinné ručení automaticky vyřeší každou nehodu. Když do vás narazí jiný řidič a nehodu zaviní, škodu na vašem voze obvykle řešíte z jeho povinného ručení. Když ale nabouráte vy, bez KASKA zůstává oprava na vás. Stejně tak povinné ručení nepomůže při krádeži, vandalismu ani při poškození zaparkovaného auta neznámým pachatelem, pokud nemáte sjednané odpovídající připojištění.
Při rozhodování si proto vedle ceny auta spočítejte i jeho stáří, způsob používání a vlastní finanční rezervu. Auto parkující každou noc na ulici ve městě má jiný profil rizik než vůz stojící v garáži a používaný jen o víkendu. Rozdíl může udělat i to, zda bez auta vydržíte několik týdnů, nebo by vám jediná větší škoda okamžitě narušila práci a běžný provoz domácnosti.



