
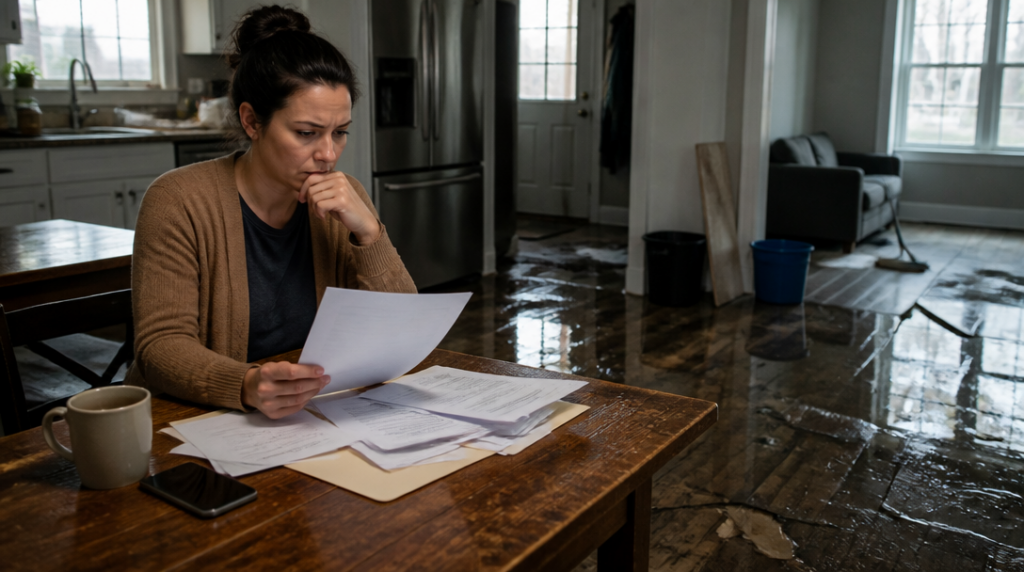
Petr si po cestě z práce všiml vody kapající ze stropu obývacího pokoje. Prasklé potrubí vytopilo část bytu a poškodilo parkety i nábytek. Byl přesvědčený, že má vystaráno: pojištění domácnosti přece sjednával právě pro podobné situace. Pojišťovna ale později odmítla část škody uhradit, protože se ukázalo, že problém vznikl dlouhodobým zatékáním, nikoli náhlou havárií, kterou jeho smlouva kryla.
Právě v takových chvílích se ukazuje, jakou roli mají výluky. Neříkají jen, co pojištěné není. Často určují hranici mezi škodou, za kterou pojišťovna zaplatí, a událostí, která zůstane na bedrech klienta.
Výluka není drobná poznámka pod čarou
Výluka je situace, okolnost nebo typ škody, na který se pojištění nevztahuje. Může jít například o určité druhy rizik, konkrétní předměty, úmyslné jednání nebo události spojené s porušením povinností. Přesný seznam se liší podle produktu i konkrétní smlouvy. Pojištění auta, domácnosti, odpovědnosti a životní pojištění proto nelze posuzovat podle stejného vzorce.
Výluka funguje jinak než spoluúčast. Spoluúčast znamená, že část uznané škody zaplatí klient ze svého. U výluky pojišťovna k dané události plnění neposkytne vůbec, protože se podle smlouvy nebo zákona do krytí nevejde. Rozdíl několika slov v pojistných podmínkách tak může znamenat rozdíl několika desítek tisíc korun.
Od 1. ledna 2026 musí pojistné podmínky uvádět konkrétní výluky a pojistitel s nimi musí klienta seznámit ještě před uzavřením smlouvy. Nejde tedy jen o to, že někde existuje dlouhý dokument s obchodními podmínkami. Výluky mají být formulované tak, aby bylo zřejmé, jaké situace z pojištění vypadávají.
Tři různé důvody, proč peníze nepřijdou
Lidé často používají slovo „výluka“ pro každé zamítnuté plnění. Právně ale může jít o několik odlišných mechanismů.
První možností je skutečná výluka. Událost nastala, ale smlouva ji nepokrývá. Typickým příkladem může být škoda způsobená rizikem, které si klient do pojištění vůbec nezahrnul, nebo případ výslovně uvedený mezi vyloučenými situacemi.
Druhou možností je krácení plnění. Jestliže klient poruší svou povinnost a toto porušení podstatně ovlivní vznik škody nebo její rozsah, může pojišťovna plnění snížit úměrně dopadu porušení. Nejde tedy automaticky o princip „porušil jste pravidlo, nedostanete nic“. Rozhodující má být souvislost mezi porušením a škodou.
Třetí situací je odmítnutí plnění. K němu může dojít například tehdy, když klient při sjednání zatají skutečnost, kvůli níž by pojišťovna smlouvu vůbec neuzavřela, nebo by ji uzavřela za jiných podmínek. Rozdíl proti krácení je podstatný: u krácení se část plnění může zachovat, zatímco při odmítnutí pojišťovna plnění neposkytne.
Úmysl, nezaplacené pojistné a zamlčené informace
Úmyslně způsobená pojistná událost se neplní, pokud smlouva nebo zákon výslovně nestanoví jinak. Pojištění totiž neslouží jako náhrada za škodu, kterou člověk způsobil záměrně. Jinak by se z něj stal nástroj k financování vlastního jednání, nikoli ochrana před náhodným rizikem.
Praktický problém může vzniknout i bez jakéhokoli úmyslu. Když klient nezaplatí pojistné, pojištění se po dvou měsících od splatnosti přerušuje. Za události, které nastanou během tohoto přerušení, nevzniká nárok na pojistné plnění. Zapomenutá platba tedy nemusí znamenat jen upomínku a administrativní komplikaci. Při nehodě v nesprávný okamžik může být rozhodující.
Samostatnou kapitolou jsou informace uvedené při sjednání. U životního pojištění, pojištění nemoci nebo některých majetkových produktů se pojišťovna rozhoduje podle údajů, které jí klient poskytne. Zamlčený zdravotní problém, nepravdivý údaj o způsobu užívání nemovitosti nebo neuvedená riziková činnost mohou změnit posouzení celé smlouvy. Pojišťovna může plnění odmítnout, jestliže zatajená skutečnost patří mezi informace, kvůli nimž by smlouvu neuzavřela, případně by nabídla jiné podmínky.
Dva roky, které u životního pojištění mění situaci
Životní pojištění má jednu zákonnou výluku, na kterou se často narazí až při řešení pozůstalosti. U sebevraždy během prvních dvou let nepřetržitého trvání pojištění zákon stanoví, že pojistitel plnění neposkytne. Jde o období počítané od začátku nepřetržitého trvání pojištění, nikoli o obecné pravidlo platné po celou dobu smlouvy.
U životního pojištění se vyplatí sledovat také rozdíl mezi pojištěním smrti, připojištěním pracovní neschopnosti a dalšími sjednanými riziky. Každá část může mít vlastní podmínky, čekací dobu nebo výluky. Jedna smlouva proto nemusí znamenat jednu společnou ochranu pro všechny životní situace.
Jak číst výluky bez právnického slovníku
Nejvíc napoví konkrétní situace. Místo obecné otázky „Je domácnost pojištěná?“ je užitečnější ptát se, zda smlouva kryje náhlé poškození vodou, dlouhodobé působení vlhkosti, zanedbanou údržbu nebo škodu vzniklou při rekonstrukci. U auta podobně záleží na tom, zda jde o havárii, krádež, vandalismus nebo škodu způsobenou řidičem pod vlivem alkoholu.
Při čtení podmínek se vyplatí hledat nejen nadpis „Výluky“, ale také formulace o povinnostech pojištěného, oznamování škody, zabezpečení majetku a placení pojistného. Právě v těchto částech bývají pravidla, jejichž porušení může vést ke krácení nebo odmítnutí plnění.
Rozumné je porovnat výluky s vlastním způsobem života. Kdo pracuje ve výškách, pronajímá byt, často cestuje nebo provozuje sport s vyšším rizikem, měl by ověřit, zda nejde o činnost omezenou smlouvou. Univerzální pojistka pro všechny neexistuje; někdy je levnější právě proto, že z běžného života vynechává situace, které klient považuje za samozřejmé.
Když pojišťovna plnění krátí nebo odmítne, měl by klient chtít přesné písemné zdůvodnění a označení konkrétního ustanovení, o které se rozhodnutí opírá. Teprve potom lze posoudit, zda šlo o výluku, porušení povinnosti, neplacení pojistného, nebo spor o samotný rozsah škody.



