
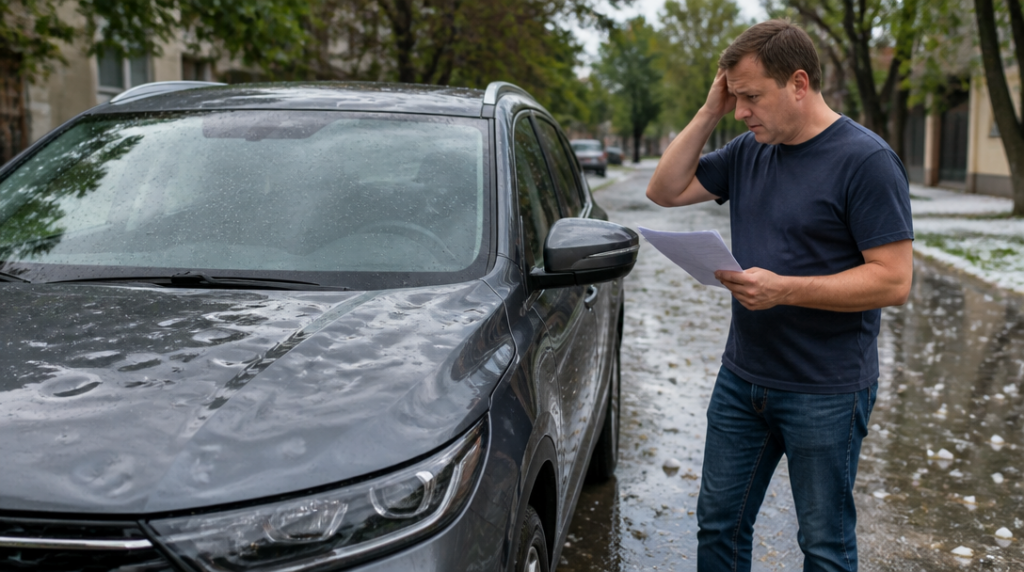
Jednomu řidiči stačí co nejnižší pojistné, protože autem jezdí jen občas a parkuje v garáži. Jiný nechává vůz každý den na ulici, cestuje po dálnicích a ví, že jediná větší oprava by citelně zasáhla rodinný rozpočet. Oba hledají havarijní pojištění, ale potřebují od něj něco jiného.
Nejlevnější nabídka proto nemusí být výhodná a nejširší balíček nemusí být rozumnou volbou pro deset let staré auto. Při výběru se vyplatí začít u konkrétního vozu, způsobu používání a částky, kterou byste dokázali bez potíží zaplatit sami.
Havarijní pojištění se liší především rozsahem rizik. Základní balíčky nejčastěji zahrnují havárii, krádež, vandalismus a živelní škody. Do poslední skupiny mohou spadat například kroupy, povodeň nebo pád stromu. Někde lze jednotlivá rizika sjednat samostatně, jinde jsou součástí předem sestaveného balíčku.
Rozhodujte podle prostředí, ve kterém se auto pohybuje. Vůz zaparkovaný pod širým nebem ve městě čelí jiným hrozbám než auto zavřené v garáži na okraji obce. U nového nebo dražšího vozu bývá významná také ochrana před krádeží a rozsah asistenčních služeb. U staršího auta může dávat větší smysl užší krytí, pokud by případná oprava nepřevýšila jeho skutečnou hodnotu.
Spoluúčast mění cenu i průběh škody
Spoluúčast určuje, jakou část škody zaplatíte sami. Čím vyšší spoluúčast zvolíte, tím obvykle méně zaplatíte za pojistku, při nehodě ale musíte sáhnout hlouběji do kapsy. V roce 2026 se běžně setkáte s variantami 1 procento, minimálně 1 000 korun, 3 procenta, minimálně 3 000 korun, 5 procent, minimálně 5 000 korun, nebo 10 procent, minimálně 10 000 korun.
Při škodě za 40 000 korun by u spoluúčasti 5 procent činila vaše část 5 000 korun, protože právě tato minimální hranice je vyšší než vypočtených 2 000 korun. U škody za 200 000 korun by už spoluúčast dosáhla 10 000 korun. Rozdíl mezi jednotlivými variantami tedy není jen položkou v kalkulaci, ale také částkou, kterou musíte mít k dispozici po nehodě.
Nízká spoluúčast se hodí řidiči, který nechce při každé větší škodě řešit několikatisícový výdaj. Vyšší spoluúčast může být rozumná pro člověka s finanční rezervou, který chce snížit pravidelnou cenu pojištění a drobnější poškození si případně zaplatí sám. Osobně bych si u spoluúčasti vždy představoval konkrétní situaci: stojím po nehodě v servisu a mám tuto částku okamžitě k dispozici? Pokud odpověď zní ne, je nastavení příliš odvážné.
Pozornost si zaslouží i limit pojistného plnění. Jde o horní hranici výplaty z jedné škody i ze všech škod za pojistný rok. Nízký limit může znamenat nedostatečné krytí, zejména když se oprava týká drahých komponentů, moderní elektroniky nebo rozsáhle poškozené karoserie. Samotné slovo „havarijní“ proto ještě neříká, kolik pojišťovna skutečně vyplatí.
Pojistná částka, výluky a služby kolem nehody
U nového auta se pojistná částka nastavuje podle kupní ceny. U ojetiny by měla odpovídat obvyklé tržní ceně srovnatelného vozu. Rozhoduje přitom nejen značka a model, ale také rok výroby, motor, výbava, nájezd kilometrů a celkový stav. Příliš nízká částka může vést k tomu, že při totální škodě nedostanete peníze potřebné na pořízení podobného auta. Příliš vysoká částka zase automaticky neznamená vyšší výplatu, pokud neodpovídá reálné hodnotě vozu.
Zvlášť pečlivě zkontrolujte příslušenství. Některé položky nemusí být v základním krytí zahrnuté, případně mají vlastní limit. Může jít o dražší disky, střešní box, dodatečné zabezpečení nebo jiné úpravy, které nejsou součástí standardní výbavy. Když je pojišťovně při sjednání neuvedete, může být jejich náhrada při škodě omezená nebo žádná.
Smlouva také obsahuje výluky, tedy situace, kdy pojišťovna plnění neposkytne. Typicky sem patří úmyslné poškození, běžné opotřebení nebo řízení pod vlivem alkoholu. Problém může nastat i u speciálního příslušenství, které nebylo do pojištění zahrnuto. Výluky se vyplatí číst hlavně u rizik, která považujete za nejpravděpodobnější. Pojištění proti vandalismu vám nepomůže, pokud konkrétní způsob poškození spadá pod výjimku ve smlouvě.
Při porovnání nabídek si projděte také asistenční služby. Rozdíl může být v odtahu, pomoci při poruše, zajištění náhradní dopravy nebo v územní platnosti. Pro řidiče, který jezdí hlavně několik kilometrů do práce, má taková služba jinou hodnotu než pro člověka, který pravidelně vyráží do zahraničí. Vyšší cena proto nemusí být způsobena jen samotným krytím škod, ale i širším servisem po nehodě.
Nejpraktičtější postup je porovnat několik nabídek při stejném nastavení. Stejná pojistná částka, stejná spoluúčast a stejný rozsah rizik ukážou skutečný cenový rozdíl. Teprve potom má smysl řešit, zda se vyplatí připlatit za nižší spoluúčast, širší asistenci nebo rozšířené krytí příslušenství. Nabídka, která vypadá levně jen díky vysoké spoluúčasti a nízkému limitu, může být při vážné škodě podobná deštníku s dírou uprostřed.



