
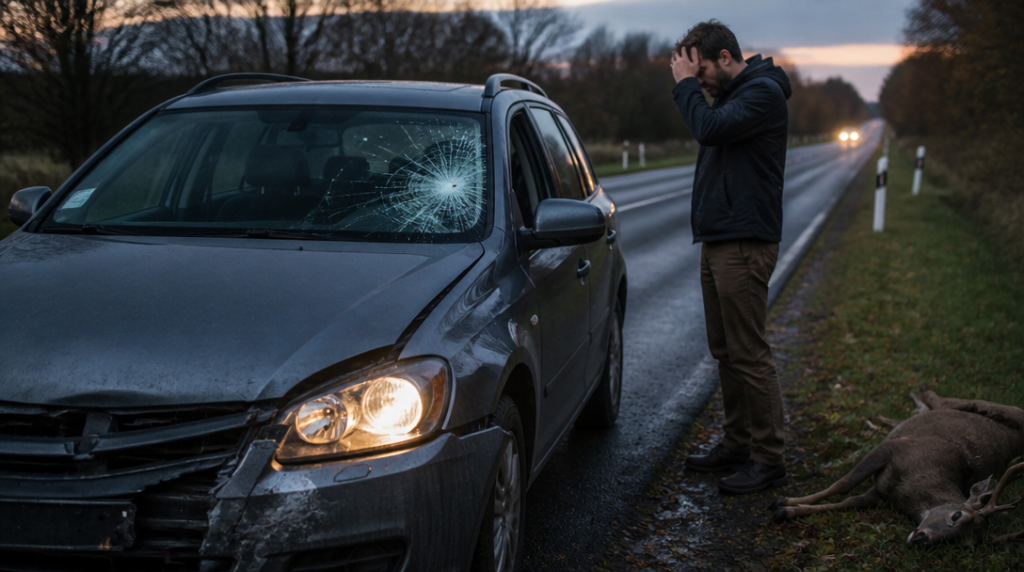
Minulý podzim se Martin vracel večer z chalupy. Silnice byla prázdná, z příkopu ale náhle vyběhla srna. Brzdil, jenže náraz už neodvrátil. Nikomu se nic nestalo, auto však mělo rozbitý nárazník, světlo a část kapoty. Povinné ručení mu nepomohlo ani s korunou, protože kryje škody, které způsobíte jiným, ne poškození vlastního vozu.
Martin měl štěstí alespoň v tom, že šlo o starší auto. U novějšího modelu by podobná nehoda snadno znamenala desítky tisíc korun. A právě tady vzniká nepříjemná otázka: proč řidiči často řeší hlavně cenu povinného ručení, ale přehlížejí doplněk, který může rozhodnout o tom, zda je nehoda jen nepříjemnost, nebo zásah do rodinného rozpočtu?
Neexistuje jedno připojištění vhodné pro každého. Pro většinu motoristů se ale vyplatí začít u rizik, která se na silnici objevují často a jejichž následky se platí z vlastní kapsy.
Skla nejsou drobnost, i když tak vypadají
Připojištění skel patří k nejčastěji sjednávaným doplňkům. V letech 2020 až 2025 bylo uzavřeno téměř 11 000 smluv tohoto typu. Důvod je prostý: kamínek od nákladního auta může během vteřiny změnit čelní sklo v drahou položku, a přitom nejde o nehodu, kterou by řidič mohl rozumně ovlivnit.
U skel však není rozhodující jen roční cena. Sledujte hlavně limit, rozsah krytí a spoluúčast. Limit 6 000 korun může stačit u některých starších vozů, u moderního auta s vyhřívaným sklem, senzory nebo kamerou už ale nemusí pokrýt celou opravu. Levný produkt se pak tváří výhodně jen do chvíle, kdy přijde faktura ze servisu.
Pro představu: u jedné běžně dostupné varianty stojí limit 6 000 korun 1 108 korun ročně. Při výměně skla se platí spoluúčast 1 000 korun, při opravě praskliny scelením se spoluúčast neuplatní. Rozdíl mezi opravou a výměnou přitom není zanedbatelný. Přibližně polovinu prasklin čelního skla lze podle pojišťovny opravit scelením, takže rychlé řešení může ušetřit peníze i čas.
U tohoto připojištění si pohlídejte také to, zda se vztahuje na všechna skla, nebo jen na čelní, případně zda zahrnuje střešní okno a panoramatickou střechu. Některé smlouvy mají samostatné limity pro jednotlivé části vozu. Kdo si přečte jen velké číslo v reklamě a drobné podmínky přeskočí, může být při škodě nepříjemně překvapený.
Střet se zvěří je druhý doplněk, který bych u běžného řidiče nepovažoval za zbytečný luxus. Povinné ručení ho nekryje a v Česku se podle aktuálních odhadů stává přes 30 000 takových nehod ročně. Nejčastěji se mluví o srnách, ale problém může způsobit také divočák nebo jiné zvíře, které vběhne do vozovky.
Při sjednání si ověřte, zda pojištění platí jen při přímém střetu, nebo také při manévru, kterým se zvířeti vyhnete a narazíte například do stromu či svodidel. Rozdíl bývá zásadní. Stejně tak se mohou lišit podmínky pro doložení události, výše spoluúčasti nebo výluky u domácích zvířat.
Asistence rozhoduje ve chvíli, kdy auto zůstane stát
Asistenční služby řidiči často považují za samozřejmost, protože je nějaká forma pomoci součástí základního balíčku. Jenže mezi jednotlivými pojišťovnami se výrazně liší limity i rozsah základní asistence. Odtažení do nejbližšího servisu může být dostačující po městě, ale velmi slabá ochrana na dovolené v zahraničí.
Rozšířená asistence byla v letech 2020 až 2025 sjednána téměř 10 000krát. Nejde jen o odtah po nehodě. Může zahrnovat pomoc při poruše, defektu pneumatiky, vybité baterii, nedostatku paliva nebo zabouchnutých klíčích. U cest mimo Česko se hodí také zajištění náhradní dopravy, ubytování nebo návratu posádky, pokud oprava trvá déle.
Tady se vyplatí číst konkrétní limity. Odtah „do určité částky“ může znít dobře, dokud nezjistíte, že částka platí za celou událost, nikoli za každý jednotlivý zásah. Jindy je pomoc dostupná jen do určité vzdálenosti od bydliště nebo pouze na území České republiky. Na papíře jde o asistenci, v praxi může jít jen o telefonní číslo, které vám předá kontakt na odtahovou službu.
Řidič, který jezdí převážně po městě a má starší vůz, může dát přednost sklu a střetu se zvěří. Pro rodinu vyrážející několikrát ročně do zahraničí bývá cennější rozšířená asistence. Majitel nového nebo dražšího auta by měl zvážit také havarijní pojištění, protože několik jednotlivých doplňků nemusí nabídnout podobný rozsah ochrany.
Smysl mohou mít i úrazové připojištění řidiče, pojištění zavazadel nebo právní ochrana. Jejich užitečnost ale závisí na konkrétní situaci. Úraz řidiče dává větší význam člověku, který nemá jiné dostatečné krytí, zatímco právní ochrana může být zbytečná pro někoho, kdo už ji má sjednanou v jiné pojistce.
Při porovnávání proto nehleďte jen na částku přidanou k ročnímu pojistnému. Sečtěte si spoluúčast, limity, výluky a podmínky nahlášení škody. Připojištění, které stojí několik stokorun ročně, ale při běžné události pokryje jen zlomek nákladů, není výhodné. A někdy je lepší zaplatit o něco víc za sklo nebo asistenci než si koupit dlouhý seznam drobných doplňků, jejichž podmínky se nevejdou ani na jednu stránku.



