
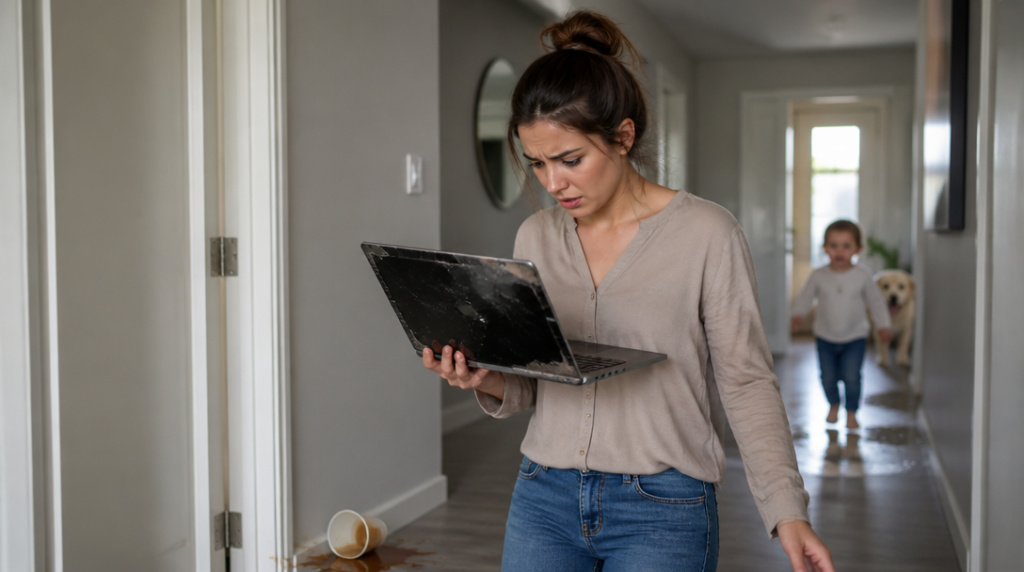
Představte si, že v práci zakopnete o kabel, převrhnete kávu na služební notebook a během několika vteřin je po něm. Zaměstnavatel po vás může chtít náhradu škody. Nejspíš nepůjde o pár stovek, ale o částku, která dokáže nepříjemně zamávat rodinným rozpočtem.
Právě pro podobné situace lidé používají takzvané pojištění na blbost. Název zní odlehčeně, samotná smlouva je ale docela praktický finanční airbag. Jen je potřeba vědět, proti čemu vás chrání a kde už nepomůže.
Jedna přezdívka, několik různých pojištění
Výraz „pojistka na blbost“ nejčastěji označuje pojištění odpovědnosti za škodu. V praxi se pod ním však mohou skrývat dvě odlišné věci.
První variantou je odpovědnost zaměstnance vůči zaměstnavateli. Týká se situací, kdy při práci z nedbalosti poškodíte firemní vybavení, uděláte chybu v účetnictví nebo způsobíte jinou finanční škodu. Zákon přitom u škody způsobené z nedbalosti omezuje náhradu na nejvýše 4,5násobek průměrného měsíčního výdělku zaměstnance.
Tento strop ale neplatí vždy. Zaměstnavatel může požadovat plnou náhradu například tehdy, když zaměstnanec jednal úmyslně, byl opilý nebo pod vlivem drog. Pojišťovna navíc takové jednání zpravidla nekryje. Smlouva tedy není vstupenkou k bezstarostnému riskování.
Druhou variantou je občanská odpovědnost. Ta se používá mimo zaměstnání, typicky při škodách v běžném životě. Můžete například vytopit souseda, rozbít drahé vybavení v pronajatém bytě nebo při sportu zranit jiného člověka. U některých smluv sahá limit plnění až ke 30 milionům korun a územní platnost může zahrnovat celou Evropu.
Kdy vás chyba v práci vyjde draho
U zaměstnanecké pojistky rozhoduje především vaše profese. Kancelářský pracovník, skladník, zdravotník a řidič z povolání nemají stejné riziko ani stejné podmínky. Člověk, který denně řídí služební dodávku, manipuluje s drahým zbožím nebo pracuje s technikou, potřebuje smlouvu nastavenou jinak než někdo, kdo většinu dne sedí u počítače.
Při sjednávání proto nestačí říct, že chcete „pojistku na blbost“. Pojišťovna by měla vědět, co přesně děláte, zda řídíte v rámci práce a s jakými hodnotami přicházíte do styku. Pro řidiče z povolání bývá nutná zvláštní varianta pojištění. Běžná zaměstnanecká smlouva nemusí škody vzniklé za volantem pokrýt.
Limity se mezi produkty výrazně liší. U některých zaměstnaneckých pojistek může maximální plnění dosahovat až 700 000 korun, což může stačit na řadu běžných škod. U dražší techniky, firemních vozidel nebo chyb s větším finančním dopadem už může být takový limit nízký.
Pozornost věnujte také spoluúčasti. Pokud činí například deset procent, neznamená to, že pojišťovna uhradí celou částku. U některých smluv platí od 1. ledna 2026 spoluúčast 10 procent, nejméně však 10 000 korun. U škody 40 000 korun by tak pojištěný zaplatil 10 000 korun a pojišťovna by řešila zbytek. U menší škody může spoluúčast pohltit prakticky celé plnění.
Rozbitý telefon dítěte i vytopený soused
Občanská odpovědnost bývá širší než zaměstnanecká pojistka. Často se vztahuje na celou domácnost, takže může pokrýt i škody způsobené dětmi, domácími mazlíčky nebo drobnými hospodářskými zvířaty. Konkrétní rozsah však záleží na smlouvě a na tom, kdo je v ní uvedený jako pojištěná osoba.
Typickým příkladem je dítě, které při návštěvě shodí ze stolu cizí tablet. Jinou klasickou situací je pes, jenž vběhne do silnice a způsobí nehodu, případně koza, která uteče ze zahrady a poškodí sousedův pozemek. U zvířat se mohou uplatňovat zvláštní podmínky, hlavně pokud jde o chov ve větším rozsahu nebo o neobvyklé plemeno.
Velmi častá je škoda z vody. Prasklá hadička u pračky nebo zapomenutý kohoutek může poškodit byt pod vámi, stěny, podlahu i vybavení souseda. Pojištění odpovědnosti může uhradit oprávněný nárok poškozeného, nikoli ale automaticky všechno, co si druhá strana vyčíslí. Pojišťovna nejprve posoudí, zda za škodu skutečně odpovídáte a v jaké výši.
Tady se hodí malá praktická rada: po nehodě nic zbytečně nepřiznávejte a neslibujte okamžitou úhradu. Škodu zdokumentujte, zajistěte další důkazy a co nejdříve ji nahlaste pojišťovně. Fotografie mokrého stropu nebo rozbité věci často řeknou víc než dlouhé vysvětlování po telefonu.
Co pojišťovna obvykle odmítne
Výluky jsou část smlouvy, kterou lidé při sjednávání často přeskočí. Právě tam se ale schovávají nejnepříjemnější překvapení.
Pojištění zpravidla nehradí škody způsobené úmyslně. Problémem bývá také alkohol, drogy, hrubé porušení povinností nebo činnost, která není uvedena ve smlouvě. U pracovního pojištění může být vyloučena škoda na věcech, které zaměstnanec používá dlouhodobě, případně škoda vzniklá při práci mimo sjednaný druh činnosti.
Občanská odpovědnost obvykle nenahrazuje pojištění domácnosti ani havarijní pojištění. Když si sami rozbijete vlastní televizi, nejde o škodu, za kterou odpovídáte někomu jinému. Pojistka na blbost v takové situaci nepomůže.
Pozor také na škody spojené s podnikáním. Kdo opravuje auta po práci, pronajímá byt nebo prodává služby na živnostenský list, potřebuje odpovědnost podnikatele. Běžná občanská pojistka tyto aktivity často nekryje.
Proč nenahrazuje povinné ručení
Pojištění odpovědnosti v běžném životě se nesmí zaměňovat s povinným ručením. To je samostatné pojištění určené pro provoz motorových vozidel. Povinnost se týká mimo jiné vozidel s konstrukční rychlostí vyšší než 25 kilometrů za hodinu a také vozidel těžších než 25 kilogramů, pokud mohou jet rychleji než 14 kilometrů za hodinu.
Elektrická koloběžka, pracovní stroj nebo jiné vozidlo proto nemusí automaticky spadat pod obyčejnou „pojistku na blbost“. Rozhoduje jeho rychlost, hmotnost, způsob používání i konkrétní znění smlouvy. Stačí jedna krátká jízda bez ověření podmínek a z malé kolize může být velmi drahý problém.



