
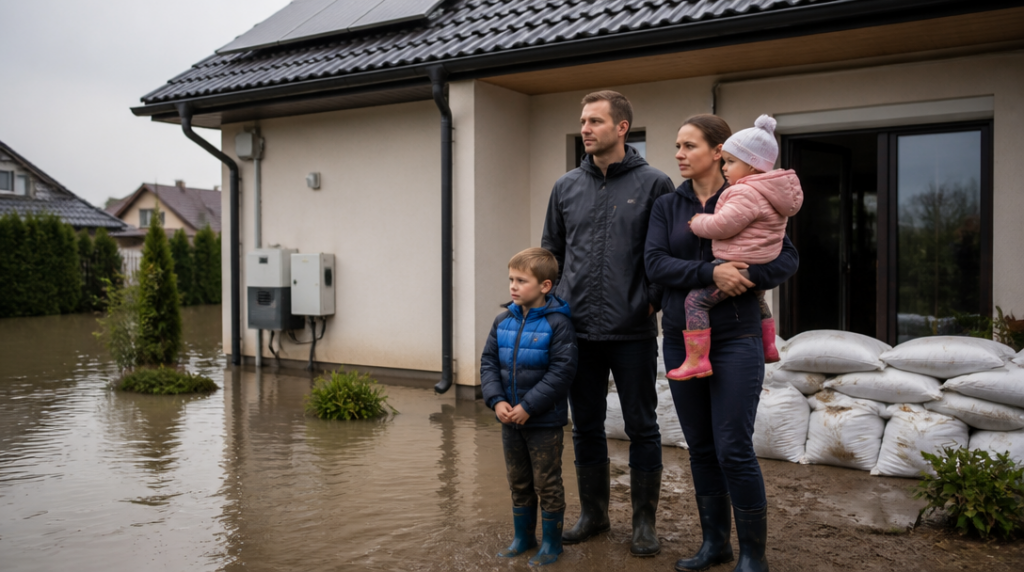
Voda už je v přízemí, sklepní kotelna mlčí a rodina hledá pojistnou smlouvu v telefonu. Teprve teď se ukáže, jestli bylo pojištění nastavené podle skutečné hodnoty domu, nebo jen podle částky, která před lety vypadala dostatečně. Rozdíl může znamenat miliony korun.
V Česku má pojištěnou nemovitost přibližně 60 procent vlastníků. Správně nastavené pojištění má ale méně než třetina z nich. To není jen účetní nedostatek. Při povodni se z něj stává velmi konkrétní problém: dům lze opravit jen zčásti, vybavení se musí nahradit levnější variantou a peníze na obnovu začnou chybět právě ve chvíli, kdy není kde bydlet.
Největší riziko není voda, ale podpojištění
Povodně v září 2024 přinesly pojišťovnám 98 900 nahlášených škod v celkové hodnotě 20,3 miliardy korun. U 861 nejzávažnějších případů dosáhlo průměrné pojistné plnění čtyř milionů korun, přestože skutečná stavební hodnota nemovitostí byla zhruba 6,6 milionu. Podpojištění tak u této skupiny znamenalo ztrátu přibližně 2,3 miliardy korun.
Majitelé často vycházejí z kupní ceny domu nebo ze starého odhadu. Jenže kupní cena zahrnuje pozemek, lokalitu a situaci na trhu. Pojišťovna při totální škodě řeší hlavně to, kolik stojí znovu postavit srovnatelnou stavbu, včetně práce, materiálu, odvozu suti a dalších nákladů. Ceny stavebních prací se přitom za několik let mohou změnit výrazně.
Pojistnou částku proto nestačí jednou nastavit a založit smlouvu do šuplíku. Kontrolu si zaslouží po větší rekonstrukci, přístavbě i po výrazném zdražení stavebních prací. Samostatnou kapitolou jsou nové technologie. Fotovoltaika, baterie, tepelné čerpadlo nebo inteligentní domácnost mohou potřebnou pojistnou částku zvýšit přibližně o 2,5 až 4 procenta za každou takovou položku. Dům s drahou technikou uvnitř není stejný dům jako před pěti lety.
Povodeň a záplava nejsou v pojistce totéž
Lidé běžně říkají, že mají pojištění proti vodě. Smlouva ale rozlišuje konkrétní rizika. Povodeň obvykle znamená vystoupení vody z koryta nebo zaplavení území po přívalových srážkách, zatímco záplava může mít v podmínkách vlastní definici. Rozdíly se týkají také spodní vody, kanalizačních škod, přívalového deště, sesuvu půdy nebo zpětného vystoupení vody z odpadního potrubí.
Rozhodující proto není reklamní název produktu, ale pojistné podmínky. Zkontrolujte územní rozsah, limity, spoluúčast, výluky a způsob výpočtu škody. U domácnosti se pojištění nemovitosti týká stavby, zatímco pojištění domácnosti chrání nábytek, elektroniku, oblečení, sportovní vybavení a další movité věci. Kdo má uzavřenou jen jednu část, může po povodni zjistit, že pojistka pokryje zdi, ale ne vybavení, nebo naopak.
U cennějších věcí pomáhá průběžná fotodokumentace. Stačí projít místnosti s telefonem, zachytit vybavení a uložit doklady o nákupu mimo ohrožený dům. Nejde o efektní administrativu. Při likvidaci škody může fotografie výrazně usnadnit doložení toho, co v domácnosti skutečně bylo.
Když mapa rozhodne dřív než majitel domu
Pojišťovny sledují povodňové mapy a podle nich posuzují pravděpodobnost škody. Po aktualizaci map v roce 2026 se některé nemovitosti u řek a potoků přesunou do čtvrté povodňové zóny. V ní mohou být prakticky nepojistitelné, případně dostupné jen s omezeným rozsahem krytí nebo vysokou spoluúčastí.
To je nepříjemná otázka pro každého, kdo kupuje dům u vody: kupujete malebný výhled, nebo také dlouhodobý pojistný problém? Riziko se netýká jen domů přímo u velké řeky. Rozhodovat může drobný tok, tvar terénu a způsob, jakým voda při přívalových deštích odtéká.
Odmítnutí jedné pojišťovny ještě neznamená, že vás odmítnou všechny. Jednotlivé pojišťovny posuzují povodňové zóny vlastním způsobem. Vyplatí se proto porovnat nabídky dřív, než podepíšete kupní smlouvu nebo začnete plánovat rekonstrukci. U novostavby může být pojistitelnost stejně podstatná jako cena vytápění.
Ochrana domu začíná ještě před smlouvou
Pojištění nenahradí prevenci. U domu v ohrožené oblasti má smysl umístit zásuvky, rozvaděč, kotel a další citlivou techniku výš, než kam se při minulé události dostala voda. Sklepní prostory lze vybavit zpětnou klapkou, uzávěry a čerpadlem, i když žádné opatření nezaručí úplnou ochranu.
Majitelé by měli vědět, kde lze rychle uzavřít plyn, elektřinu a vodu. Zahradní nábytek, nářadí, palivo nebo volně uložený stavební materiál může proud odnést a poškodit další majetek. Předpověď s varováním není chvíle pro dlouhé hledání klíče od technické místnosti.
U opakovaně ohrožených domů může být rozumnější investovat do stavebních úprav než jen navyšovat pojistku. Vyšší limit zaplatí následky, ale nevrátí čas, osobní věci ani klid během evakuace. A pokud pojistná částka zůstane nízká, nepomůže ani sebelépe napsaná smlouva.
Co si projít při příští kontrole smlouvy
Nejdřív porovnejte pojistnou částku s dnešní cenou nové výstavby, ne s částkou z původní hypotéky. Potom ověřte, zda jsou samostatně zahrnuté stavba, domácnost, garáž, bazén, vedlejší objekty a drahé technologie. Zajímejte se o limity pro úklid, demolici, náhradní ubytování i odčerpání vody.
Přečtěte si také povinnosti po škodě. Pojišťovna může vyžadovat rychlé nahlášení události, fotodokumentaci, soupis poškozených věcí a zachování důkazů, pokud je to bezpečné. Do zatopeného objektu se nevstupuje kvůli fotografii za každou cenu.
Nejhorší okamžik pro zjištění, že jste šetřili na pojistce, přichází tehdy, když už voda opadává a před domem zůstává jen bahno. Teprve potom se ukáže, zda smlouva chránila skutečný majetek, nebo pouze pocit, že nějaká smlouva existuje.



