
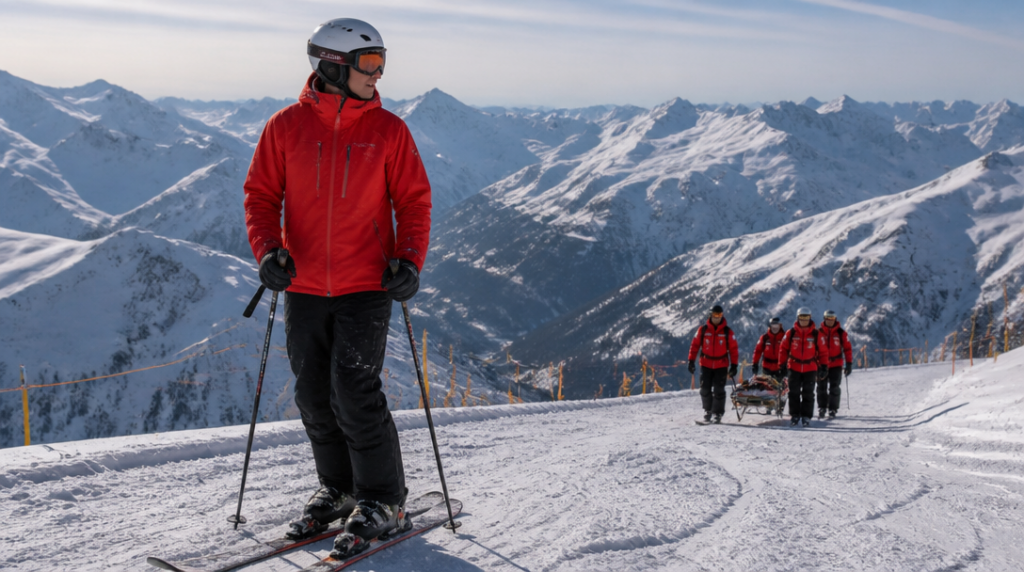
Na první den dovolené v Alpách si Petr naplánoval jen několik jízd po upravené sjezdovce. Odpoledne se ale nechal přesvědčit kamarádem, aby zkusili neupravený svah vedle vyznačené trasy. Sníh vypadal lákavě, jenže po pár metrech přišel pád, vykloubené rameno a dlouhý telefonát s pojišťovnou. Ukázalo se, že jeho smlouva kryje běžné lyžování, nikoli jízdu mimo vyznačené tratě. Výlet skončil dřív, než začal, a část nákladů musel řešit sám.
Právě rozdíl mezi sjezdovkou, vyznačenou trasou a volným terénem bývá u zimního pojištění nejzrádnější. Lyžování a snowboarding se v některých smlouvách nepočítají mezi rizikové sporty, pokud člověk zůstává na povolených a upravených místech. Jakmile zamíří do freeridu, může se dostat mimo rozsah základního krytí. Kooperativa například zahrnuje lyžování a snowboarding v základní sazbě jen na vyznačených trasách. Freeride nepojistí.
To není drobná formulace v podmínkách. Horská služba může zasahovat v nepřístupném terénu, transport vrtulníkem bývá nákladný a k tomu se přidává vyšetření, hospitalizace nebo převoz zpět do Česka. U Kooperativy dosahuje limit léčebných výloh v zahraničí 100 milionů korun, zásah horské služby má limit 1 milion korun a odpovědnost za škodu 5 milionů korun. Vysoké limity ovšem samy o sobě nepomohou, pokud pojištěný poruší podmínky pro provozování daného sportu.
Při výběru se proto vyplatí číst nejdřív část věnovanou sportům a teprve potom porovnávat cenu. Zkontrolujte, zda se krytí vztahuje na lyžování mimo sjezdovku, snowpark, skialpinismus, běžky mimo upravené tratě nebo závody. Každá z těchto aktivit může být posuzována jinak. U některých produktů stačí připojištění zimních sportů, jinde je nutné sáhnout po variantě pro rizikové sporty.
Rozdíly mezi nabídkami jsou vidět i u základních balíčků. ERV pro rok 2026 nemá lyžování v žádné základní variantě. Připojistit ho lze na vyznačených trasách do nadmořské výšky 3 500 metrů. Kdo plánuje lyžování ve vysokých horách, měl by si tento výškový limit hlídat stejně pečlivě jako územní platnost pojištění. Nadmořská výška se může stát překážkou i tehdy, když člověk jede po oficiální sjezdovce.
Důležitou položkou je odpovědnost. Na svahu nejde jen o vlastní zranění. Srážka s jiným lyžařem může znamenat škodu na jeho vybavení, léčebné výlohy nebo nároky za dlouhodobé následky. Odpovědnost by měla pokrývat škody způsobené při sportu a mít dostatečný limit. U rodinné dovolené se vyplatí ověřit, zda se vztahuje na všechny pojištěné osoby, případně i na děti, které se pohybují ve snowparku nebo na lyžařské škole.
Čísla z českých hor ukazují, že zásahy nejsou výjimečnou epizodou. Allianz uvádí přibližně 9 000 zásahů horské služby ročně v České republice. V zahraničí k tomu přistupují jiné ceny zdravotní péče a složitější logistika. Limit léčebných výloh proto není dekorace v nabídce. ČSOB Pojišťovna uvádí limit léčebných výloh až 100 milionů korun a online slevu až 20 procent, jenže výsledná cena i konkrétní rozsah se odvíjejí od zvolené varianty, délky pobytu a připojištění.
Peníze se mohou vracet i za služby, které člověk kvůli úrazu nevyužije. KB Pojišťovna v sezóně 2026 proplácí při úrazu či nemoci nevyužité služby včetně skipasu až do 15 000 korun. Takové krytí dává smysl hlavně u dražších pobytů, kde skipas, lekce a rezervované aktivity tvoří výraznou část rozpočtu. Podmínky ale obvykle vyžadují lékařské potvrzení a doklady o zaplacení, takže účtenky není dobré po příjezdu bezmyšlenkovitě vyhodit.
Před odjezdem si uložte číslo asistenční služby do telefonu a zjistěte, jak pojišťovna řeší kontakt s nemocnicí nebo horskou službou. Při nehodě není prostor pročítat deset stran podmínek na displeji v rukavicích. Hodí se mít také fotografii smlouvy, údaje o pojištěných osobách a základní informace o místě pobytu offline.
Nejlevnější varianta může být dostačující pro rodinu, která stráví celý týden na značených sjezdovkách v běžné nadmořské výšce. Pro skialpinistu, freeridera nebo návštěvníka snowparku už stejná pojistka nemusí stačit. Rozhodující otázkou není, kolik stojí jeden den pojištění, ale zda po pádu na konkrétním místě zůstane ochrana stále platná.



