
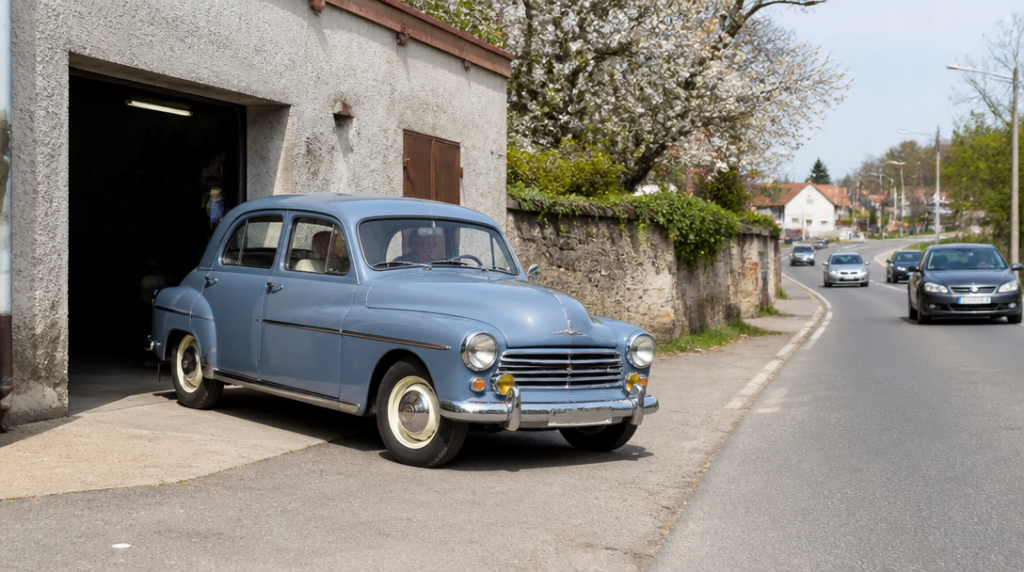
Je sobotní ráno, z garáže vyjede naleštěná škodovka z minulého století a zamíří na klubovou jízdu. Majitel má pocit, že u auta, které většinu roku stojí pod plachtou, nemůže být pojištění zásadní téma. Jenže jakmile veterán vyjede na veřejnou komunikaci, vstupuje do hry stejná povinnost jako u běžného automobilu.
Od 1. dubna 2024 platí zákon č. 30/2024 Sb., který zahrnuje do povinného ručení také historická vozidla provozovaná na veřejných komunikacích. Stáří vozu samo o sobě žádnou automatickou výjimku nevytváří. A právě tady se rozbíjí rozšířená představa, že veterán je natolik vzácný nebo málo používaný, že se na něj pravidla běžného provozu nevztahují.
Veterán v garáži není totéž co veterán na silnici
Rozhodující okamžik nastává při provozu na veřejné komunikaci. Vozidlo, které stojí jako součást soukromé sbírky, řeší jinou situaci než historický automobil vyjíždějící na sraz, testovací jízdu nebo nedělní projížďku. Jakmile se pohybuje po veřejné silnici, musí mít sjednané povinné ručení.
Povinnost navíc neleží automaticky na vlastníkovi vozidla. Od 1. dubna 2024 ji má provozovatel. Tohle rozlišení může být u veteránů praktické, protože vlastník, osoba zapsaná v příslušných dokladech a člověk, který vozidlo skutečně provozuje, nemusí být vždy tatáž osoba. U zapůjčeného nebo klubového automobilu proto nestačí předpokládat, že pojištění vyřešil někdo jiný.
Nejotravnější část celé věci? U starého auta se často spoléhá na ústní domluvu a na větu „vždyť s tím jezdíme jen párkrát do roka“. Jenže nehoda si četnost jízd nevybírá. Veterán může za několik let najet méně kilometrů než moderní vůz za měsíc, ale při střetu může způsobit stejnou majetkovou nebo zdravotní újmu.
Zákonné minimum není sleva za patinu
Zákon stanovuje minimální limity pojistného plnění. Pojištění musí pokrývat nejméně 50 milionů korun za újmu na zdraví nebo usmrcení každé osoby a nejméně 50 milionů korun za škodu na majetku při jedné události.
Částky mohou na první pohled působit přehnaně, zvlášť když veterán tráví většinu času při pomalých jízdách v koloně podobně naladěných nadšenců. Jenže nehoda nemusí skončit poškozeným blatníkem. Stačí, aby se do ní zapojilo více lidí nebo vozidel, a nízká představa o riziku se rychle rozpadne.
Povinné ručení přitom nechrání samotný veterán před jeho vlastním poškozením. Kryje odpovědnost za škodu či újmu způsobenou ostatním. Majitel, který chce chránit také historickou hodnotu svého automobilu, by musel řešit jiné pojištění. U cenného vozu se vyplatí vědět, co přesně daná smlouva kryje a co už zůstává mimo ni, protože oprava ručně vyráběné nebo těžko dostupné součásti se nedá srovnávat s výměnou běžného plastového dílu.
Od října už zelená karta při jízdě po Česku není povinná
Od 1. října 2024 se v České republice pojištění kontroluje v online evidenci. Při tuzemské jízdě proto zelená karta už není povinným dokladem, který musí řidič vozit s sebou.
To ovšem neznamená, že na papírovém nebo elektronickém potvrzení nezáleží vůbec. Při cestě do zahraničí se mohou pravidla lišit a doklad může být stále praktický. U veteránu, který vyjíždí za hranice na výstavu nebo klubovou akci, je rozumné ověřit si požadavky před cestou přímo u pojišťovny. Ne proto, že by staré auto mělo zvláštní kouzelnou povinnost, ale protože přeshraniční provoz přidává další administrativu.
Online kontrola také mění běžný zvyk některých majitelů. Dříve se dalo spoléhat na složku s dokumenty uloženou v přihrádce. Dnes je podstatné, aby bylo pojištění správně sjednané a zapsané v evidenci. Účtenka za zaplacení nebo slib, že se smlouva „nějak dodělá“, skutečné pojištění nenahradí.
Veteránská sazba není nárok, ale obchodní nabídka
Český zákon neurčuje pro veterány pevnou sazbu povinného ručení ani povinnou procentní slevu. Pojišťovny si cenu stanovují samy a některé mohou nabídnout zvláštní tarif určený pro historická vozidla. Jinde se cena od běžného pojištění výrazně lišit nemusí.
Rozhodující tedy není to, že auto má kulaté světlomety, chromované nárazníky nebo průkaz historického vozidla. Rozhodující je nabídka konkrétní pojišťovny a podmínky smlouvy. Při sjednávání se vyplatí popsat skutečný způsob používání: zda jde o občasné vyjížďky, účast na klubových akcích nebo pravidelnější provoz. Tarif, který vypadá výhodně na první pohled, může mít omezení, jež při běžném používání nepříjemně překvapí.
Tady se nabízí nepohodlná otázka: není snaha získat pro veterány automatickou výjimku jen romantickou záminkou, jak ušetřit na odpovědnosti? Chápu, proč majitelé starých aut volají po mírnějších pravidlech. Vůz, který vyjede šestkrát za sezonu, představuje jiné provozní riziko než každodenní dodávka. Z pohledu člověka, kterému takový veterán poškodí auto nebo způsobí újmu, je ale jeho nízký roční nájezd slabá útěcha.
Pojišťovny mohou nízké využití zohlednit cenou nebo vlastním produktem. Zákon však nemůže stavět ochranu poškozených na tom, zda majitel vytáhne automobil z garáže jednou za měsíc, nebo jednou za rok. Mně osobně na tom připadá příznačné, že největší spor se nevede o samotné pojištění, ale o pocit, že výjimečný vůz by měl mít výjimečná pravidla. Na silnici přitom rozhoduje hlavně to, co se stane při nečekaném setkání s někým, kdo žádný veteránský sen nesdílí.
Co si před první jarní jízdou pohlídat
Provozovatel by měl mít jasno v tom, kdo pojištění sjednal, na jaké vozidlo se vztahuje a zda odpovídá skutečnému způsobu provozu. Samotná klubová registrace, historický status ani skutečnost, že automobil většinu roku stojí, povinnost nenahrazují.
Při změně vlastníka nebo provozovatele je vhodné zkontrolovat také návaznost pojištění. U veteránů se navíc mohou měnit údaje v dokladech, způsob jejich užívání i osoby, které s automobilem jezdí. Čím méně se smlouva opírá o domněnky a čím přesněji popisuje realitu, tím menší prostor zůstává pro nepříjemné překvapení ve chvíli, kdy se z nedělní projížďky stane řešení nehody.



