
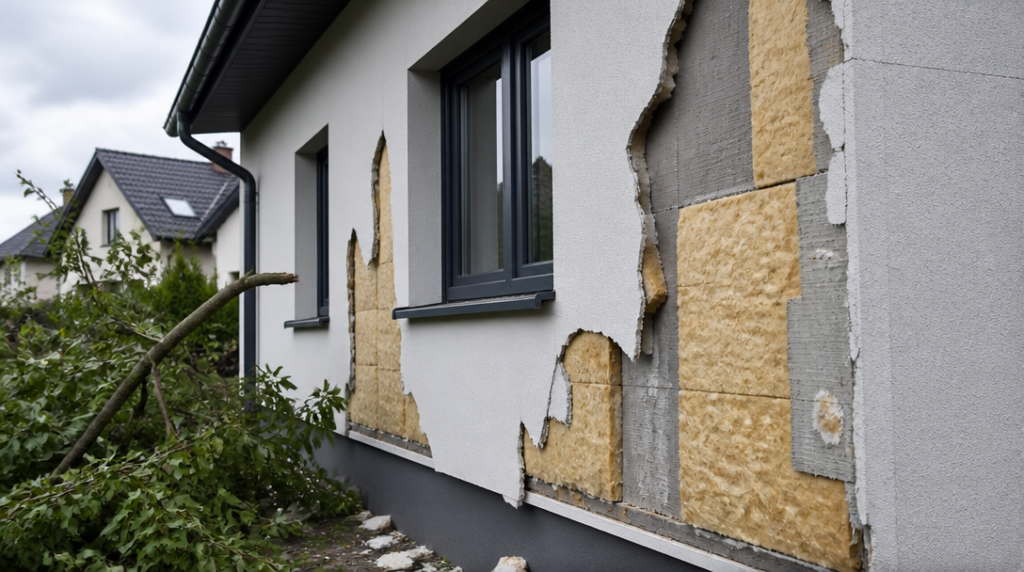
Když po silné vichřici spadl na rodinný dům strom, majitel nejprve řešil střechu. Teprve při bližší prohlídce zjistil, že větev odtrhla část omítky a poškodila i vrstvu zateplení pod ní. Pojistka stavby nakonec pomohla, ale jen proto, že smlouva počítala s poškozením vichřicí a pádem stromu. U jiné příčiny by mohl být výsledek úplně opačný.
Fasáda totiž není v pojistných podmínkách automaticky chráněná proti všemu, co ji může zničit. Běžné pojištění stavby se zaměřuje hlavně na pojistná nebezpečí, jako jsou požár, vichřice, krupobití nebo pád stromu. Zateplení se v takové situaci obvykle posuzuje jako součást konstrukce domu, takže škoda na jeho vnější vrstvě může být součástí vyplaceného plnění.
Rozhodující ale není samotný název produktu. Rozhoduje přesná formulace smlouvy a příčina poškození.
Kdy běžné pojištění fasády pomůže
Nejčitelnější bývá situace po živelní události. Kroupy mohou otlouct povrch omítky, vichřice strhnout část fasády nebo na dům převrátit strom. Požár zase může poškodit nejen omítku, ale i celé zateplení. U těchto scénářů bývá fasáda zahrnutá v pojištění stavby, protože tvoří fyzickou součást nemovitosti.
Pojišťovna však obvykle zkoumá, zda škodu skutečně způsobil daný živel. Praskliny vzniklé dlouhodobým sesedáním domu, vlhkost pronikající do konstrukce nebo odpadávající omítka kvůli zanedbané údržbě se za náhlou pojistnou událost nepovažují. Stejně problematické může být poškození, které vznikalo měsíce a projeví se až po jediné bouřce.
U starší fasády se proto vyplatí mít fotografie jejího stavu. Při likvidaci škody mohou pomoci odlišit čerstvé poškození od vad, které na domě byly už před událostí. Praktická drobnost, ale někdy rozhoduje o tom, zda pojišťovna zaplatí opravu, nebo případ uzavře jako dlouhodobé opotřebení.
Zvířata, hmyz a hlodavci mají vlastní pravidla
Poškození zvířaty se do základního pojištění často nevejde. Ptáci mohou vyklovat otvory do měkké omítky, datel poškodit zateplovací systém a hlodavci se dostat k izolaci u soklu nebo v méně chráněných místech. Hmyz zase může narušit některé části konstrukce. Taková škoda nevznikla požárem ani vichřicí, a běžná pojistka ji proto nemusí uznat.
Některé smlouvy řeší zvířata samostatným připojištěním. To ovšem neznamená, že chrání každou fasádu automaticky. V podmínkách se může rozlišovat mezi zateplenou a nezateplenou fasádou. U běžné nezateplené fasády se škody způsobené živočichy nemusejí hradit vůbec, zatímco připojištění může být zaměřené právě na zateplené systémy.
Rozdíl má i samotný rozsah škody. Pojištění může pokrývat fyzické narušení izolace, ale ne odstranit všechny následky přítomnosti zvířete. Znečištění fasády ptačím trusem nebo blátem například nemusí být pojistnou škodou, jestliže neomezilo funkčnost zateplení. Oprava vzhledu a obnova technické funkce jsou dvě různé věci, přestože pro majitele domu mohou znamenat stejnou starost.
Limit 200 000 korun nemusí stačit na celý dům
U některých doložek pro poškození ptáky, hmyzem a hlodavci se objevuje roční limit 200 000 korun a spoluúčast 5 000 korun. První částka představuje nejvyšší možné plnění za dané období, druhá část zůstává na pojištěném. Při malé opravě nemusí spoluúčast hrát velkou roli. U rozsáhlejšího zásahu ale limit může narazit na cenu práce, lešení, nové omítky i barevného sjednocení celé stěny.
Fasádu totiž často nelze opravit jen na ploše několika desítek centimetrů tak, aby nebyl vidět rozdíl. Odstín starší omítky se změnil, povrch zvětral a nová část může působit jako záplata. Náklady pak nerostou pouze podle velikosti otvoru, ale také podle toho, jak se musí oprava technologicky provést.
U zatepleného domu má význam ověřit, zda připojištění hradí jen vnější vrstvu, nebo také samotnou tepelnou izolaci. Některé produkty dnes počítají s poškozením zateplení zvířaty a hmyzem a zahrnují i vnitřní tepelnou izolaci. To může být podstatné například u půd, technických místností nebo konstrukcí, kde se hlodavci dostanou k izolaci zevnitř.
Co si projít ve smlouvě před opravou
Při sjednání nebo kontrole pojištění je vhodné hledat konkrétní pojmy: fasáda, zateplení, vnější plášť, tepelná izolace, živelní události a škody způsobené zvířaty. Samotné slovo „stavba“ nemusí odpovědět na otázku, zda se krytí vztahuje také na všechny vrstvy fasádního systému.
Pozornost si zaslouží rovněž výluky. Ty mohou vyloučit poškození způsobené ptáky, hmyzem, hlodavci, nedostatečnou údržbou nebo dlouhodobým působením vlhkosti. U připojištění je třeba zjistit limit za rok, spoluúčast a případné omezení podle typu fasády. Jinak může majitel zjistit až po škodě, že má sice připojištění zvířat, ale jen pro určitou část konstrukce.
Při oznámení škody je rozumné poškození nejprve vyfotografovat, uchovat části materiálu a nechat zabezpečit místo tak, aby se škoda dál nezvětšovala. S rozsáhlou opravou je lepší počkat na pokyny pojišťovny nebo jejího technika. U havárie, která ohrožuje bezpečnost či propouští vodu, lze samozřejmě provést nutné provizorní kroky, jejich průběh je ale dobré zdokumentovat.
Běžná pojistka tedy fasádu a zateplení chránit může, hlavně proti požáru, vichřici, krupobití nebo pádu stromu. Proti zvířatům, hmyzu a hlodavcům už často potřebuje přesně formulované připojištění. A ani zaplacené připojištění neznamená neomezenou úhradu: limit 200 000 korun a spoluúčast 5 000 korun mohou konečný účet výrazně změnit.



