
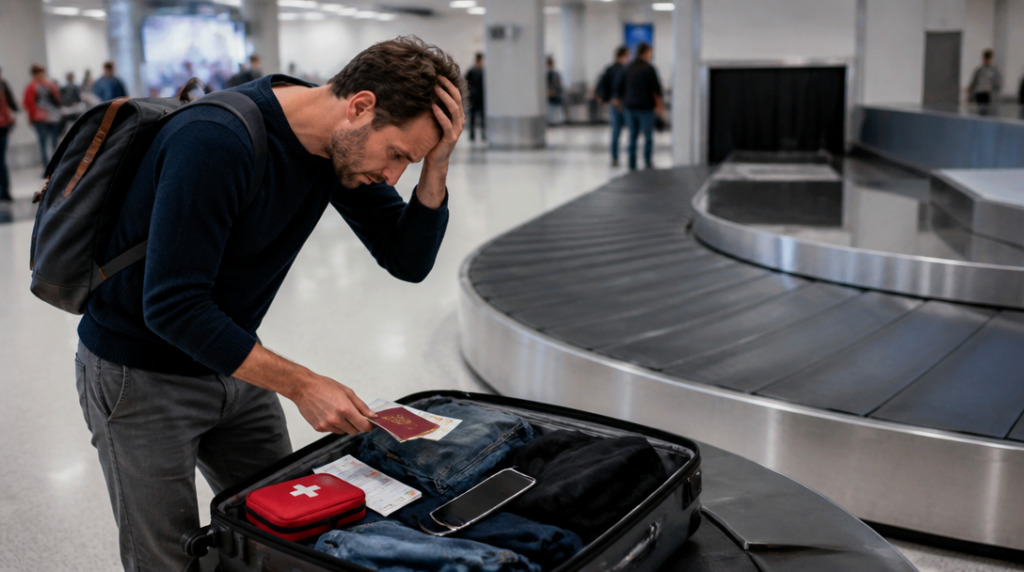
Na letišti v Barceloně stojí český turista u pásu na zavazadla a sleduje, jak postupně mizí všechny kufry. Ten jeho ne. Po chvíli se dozví, že dorazí možná zítra. V tu chvíli zjistí, že plavky, nabíječka i kartáček jsou sice nepříjemná ztráta, ale zlomený kotník nebo převoz domů by byly podstatně dražší. Cestovní pojištění není kouzelný plášť neviditelnosti proti všem problémům na dovolené. Umí však zaplatit některé náklady, které by jinak citelně provětraly účet.
Léčebné výlohy nejsou jen účet za ošetření
Nejčastější součástí cestovního pojištění jsou léčebné výlohy. Patří sem například ošetření u lékaře, pobyt v nemocnici, nutné léky, převoz do zdravotnického zařízení nebo akutní stomatologické ošetření. Konkrétní rozsah se liší podle smlouvy, stejně jako výše limitu.
Aktuální produkty na českém trhu nabízejí limity léčebných výloh například od 3 do 6 milionů korun. U vážnějších úrazů může částka rychle růst, zejména v zemích, kde je zdravotní péče drahá. Jedna návštěva lékaře nemusí rozpočet zničit, série vyšetření, operace a několikadenní hospitalizace už ano. Dovolená u moře se pak může změnit v poměrně drahý kurz ekonomie zdravotnictví.
Do stejného limitu bývá zahrnuta také repatriace, tedy převoz pojištěného zpět do České republiky. Může jít o převoz sanitkou, letecký transport nebo jiný postup podle zdravotního stavu. Právě repatriace patří k nákladům, které lidé při sjednávání pojištění často přehlédnou.
Evropský průkaz zdravotního pojištění, známý jako EHIC, přitom takový převoz do Česka nekryje. Nevztahuje se ani na plánovanou léčbu v zahraničí. V zemích Evropské unie může pomoci s nezbytnou zdravotní péčí za podmínek platných pro místní pojištěnce, nenahrazuje ale cestovní pojištění v celém jeho rozsahu.
Když škoda vznikne úplně někomu jinému
Při cestování nemusí být problém jen ve vlastním úrazu. Stačí na lyžařském svahu srazit jiného člověka, v hotelu poškodit vybavení nebo při jízdě na kole narazit do cizího auta. Pojištění odpovědnosti může v takových případech pokrýt škodu, kterou pojištěný způsobil jiné osobě.
U nabízených variant se limity škod na zdraví pohybují například mezi 2 a 6 miliony korun, u škod na majetku zhruba mezi 1 a 3 miliony. Rozdíl mezi těmito dvěma kategoriemi není jen formalita. Zdravotní újma může znamenat dlouhodobou léčbu, pracovní neschopnost nebo trvalé následky. Rozbité dveře v hotelu jsou nepříjemné, ale obvykle se řeší jiným řádem částek.
Pozornost si zaslouží také výluky. Pojišťovna nemusí plnit například při škodě způsobené pod vlivem alkoholu, při činnosti, která nebyla v pojištění zahrnuta, nebo při porušení místních pravidel. Na dovolené se člověk snadno nechá strhnout atmosférou a zapomene, že pojišťovna nemá stejný smysl pro dobrodružství jako on.
Kufr může zmizet, ale ne všechno v něm
Pojištění zavazadel se vztahuje podle konkrétní smlouvy na krádež, poškození nebo ztrátu zavazadla. Někdy řeší také zpoždění zavazadel a nákup základních věcí, pokud kufr nedorazí včas. Rozhodující jsou limity a podmínky, za kterých pojišťovna škodu uzná.
U nabízených balíčků se celkový limit zavazadel pohybuje například mezi 18 000 a 30 000 korunami. Limit na jednu věc ale může být výrazně nižší. Pokud je v kufru drahý fotoaparát, notebook nebo sportovní vybavení, nemusí se jejich skutečná cena do limitu vejít. Některé smlouvy navíc vyžadují, aby cennosti nebyly ponechány bez dozoru nebo v neuzamčeném vozidle.
Při krádeži se obvykle hodí policejní protokol, u poškození zase fotografie a doklad o nákupu či opravě. Bez dokumentace se z vyřizování škody může stát pátrací hra, v níž pojištěný nezná pravidla a pojišťovna má všechny kartičky.
Storno chrání peníze ještě před odjezdem
Cestovní pojištění může pomoci i tehdy, když se na cestu vůbec neodjede. Připojištění storna se používá například při vážném onemocnění, úrazu, úmrtí blízké osoby nebo jiné smluvně uznané události. Neznamená ale, že lze zájezd bezplatně zrušit jen proto, že se člověku změnila nálada nebo začala předpověď počasí vypadat méně instagramově.
Limit storna může být podle varianty a destinace přibližně od 15 000 do 100 000 korun. Často se uplatňuje spoluúčast 20 procent, takže pojišťovna neuhradí celou částku. Důležitý je také okamžik sjednání. Storno se zpravidla vyplatí řešit současně s nákupem zájezdu nebo letenky, ne až ve chvíli, kdy se objeví první příznaky nemoci.
Pojišťovna bude chtít doložit důvod zrušení cesty. U zdravotních potíží se proto hodí lékařská zpráva, u dalších událostí příslušné potvrzení. Samotné tvrzení, že cesta už nedává smysl, většinou nestačí.
Lyže, prkno a další situace mimo běžný balíček
Běžné cestovní pojištění nemusí automaticky zahrnovat zimní sporty, vysokohorskou turistiku, potápění nebo jiné rizikovější aktivity. Pro lyžování a snowboarding se proto sjednává zvláštní připojištění. To může zahrnovat například poškození vlastního vybavení do 10 000 korun, náhradní vybavení do 5 000 korun nebo prodloužení pobytu kvůli lavině do 20 000 korun.
Ani připojištění však neznamená volnou jízdenku k hazardu. Rozhoduje, zda člověk lyžuje na vyznačené sjezdovce, účastní se organizované aktivity, nebo se vydá do terénu, který smlouva vylučuje. U některých sportů se posuzuje také nadmořská výška a způsob provozování.
Před odjezdem proto dává smysl zkontrolovat hlavně limity léčebných výloh, rozsah odpovědnosti, výluky u sportů, podmínky zavazadel a pravidla pro storno. Pět minut čtení pojistných podmínek je sice méně vzrušujících než balení kufru, ale při nehodě se z nich může stát nejpraktičtější suvenýr celé cesty.



