
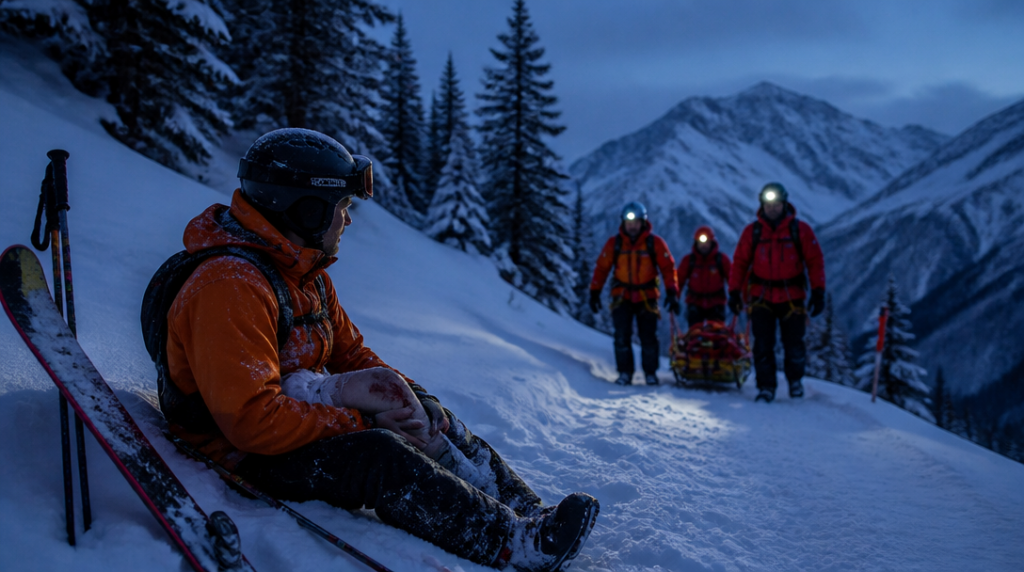
Ráno je jasno, sníh křupe pod lyžemi a mezi stromy se otevírá lákavá zkratka. Není dlouhá, jen o něco prudší a bez lidí. O několik minut později sedí lyžař v závěji, nemůže došlápnout na nohu a telefon ukazuje slabý signál. Samotný úraz je jedna věc. Druhou představuje doprava z terénu, lékařské ošetření a případný převoz domů.
Právě v takové chvíli se ukáže, jestli cestovní pojištění odpovídá tomu, co člověk na horách skutečně dělal. Běžná dovolená na upravené sjezdovce má jiné podmínky než freeride, skialpinismus nebo lezení v ledu. Rozdíl se přitom nemusí projevit při sjednávání, ale až ve chvíli, kdy pojišťovna posuzuje okolnosti nehody.
Evropský průkaz nestačí na cestu z hor
Evropský průkaz zdravotního pojištění, známý jako EHIC, umožňuje v zemích Evropské unie a v některých dalších státech čerpat nezbytnou zdravotní péči za podobných podmínek jako místní pojištěnci. Není to však náhrada cestovního pojištění.
EHIC nekryje horskou záchranu, repatriaci ani soukromou zdravotní péči v zahraničí. Když pro vás musí přiletět vrtulník nebo je po ošetření potřeba převoz do České republiky, může jít o výdaje, které běžný evropský průkaz nepokryje. Na některých místech navíc fungují soukromá zdravotnická zařízení, kde se bez odpovídajícího pojištění platí přímo.
Cestovní pojištění proto není jen připojištění k léčebným výlohám. U zimní dovolené se vyplatí zkontrolovat také zásah horské služby, převoz do nemocnice, repatriaci a případnou spoluúčast. U léčebných výloh by měl být limit dostatečně vysoký i pro zemi, kde je zdravotní péče výrazně dražší než v Česku.
Lyže na sjezdovce a lyže mimo ni nejsou totéž
Pojišťovny obvykle rozlišují, kde a jak se sport provozuje. Lyžování nebo snowboarding na vyznačené a otevřené trase může patřit do základního krytí. Jízda mimo značené sjezdovky, freeride mezi stromy nebo pohyb v lavinovém terénu už může být vedený jako riziková aktivita.
U Allianz je mezi rizikovými sporty uvedeno mimo jiné lyžování a snowboarding mimo vyznačené trasy. Stejná kategorie zahrnuje také horolezectví, ledolezení, highline nebo potápění s přístrojem v hloubce od 18 do 30 metrů. Nejde přitom jen o název sportu, ale i o konkrétní podmínky: nadmořskou výšku, místo, použitou výbavu, organizaci aktivity a dodržení pravidel.
Tohle je část smlouvy, kterou lidé často pročtou až po nehodě. Přitom stačí jednoduché srovnání plánovaného programu s výčtem sportů v pojistných podmínkách. Jestli se chystáte na skialpovou túru, lezení nebo snowpark, nestačí do formuláře napsat obecné „zimní sporty“.
Co znamená široké krytí sportů v praxi
Některé produkty mají rizikové aktivity zahrnuté automaticky. Allianz aktuálně uvádí automatické krytí více než 180 zimních a letních sportů v pojištění na hory. Takové číslo zní přesvědčivě, ale stále je potřeba ověřit, zda se konkrétní disciplína vejde do stanovených podmínek.
Dobře je to vidět u vodních sportů. Rafting a kayaking na peřejích obtížnosti WW III Allianz řadí mezi rizikové sporty. Obtížnost WW IV kryje pouze tehdy, když aktivitu vede speciálně licencovaná společnost. Stejná činnost tak může mít odlišné pojistné posouzení podle řeky a podle toho, kdo ji organizuje.
Podobné rozdíly se objevují u horolezectví, potápění i výškových aktivit. Instruktor, licencovaný průvodce nebo organizovaný kurz mohou být podmínkou krytí, jindy naopak nestačí. Rozhodující zůstává přesné znění smlouvy, ne dojem, že jde o „běžnou dovolenou“.
Limity rozhodují ve chvíli, kdy se něco pokazí
Cena pojištění bývá na celkovém rozpočtu cesty malá položka. Větší pozornost si zaslouží limity. U Allianz činí limit odpovědnosti za škodu 20 milionů korun, u zavazadel 100 000 korun a u trvalých následků úrazu 800 000 korun. Každý z těchto údajů řeší jiný typ situace.
Odpovědnost za škodu se uplatní například tehdy, když na svahu srazíte jiného lyžaře nebo poškodíte cizí vybavení. Pojištění zavazadel může pomoci při krádeži či poškození lyží, helmy nebo elektroniky, ovšem jen za podmínek uvedených ve smlouvě. U dražšího sportovního vybavení se vyplatí zjistit, zda platí limity pro jednu věc a zda pojišťovna nevyžaduje zabezpečení v uzamčeném prostoru.
Trvalé následky úrazu představují zase dlouhodobý dopad na zdraví, nikoli náklady na samotné ošetření. Výše plnění se obvykle odvíjí od rozsahu následků a pravidel smlouvy. Tady člověk snadno podlehne falešnému klidu, protože při sjednání vidí několik vysokých částek, ale každá z nich má jiný účel.
Před odjezdem si projděte vlastní itinerář
Nejpraktičtější kontrola začíná u programu, ne u názvu balíčku. Sepište si, co budete skutečně dělat: sjezdové lyžování, túry mimo značené trasy, lezení, jízdu na saních, rafting nebo potápění. Přidejte také místo a způsob organizace. U některých aktivit může záležet na tom, jestli jedete s licencovaným průvodcem, nebo sami.
Zkontrolujte územní platnost pojištění, výluky spojené s alkoholem a porušením bezpečnostních pravidel, limity pro sportovní vybavení i postup při nehodě. Telefonní číslo asistenční služby mějte uložené v mobilu a ideálně také napsané mimo něj. V horách se baterie vybíjí rychleji, než člověk čeká; sám jsem několikrát zjistil, že zimní výlet promění telefon v téměř nepoužitelnou kostku dřív než teploměr klesne k nule.
Při nehodě nejdříve řešte bezpečí a přivolání pomoci. Potom si uchovejte lékařské zprávy, potvrzení o zásahu a doklady o výdajích. U škody na vybavení pomohou fotografie a údaje o místě i průběhu události. Pojišťovnu kontaktujte co nejdříve, hlavně když je nutná hospitalizace, převoz nebo zásah záchranářů.



