
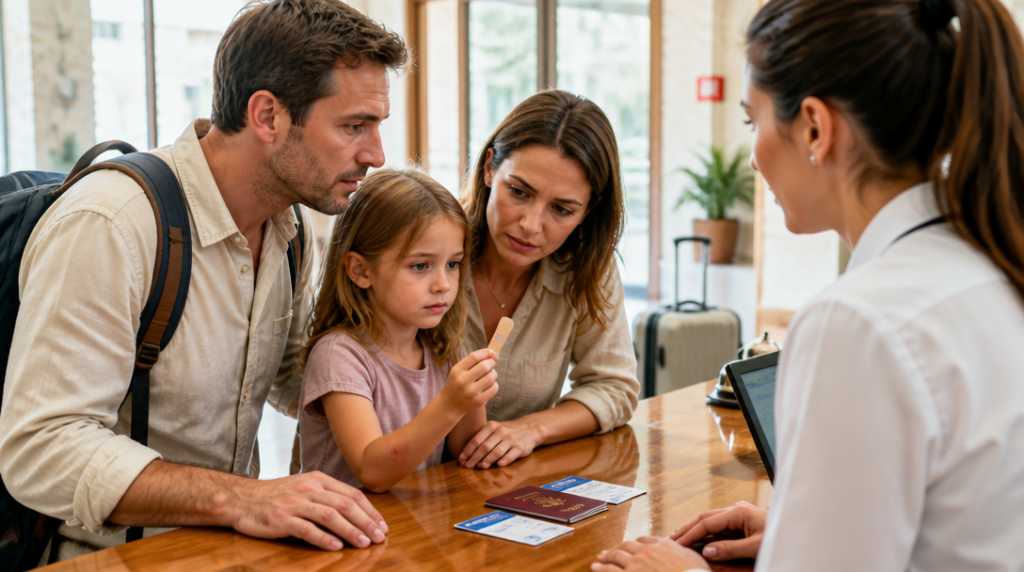
Na recepci hotelu leží vedle pasů také kartička s evropským průkazem zdravotního pojištění. Rodiče si oddechnou: jsme přece v Evropské unii, takže případné ošetření bude vyřešené. Jenže dítě si při pádu z kola poraní ruku a nejbližší klinika je soukromá. Nebo nemocnice požaduje spoluúčast, kterou české veřejné zdravotní pojištění nepokryje. Z dovolené se rázem stává účet na několik tisíc, v horším případě desítek tisíc korun.
Cestovní pojištění pro děti proto není jen formalita přidaná k rezervaci hotelu. Zároveň ale neplatí, že nejdražší balíček automaticky znamená nejlepší ochranu. Rozhodují limity, výluky a konkrétní program dovolené.
Evropský průkaz není cestovní pojištění
EHIC, tedy evropský průkaz zdravotního pojištění, v zemích Evropské unie a některých dalších evropských státech zajišťuje nezbytnou zdravotní péči za podmínek platných pro místní obyvatele. Neznamená to bezplatné ošetření v každé ordinaci. Tam, kde místní pacienti platí spoluúčast, zaplatí ji i česká rodina. Průkaz navíc nepokrývá soukromá zařízení ani převoz zpět do České republiky.
Mimo Evropskou unii EHIC neplatí vůbec. Právě tady rodiče někdy spoléhají na kartu, která je v dané destinaci prakticky bez významu. U cesty do Egypta, Spojených států, Turecka nebo na exotický ostrov je komerční pojištění léčebných výloh mnohem víc než rozumný doplněk. V červenci 2026 doporučila zdravotní pojišťovna komerční cestovní pojištění zejména pro cesty mimo EU, kde český EHIC nelze použít.
U dětského pojištění se vyplatí sledovat především léčebné výlohy. Dítě může potřebovat vyšetření, léky, hospitalizaci nebo převoz do jiného zdravotnického zařízení. V zahraničí se ceny liší natolik, že limit v řádu několika milionů korun nemusí působit přehnaně, hlavně u vzdálenějších cest. ČSOB Pojišťovna uvádí limit léčebných výloh až 100 milionů korun a pojištění odpovědnosti až do 7 milionů korun. Samotné vysoké číslo však ještě nic negarantuje, když smlouva obsahuje výluku na aktivitu, kterou dítě na dovolené běžně provozuje.
Důležitá je také asistence. Rodič v cizí zemi obvykle nepotřebuje jen proplatit účet, ale rychle zjistit, kam s dítětem jet, jak se domluvit s lékařem a zda pojišťovna léčbu předem schválí. U vážnějšího úrazu může asistence řešit i převoz nebo návrat rodiny. Tyto podmínky bývají schované v dokumentech, které se při sjednávání často jen odkliknou. Právě tam se přitom rozhoduje, zda bude pojištění praktickou pomocí, nebo jen dobře vypadajícím certifikátem v e-mailu.
Rozsah krytí se musí přizpůsobit cestě. Běžné koupání, výlety a rekreační sport mohou být součástí základního pojištění. U Komerční banky jsou běžné rekreační sporty v základním cestovním pojištění automaticky zahrnuté. To ale neznamená, že stejná pravidla platí pro lyžování mimo vyznačené sjezdovky, závodní sport, potápění nebo jízdu na čtyřkolce. Jedna věta v pojistných podmínkách může změnit výsledek celého vyřizování škody.
Cena, rodinné balíčky a drobné výluky
Děti bývají v rodinných balíčcích levnější než dospělí, někdy cestují dokonce zdarma. U Komerční banky a Kooperativy cestují děti do šesti let s dospělým zdarma. Zdravotní pojišťovna ministerstva vnitra nabízí v rodinné slevě pojištění pro děti od narození do šesti let zdarma a pro děti od sedmi do sedmnácti let slevu 50 procent. Taková nabídka může být výhodná, ale rodiče by si měli ověřit, co přesně je v ceně a zda se sleva týká celé smlouvy, nebo jen určité části krytí.
Nejčastější chyba vzniká při porovnávání pouze ceny. Levné pojištění může mít nízký limit odpovědnosti, vysokou spoluúčast nebo omezené krytí zavazadel. U dětí se přitom právě odpovědnost snadno dostane do hry. Stačí rozbitý televizor v hotelovém pokoji, poškozené vybavení apartmánu nebo srážka na kole. Škoda, která vypadá jako dětská nehoda, se může vyšplhat vysoko.
Pozornost si zaslouží i storno cesty. Děti onemocní před odjezdem častěji než dospělí a horečka den před odletem není vzácná komplikace. Storno pojištění ale obvykle nehradí každé rozhodnutí zůstat doma. Pojišťovna může požadovat lékařské potvrzení a uzná jen důvody uvedené v podmínkách. Podobně funguje pojištění zavazadel: ztracená hračka se neřeší stejně jako odcizený kufr, který rodič nechal bez dozoru.
Smlouvu je dobré vyplnit podle skutečnosti, ne podle ideálního itineráře. Když rodina plánuje týden u moře a nakonec si spontánně půjčí skútr, původní pojištění nemusí takovou aktivitu pokrývat. U chronických onemocnění nebo pravidelně užívaných léků se vyplatí zkontrolovat zdravotní výluky před odjezdem. Pojištění také nefunguje jako univerzální úhrada všeho, co se na cestě pokazí. Úmyslné jednání, alkohol, porušení bezpečnostních pravidel nebo zanedbání péče mohou plnění výrazně omezit.
Osobně bych věnoval pár minut hlavně asistenční lince a výlukám, ne barvě kartičky ani rozdílu několika korun v ceně. Telefonní číslo uložené v mobilu, kopie smlouvy a informace o alergiích dítěte mohou v krizové chvíli znamenat víc než dlouhé srovnávání reklamních sloganů. U rodinné dovolené se vyplatí mít pojištěné všechny cestující, včetně dospělých, protože nemoc jednoho člena často komplikuje pobyt celé rodině.



