
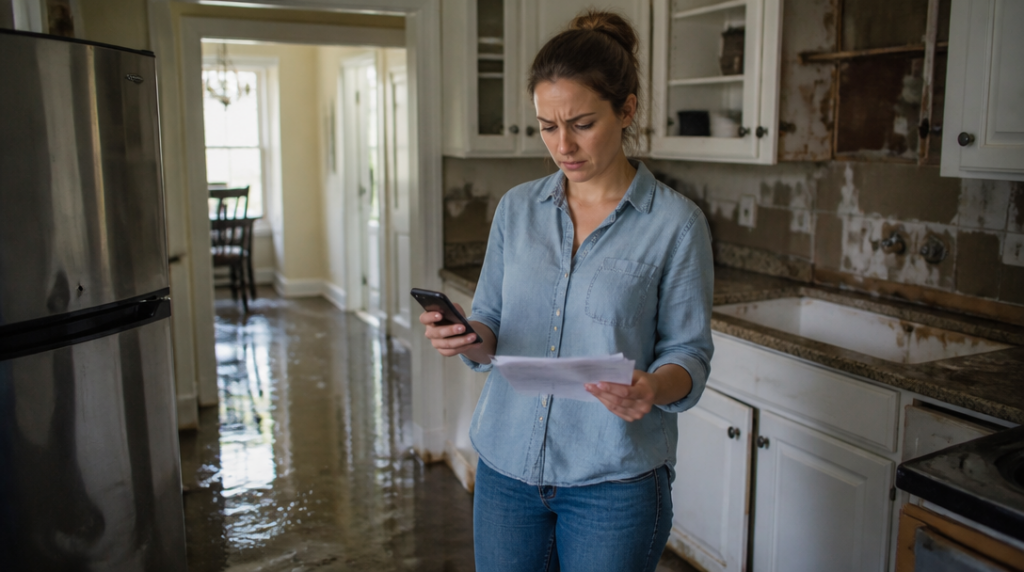
Telefon zazvoní právě ve chvíli, kdy vytíráte vodu z kuchyně. Prasklé potrubí poškodilo podlahu, skříňky i část zdi. Pojišťovna se ptá na datum události, rozsah škody a číslo smlouvy – a vy přemýšlíte, co přesně vlastně můžete očekávat.
Pojistné plnění je částka nebo jiný benefit, který pojistitel poskytne po vzniku sjednané pojistné události. Může jít o peníze na opravu auta, náhradu škody po požáru, úhradu léčebných výloh nebo třeba zajištění asistenční služby. Rozhodující není samotný pocit, že se stalo něco nepříjemného, ale to, zda událost odpovídá podmínkám konkrétní pojistné smlouvy.
Pojistitel je pojišťovna. Pojištěným bývá člověk, majetek nebo odpovědnost, na které se ochrana vztahuje. Pojistné plnění pak představuje výsledek celého procesu: pojišťovna posoudí, zda má podle smlouvy plnit, v jakém rozsahu a komu.
Plnění není totéž co pojistné
Pojistné je částka, kterou pravidelně nebo jednorázově platíte za pojištění. Pojistné plnění jde opačným směrem – poskytuje ho pojišťovna, když nastane událost krytá smlouvou. Jedno je cena za ochranu, druhé je její možné využití.
Výše plnění se neodvíjí pouze od toho, kolik jste za pojištění zaplatili. Důležitý je limit plnění, rozsah sjednaného krytí, případná spoluúčast a konkrétní podoba škody. U některých smluv může pojišťovna hradit náklady na opravu, jindy vyplatí peněžní částku nebo zajistí službu přímo.
Představte si například rozbité čelní sklo. Jedna smlouva může pokrýt jeho výměnu, jiná jen opravu drobného poškození a další může obsahovat spoluúčast. Stejná nehoda tak nemusí u různých pojištěných znamenat stejnou částku.
Co se děje po oznámení události
Pojištěný by měl událost oznámit bez zbytečného odkladu a dodat informace, které pojišťovna potřebuje k posouzení případu. Patří sem popis události, datum, místo, rozsah poškození a podle okolností také fotografie, doklady o vlastnictví, účty nebo dokumenty od policie či lékaře.
Pojistitel musí po oznámení události zahájit šetření bez zbytečného odkladu. Během něj zjišťuje, co se stalo, zda šlo o sjednané riziko a jak velká škoda vznikla. Může si vyžádat další podklady nebo prohlídku poškozené věci.
Šetření není jen formální kontrola jedné kolonky. Pojišťovna může porovnávat popis události s dokumenty, posuzovat příčinu poškození a ověřovat, zda se na případ nevztahuje výluka. Proto se vyplatí poškozené věci zbytečně nevyhazovat a před opravou si zachovat důkazy o jejich stavu, pokud situace nevyžaduje okamžitý zásah.
Pokud není sjednána jiná splatnost, je pojistné plnění splatné do 15 dnů od skončení šetření. Tato lhůta se tedy nepočítá automaticky od chvíle, kdy škodu nahlásíte, ale až od dokončení posouzení případu.
Když se šetření protáhne
Někdy nelze událost vyhodnotit rychle. Škoda může být rozsáhlá, příčina nejasná nebo chybějí dokumenty. Jestliže pojistitel šetření nedokončí do tří měsíců od oznámení události, musí sdělit důvody, proč se řízení protahuje.
Na žádost má v takové situaci poskytnout přiměřenou zálohu. Nejde automaticky o celou očekávanou částku, ale o peníze odpovídající okolnostem případu a dosavadním zjištěním. U velké škody může záloha pomoci například s neodkladnými výdaji, než bude konečná výše plnění jasná.
Když pojišťovna plnění odmítne nebo ho přizná v nižší částce, měla by své rozhodnutí vysvětlit. Důvodem může být výluka, překročení limitu, nedostatečné doložení škody nebo skutečnost, že událost podle smlouvy nenastala.
Proč může být částka nižší
Ani uznání pojistné události neznamená, že pojišťovna uhradí všechno, co pojištěný požaduje. Do výpočtu vstupuje skutečný rozsah škody, sjednaný limit a spoluúčast. Výsledná částka může být nižší také proto, že některé náklady smlouva nekryje.
Pojistitel může při podstatném porušení povinností pojištěného plnění úměrně krátit. Nejde o libovolné rozhodnutí bez vysvětlení. Pojišťovna musí vycházet z konkrétního porušení a jeho významu pro vznik nebo rozsah škody; přesné posouzení se odvíjí od okolností a podmínek pojištění.
Právě tady bývá rozdíl mezi představou klienta a výsledkem šetření největší. Člověk má v hlavě cenu nové věci, zatímco pojistná smlouva může pracovat s limitem, opotřebením nebo jiným způsobem výpočtu. Jedna věta v pojistných podmínkách pak někdy změní očekávanou náhradu o tisíce korun.
Komu se plnění vyplácí
Příjemcem nemusí být vždy přímo pojištěný. U některých produktů může plnění náležet obmyšlenému, tedy osobě určené pro případ pojistné události, typicky u životního pojištění.
Od 1. ledna 2026 musí pojistitel při známých kontaktních údajích informovat obmyšleného o vzniku práva na plnění do 60 dnů. Tato povinnost má pomoci situacím, kdy oprávněná osoba o existenci pojištění nebo o svém nároku nemusí vědět.
Při oznámení škody proto nestačí sledovat jen to, zda pojišťovna peníze poslala. Stejně podstatné je vědět, z jaké smlouvy nárok vzniká, jaké podklady pojišťovna vyhodnotila a podle jakých pravidel částku vypočítala. V dopise s rozhodnutím se vyplatí hledat hlavně odůvodnění, limit plnění, případnou spoluúčast a údaj o tom, komu a kdy má být částka vyplacena.



