
Kdo zaplatí opravu vašeho auta, když nehodu způsobíte sami, viník ujede nebo vám vůz přes noc zmizí z parkoviště?
Právě na tyto situace míří havarijní pojištění. Na rozdíl od povinného ručení, které hradí škody způsobené ostatním, se zaměřuje na vaše vlastní vozidlo. Neznamená to ale automaticky úhradu každého škrábance a každé poruchy. Rozhoduje rozsah smlouvy, výše spoluúčasti, limity i okolnosti konkrétní události.
Nejčastěji se havarijní pojištění spojuje s nehodou. Kryje poškození vlastního vozidla po havárii, a to i tehdy, když nehodu zaviní jeho řidič. Může jít o srážku s jiným autem, náraz do překážky nebo třeba poškození při vyjetí ze silnice. U novějších vozů se taková oprava snadno vyšplhá na vysoké částky, protože cenu neurčuje jen karoserie, ale také senzory, kamery, světlomety a elektronické součásti.
Představte si běžnou situaci: na kluzké silnici dostanete smyk a narazíte přední částí do svodidel. Z povinného ručení se v takovém případě oprava vašeho auta nehradí, protože jste škodu způsobili sami. Havarijní pojištění může náklady pokrýt, ovšem po odečtení sjednané spoluúčasti a při splnění podmínek smlouvy. Právě spoluúčast bývá částka, na kterou řidiči při sjednávání příliš nemyslí. Při škodě se ale projeví okamžitě.
Do běžného rozsahu patří také krádež. Pojištění může chránit proti odcizení celého vozidla, ale i jeho jednotlivých částí. Zloděj nemusí odvézt celý automobil – někdy zmizí například světla, kola nebo jiné snadno prodejné součásti. Havarijní pojištění se často vztahuje rovněž na vandalismus, tedy úmyslné poškození cizí osobou. Propíchané pneumatiky, poškrábaný lak nebo rozbité okno proto mohou spadat do jiného krytí než samotná nehoda.
Rozsah ochrany se hodí hlavně ve chvíli, kdy auto stojí venku a majitel nemůže ovlivnit, co se kolem něj děje. Poškození zaparkovaného vozu vandaly nebo krádež se totiž neřídí tím, jak opatrně řidič jezdí. U některých smluv se přitom řeší také způsob zabezpečení vozidla, místo, kde bylo zaparkované, nebo to, zda měl majitel k dispozici všechny klíče.
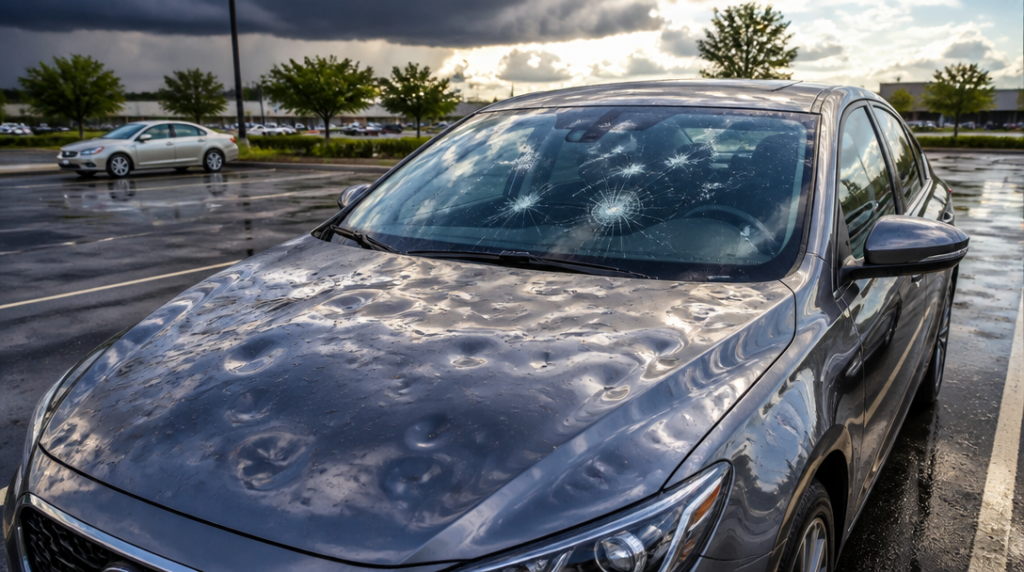
Havarijní pojištění se vztahuje i na živelní škody. Typickým příkladem jsou kroupy, povodeň nebo vichřice. Kroupy mohou během několika minut proměnit kapotu a střechu v důlkovaný plech, zatímco voda dokáže poškodit interiér, elektroniku i motor. Vichřice zase může na auto shodit větev nebo část střechy. Takové události nevznikají vinou řidiče, přesto mohou znamenat nákladnou opravu.
Samostatně nebo jako součást širšího balíčku lze sjednat také pojištění skel. To se může týkat čelního, bočních i zadního skla a u některých variant také střešního okna. Prasklina po zásahu kamínkem vypadá zprvu jako drobnost, jenže u moderního auta bývají ve skle kamery a senzory bezpečnostních systémů. Výměna pak není jen otázkou nového skla a několika minut práce.
Pozornost si zaslouží i střet se zvěří. Některé varianty havarijního pojištění kryjí přímý náraz například do srny nebo divočáka, jiné zahrnují také poškození zaparkovaného auta zvěří. Rozdíl může být podstatný. Pokud zvíře poškodí zaparkovaný vůz, nejde o situaci, kterou by řidič obvykle spojoval s dopravní nehodou, přesto pro ni může být v pojistce samostatné krytí.
U nových automobilů se někdy sjednává také pojištění GAP. To má význam především při krádeži nebo totální škodě, kdy už vůz nejde rozumně opravit. Běžná náhrada se může odvíjet od aktuální hodnoty auta, která po několika letech klesá. GAP může v takové situaci doplatit rozdíl do ceny, za kterou bylo nové vozidlo pořízeno. Pro majitele financujícího auto úvěrem nebo leasingem může být taková ochrana užitečná i kvůli zůstatku financování.
Samotný název produktu ale ještě neříká, co přesně pojišťovna zaplatí. Nabídky se liší rozsahem rizik i podmínkami. Někde se sjednává balíček zahrnující havárii, odcizení, vandalismus a živel, jinde lze jednotlivá rizika přidávat samostatně. Rozdíly bývají také v limitech, spoluúčasti, způsobu výpočtu škody nebo v tom, zda pojišťovna poskytne náhradní vůz a asistenci.
Při škodě proto nestačí vědět, že máte „havarijko“. Je třeba ověřit, zda konkrétní událost patří mezi sjednaná rizika, jak rychle ji nahlásit, jaké doklady dodat a zda pojišťovna vyžaduje prohlídku vozidla před opravou. U krádeže nebo vandalismu se zpravidla neobejdete bez oznámení policii. Podmínky se mohou lišit i podle stáří vozidla, jeho výbavy a způsobu používání.
Největší omyl vzniká tehdy, když řidič považuje havarijní pojištění za neomezený servis na všechno, co se s autem stane. Běžné opotřebení, technická porucha nebo škoda způsobená porušením smluvních podmínek nemusí být pojištěnou událostí. Stejně tak může mít význam, zda byl vůz řádně uzamčený, zda měl platnou technickou kontrolu nebo zda řidič dodržel povinnosti stanovené smlouvou. Papírově malý rozdíl v podmínkách pak může rozhodnout o tom, jestli pojišťovna uhradí celou opravu, její část, nebo nic.
Havarijní pojištění tedy chrání především před nákladnými a náhlými škodami na vlastním autě: po havárii, při krádeži, vandalismu, živlu, poškození skel nebo střetu se zvěří. Smysl jednotlivých připojištění se mění podle hodnoty vozu, způsobu parkování i toho, jak velkou ztrátu by majitel dokázal zaplatit z vlastních peněz. U nového auta může být rozdíl mezi aktuální hodnotou a původní pořizovací cenou otázkou statisíců, zatímco u staršího vozu dává větší smysl pečlivě porovnat cenu pojištění s částkou, kterou by případná oprava skutečně stála.



