
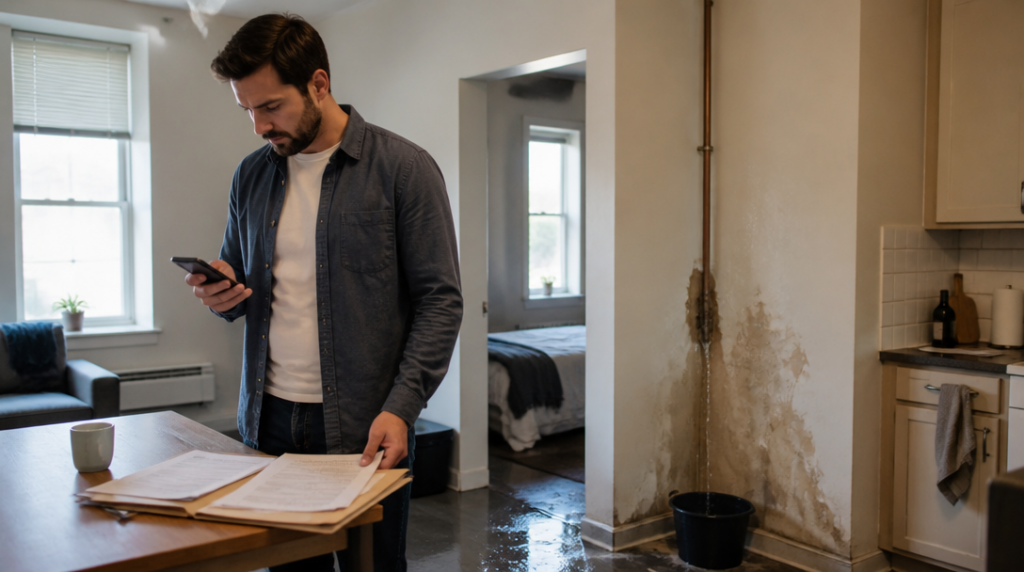
Telefon zazvoní ve chvíli, kdy stojíte u prasklého potrubí a sbíráte vodu z podlahy. Škodu nafotíte, zavoláte pojišťovně a odešlete oznámení. Pak začne čekání na technika, rozhodnutí a peníze.
U jednoduchých případů může pojišťovna vyplatit pojistné plnění už během několika dnů. U složitějších škod se lhůta prodlužuje na týdny, někdy i měsíce. Rozhoduje hlavně rozsah škody, množství dokladů a to, zda má pojišťovna všechny potřebné informace.
Tři měsíce na šetření
Pojišťovna musí šetření zahájit bez zbytečného odkladu poté, co jí pojistnou událost oznámíte. Neznamená to ale, že peníze musí poslat okamžitě. Nejprve ověřuje, zda událost skutečně spadá pod sjednané pojištění a v jaké výši škoda vznikla.
Standardní hranicí pro ukončení šetření jsou tři měsíce od nahlášení události. Do této doby by měla pojišťovna případ uzavřít, případně rozhodnout, zda a v jakém rozsahu pojistné plnění vyplatí.
Tři měsíce nejsou automatická čekací lhůta, během níž se nic neděje. U běžné škody může být rozhodnuto mnohem dříve. Pokud například doložíte fotografie, faktury a další požadované dokumenty a okolnosti události jsou jasné, vyřízení často nezabere ani několik týdnů.
U složitějšího případu potřebuje pojišťovna více času. Může jít o rozsáhlé poškození domu, dopravní nehodu s nejasným průběhem nebo škodu, u níž musí posoudit odpovědnost další osoby. Každý nový dokument může šetření urychlit, ale také otevřít další otázky.
Kdy přijdou peníze
Po skončení šetření je pojistné plnění splatné do 15 dnů. Tato lhůta se počítá až od okamžiku, kdy pojišťovna šetření uzavře, nikoli od chvíle, kdy škodu nahlásíte.
Prakticky tedy mohou nastat dvě odlišné situace. Pojišťovna oznámení vyřídí například za deset dnů a peníze odešle nejpozději do dalších 15 dnů. Nebo šetření trvá delší dobu, protože chybějí podklady, a patnáctidenní lhůta začne běžet až po jeho ukončení.
U jednoduchých případů se výplata může uskutečnit přibližně do pěti dnů od nahlášení. U složitějších škod může trvat zhruba dvacet dnů. Jde však o orientační praxi, nikoli o pevnou lhůtu pro všechny pojistné události.
Proč se vyřízení protahuje
Nejčastějším důvodem bývají chybějící dokumenty. Pojišťovna může chtít fotografie poškození, doklad o vlastnictví, fakturu za opravu, policejní záznam nebo lékařské zprávy. Dokud nemá podklady potřebné k posouzení případu, nemusí být možné šetření uzavřít.
Zdržení vzniká také tehdy, když není jasné, co se přesně stalo. U nehody se posuzuje průběh události a odpovědnost jednotlivých účastníků. U škody na majetku se zase zkoumá příčina poškození, rozsah opravy a to, zda se na událost vztahují výluky nebo spoluúčast.
Někdy musí pojišťovna vyslat likvidátora přímo na místo. Ten si prohlédne poškození, pořídí záznam a odhadne náklady. U velké škody může být potřeba odborný posudek. Takový proces je pomalejší než kontrola několika fotografií zaslaných přes internet.
Mně se u podobných situací osvědčuje představit si pojistnou událost jako složku s několika chybějícími papíry. Dokud v ní jeden důležitý dokument není, vyřízení stojí na místě, i když pojišťovna už případ eviduje.
Co musí pojišťovna sdělit po třech měsících
Jestliže šetření trvá déle než tři měsíce od nahlášení, pojišťovna musí sdělit důvod, proč případ dosud neuzavřela. O vysvětlení můžete požádat také písemně. Písemná žádost se hodí hlavně tehdy, když nevíte, co přesně se děje a kdy lze rozhodnutí očekávat.
Odpověď by neměla zůstat u neurčitého tvrzení, že se na případu pracuje. Pojišťovna má uvést konkrétní důvod prodlení, například čekání na odborný posudek, policejní dokumentaci nebo další podklady.
Pokud šetření trvá déle z důvodů na straně pojišťovny, dostává se pojišťovna do prodlení. Jiná situace nastává, když objektivně čeká na dokument, který má dodat klient, policie, lékař nebo jiná osoba. Právě proto je užitečné hlídat si, zda pojišťovna skutečně čeká na něco konkrétního.
Jak čekání zkrátit
Škodu nahlaste co nejdříve a popište ji věcně. Uveďte datum, místo, průběh události a předběžný rozsah poškození. Fotografie pořiďte ještě před úklidem nebo opravou, pokud to situace dovoluje.
Doklady posílejte přehledně a uschovejte si potvrzení o jejich odeslání. Když pojišťovna požádá o doplnění, reagujte co nejrychleji. Opravu ale nezačínejte dříve, než si ověříte, zda chce pojišťovna škodu nejprve prohlédnout; u havárie nebo akutního poškození samozřejmě nejdříve zabraňte dalším škodám.
Po každém telefonátu si poznamenejte datum, jméno pracovníka a domluvený další postup. Pokud se případ nehýbe, napište pojišťovně a požádejte o aktuální stav šetření. Po uplynutí tří měsíců se ptejte také na konkrétní důvod pokračujícího vyřizování.
Nejkratší odpověď tedy zní: jednoduchá pojistná událost může být vyřízena během několika dnů, standardní šetření však může trvat až tři měsíce. Po jeho skončení má pojišťovna na výplatu pojistného plnění ještě 15 dnů.



