
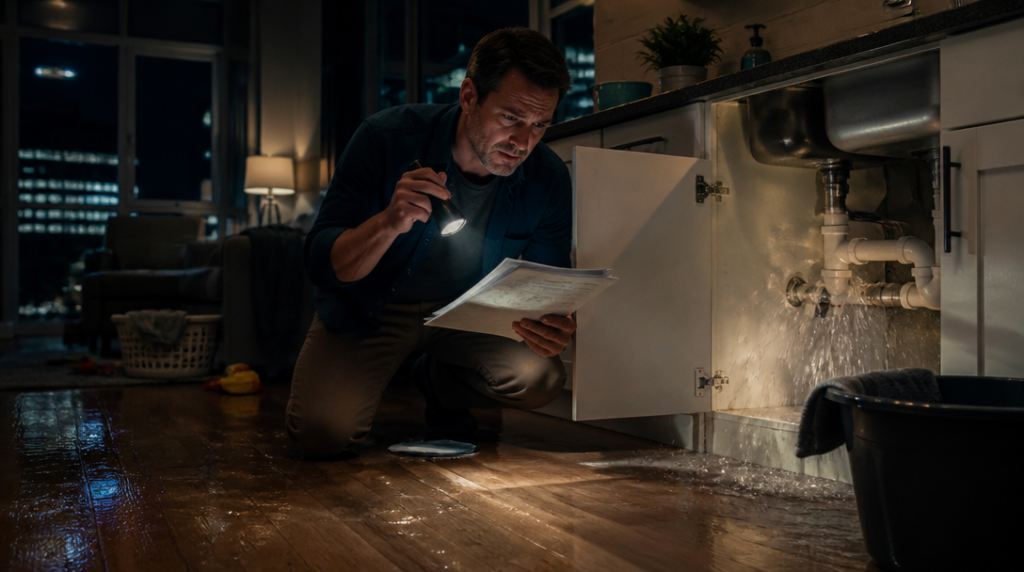
Když se v noci ozve rána a z kuchyně začne téct voda, člověk nejdřív hledá hlavní uzávěr. Teprve potom přemýšlí, kolik bude stát oprava podlahy, kuchyňské linky a možná i bytu pod ním. V tu chvíli se v šuplíku objeví pojistná smlouva. Několik stran podmínek, tabulek a výjimek najednou působí skoro stejně hrozivě jako samotná havárie.
Pojištění je ve své podstatě dohoda o rozložení rizika. Klient pravidelně platí pojistné a pojišťovna se zavazuje, že při předem vymezené události uhradí vzniklou škodu nebo vyplatí sjednanou částku. Nejde ale o bezedný účet, ze kterého lze čerpat při jakémkoli problému. Rozhoduje přesné znění smlouvy, rozsah krytí, výše limitu a také spoluúčast.
Spoluúčast je část škody, kterou klient zaplatí sám. Může být pevně stanovená částka, případně procento ze škody. Když oprava stojí méně než sjednaná spoluúčast, pojišťovna obvykle nic nevyplatí. U větší škody se část odečte a zbytek hradí pojišťovna, nejvýše však do limitu pojistky. Právě limit bývá v praxi podstatnější než reklamní název produktu. Pojistka může znít široce, ale při škodě rozhoduje konkrétní částka uvedená ve smlouvě.
Výše pojistného se odvíjí od rizika, které pojišťovna přebírá. U auta hraje roli například typ vozidla, jeho používání a historie škod. U domácnosti se zohledňuje hodnota nemovitosti nebo vybavení, poloha a zvolený rozsah ochrany. Klient si často může vybrat mezi levnější variantou s užším krytím a dražší smlouvou s vyššími limity. Úspora na pojistném ale nemusí vypadat dobře ve chvíli, kdy škoda převýší sjednané maximum.
Co může pojištění domácnosti a auta pokrýt
Pojištění domácnosti se obvykle skládá z několika vrstev. Jedna chrání samotný dům nebo byt, jiná movité vybavení, například nábytek, elektroniku či osobní věci. Součástí může být také pojištění odpovědnosti za škodu. To se hodí ve chvíli, kdy voda z prasklého potrubí poškodí sousedův byt nebo někdo z domácnosti způsobí škodu jiné osobě.
Některé smlouvy zahrnují i náklady na náhradní bydlení. Když je dům po požáru nebo jiné kryté události dočasně neobyvatelný, pojišťovna může přispět na ubytování po dobu opravy. Neznamená to však automaticky úhradu každého výdaje, který s nuceným stěhováním souvisí. Podmínky mohou určovat časový limit i maximální částku.
Povodeň a zemětřesení se v některých pojistných systémech, například ve Spojených státech, často sjednávají zvlášť. Stejně tak mohou být z běžné smlouvy vyloučeny škody způsobené dlouhodobým zanedbáním údržby, opotřebením nebo událostí, před níž měl vlastník možnost se chránit. Pojišťovna neřeší jen to, že k poškození došlo. Zkoumá také příčinu.
U automobilů se v USA pod označením „full coverage“ obvykle kombinuje havarijní pojištění s takzvaným komplexním krytím. Havarijní část se vztahuje na poškození vlastního vozu při nehodě, zatímco komplexní krytí může zahrnovat krádež, kroupy, povodeň, požár nebo střet se zvířetem. Ani takový balíček ale neznamená ochranu před úplně vším. Rozhodují výluky, limit a spoluúčast.
Po nehodě nebo jiné škodě je důležité jednat podle pokynů smlouvy. Poškození je vhodné zdokumentovat, uchovat účtenky a bez zbytečného odkladu oznámit pojistnou událost. Fotografie mokré zdi nebo nabouraného nárazníku někdy řeknou víc než dlouhé vysvětlování. Do opravy se člověk nemá pouštět způsobem, který by znemožnil posouzení škody, s výjimkou nutných kroků, aby se škoda dál nezvětšovala.
Život, zdraví a cena pojistky
Životní pojištění funguje jinak než pojištění domácnosti. U termínovaného životního pojištění se smlouva sjednává na určitou dobu, například na jeden, pět, deset nebo dvacet let, případně do stanoveného věku, třeba 65 let. Jestliže pojištěný během této doby zemře, oprávněná osoba obdrží sjednanou dávku. Výše pojistného souvisí s věkem, zdravotním stavem, délkou pojištění a částkou, která má být vyplacena.
Smyslem takové pojistky bývá ochrana rodiny před výpadkem příjmu. Hypotéka, péče o děti nebo dlouhodobé závazky nezmizí společně s člověkem, který je dosud financoval. Proto se při výběru neřeší pouze cena smlouvy, ale také to, komu má peníze pomoci a jak dlouho by měly nahradit chybějící příjem.
Zdravotní pojištění obvykle přispívá na návštěvy lékaře, hospitalizaci a léky. Ve Spojených státech mohou děti zůstat na zdravotním pojištění rodiče až do 26 let. I tady však existují spoluúčasti, limity, síť smluvních poskytovatelů a výkony, které smlouva nehradí v plné výši. Jedna návštěva ordinace tak může mít podle konkrétního plánu velmi rozdílnou cenu.
Na výslednou cenu pojištění může působit i něco, co nesouvisí přímo s poslední nehodou. Ve Spojených státech podle odhadu společnosti FICO používá úvěrové pojistné skóre přibližně 95 procent auto pojišťoven a 85 procent pojišťoven domácností tam, kde je takový postup povolen. Finanční historie se tedy může promítnout do nabídky, kterou klient dostane.
Pojistná smlouva připomíná mapu s vyznačenými cestami, slepými ulicemi a mosty, které se otevřou jen po připlacení. Nejdražší omyl bývá podepsat ji podle názvu produktu a podmínky si přečíst až po škodě. Tehdy už se totiž nevyjednává o tom, co by bylo užitečné mít, ale o tom, co bylo skutečně sjednáno.



