
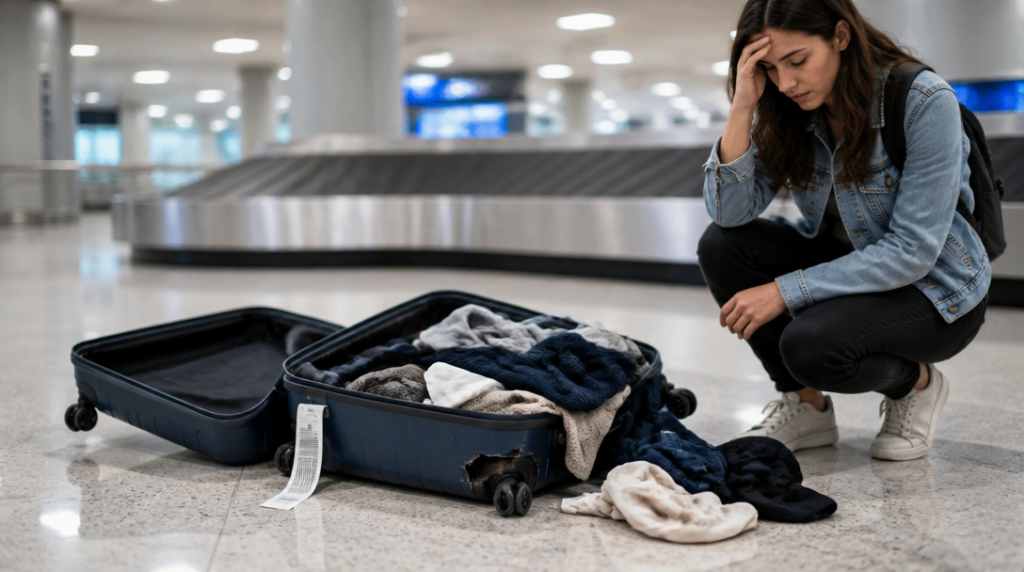
Co se stane, když vám letecká společnost kufr ztratí, ale jeho obsah měl hodnotu 40 000 korun – dostanete celou částku, nebo jen zlomek?
Odpověď závisí na smlouvě, nikoli pouze na ceně věcí v zavazadle. Pojištění zavazadel bývá součástí cestovního pojištění, případně se sjednává jako samostatné připojištění. Kryje nejčastěji ztrátu, poškození nebo krádež zavazadel, někdy také náklady způsobené jejich zpožděním.
Pojišťovna ale neproplácí automaticky všechno, co jste měli v kufru. Posuzuje, jak k události došlo, zda šlo o zavazadlo řádně zabezpečené a jestli jste dodrželi povinnosti uvedené ve smluvních podmínkách. U krádeže může být například podstatné, zda kufr zůstal bez dozoru nebo zda byl uložený v uzamčeném prostoru. U poškození se zase řeší, jestli nejde o běžné opotřebení.
Základním údajem je pojistný limit. Ten určuje nejvyšší částku, kterou může pojišťovna za škodu vyplatit. Allianz Travel PLUS například nabízí pro ztrátu, poškození či odcizení zavazadel limity 25 000, 50 000 nebo 100 000 korun podle zvoleného balíčku. Vyšší limit ale neznamená, že pojišťovna bez dalšího uhradí plnou cenu každé věci. Do výpočtu vstupuje skutečná hodnota, stáří předmětu a případná spoluúčast.
U elektroniky, šperků, hodinek nebo dražšího sportovního vybavení se vyplatí číst podmínky ještě pozorněji. Cennosti mívají vlastní sublimit, tedy nižší hranici uvnitř celkového limitu zavazadel. U Allianz činí sublimit pro cennosti 50 procent z celkového limitu zavazadel. Kdo má tedy pojištění zavazadel s limitem 50 000 korun, nemusí mít na cennosti k dispozici dalších 50 000 korun, ale nejvýše polovinu této částky.
Pojištění se také může vztahovat jinak na odbavené zavazadlo a jinak na věci, které máte u sebe. Kabelka odložená na židli v restauraci, kufr ponechaný v hotelové chodbě nebo batoh v autě mohou být podle okolností posuzovány odlišně. Některé smlouvy navíc vylučují hotovost, doklady, zbraně, potraviny nebo věci převážené v rozporu s přepravními pravidly.
Co pojištění řeší při zpoždění kufru
Zpoždění odbaveného zavazadla není totéž co jeho ztráta. Pojištění v takové situaci obvykle hradí nezbytné náhradní věci, například základní oblečení a hygienické potřeby. Nejde o rozpočet na kompletní nové vybavení dovolené. Pojišťovna očekává přiměřené výdaje a obvykle požaduje účtenky.
U Allianz se zpoždění odbaveného zavazadla stává pojistnou událostí po nejméně sedmi hodinách. Podle balíčku může plnění dosáhnout 5 000 nebo 10 000 korun. ERV SingleTrip pracuje s jiným nastavením: při zpoždění vyplácí až 5 000 korun za každých započatých 12 hodin, nejvýše však do limitu 10 000 korun. Nárok tam vzniká až po více než 12 hodinách od příletu do zahraničí.
Rozdíl několika hodin tak může znamenat rozdíl v tom, zda peníze dostanete vůbec. Před odletem proto nestačí zkontrolovat jen celkový limit. Zaměřte se i na čekací dobu a způsob výpočtu plnění. Formulace „za každých započatých 12 hodin“ není totéž jako jednorázová částka po překročení stanovené lhůty.
Při zpoždění si nechte od dopravce vystavit písemné potvrzení s důvodem a délkou zpoždění. ERV pro vyřízení nároku požaduje také letenku a účtenky za nezbytné náhradní věci. Bez těchto dokladů se může dokazování události i výše výdajů výrazně zkomplikovat. Praktické je vyfotit si potvrzení, účtenky i štítek od zavazadla hned na letišti, dokud máte všechny údaje po ruce.
U ztraceného nebo poškozeného kufru se nejprve obraťte na reklamační přepážku dopravce a sepište protokol. U letecké přepravy jde typicky o dokument, který pojišťovna potřebuje k ověření, že k události skutečně došlo. Schovejte si také zavazadlový štítek, palubní vstupenku, doklad o nákupu poškozené věci a případnou komunikaci s dopravcem.
Pojišťovna může chtít doložit, co zavazadlo obsahovalo a jakou hodnotu věci měly. U novější elektroniky pomůže účtenka nebo faktura, u starších předmětů může být nutné počítat s opotřebením. Fotografie obsahu kufru pořízená před cestou zní trochu přehnaně, ale při reklamaci dokáže ušetřit dlouhé dohledávání. Stačí rychlý snímek otevřeného zavazadla, na němž je vidět hlavní vybavení.
Sportovní vybavení má vlastní pravidla
Lyže, jízdní kola, potápěčská výbava nebo golfové hole často nespadají do běžného limitu zavazadel, případně se na ně vztahují zvláštní podmínky. Rozhoduje nejen způsob přepravy, ale také to, zda bylo vybavení zabaleno podle požadavků dopravce a zda pojištění takový předmět vůbec zahrnuje.
U Allianz lze sportovní vybavení připojistit. Limity pro jeho ztrátu, krádež či poškození činí 25 000 nebo 50 000 korun. U drahého kola nebo profesionální výbavy proto může být i vyšší varianta nedostatečná, pokud její hodnota přesahuje sjednaný limit.
Při výběru pojištění si zkontrolujte také územní platnost, délku pojištění, spoluúčast a výluky. Smlouva může odmítnout škodu vzniklou při nedbalém zacházení, v zavazadle ponechaném bez dozoru nebo při přepravě předmětu, který měl být přepravován zvláštním způsobem. Podmínky se liší i v tom, zda se plnění snižuje podle stáří věci a jestli pojišťovna hradí opravu, nebo pouze časovou hodnotu.
Když se kufr neobjeví na pásu, neodcházejte z letiště jen s příslibem, že se dopravce ozve. Nechte událost zapsat, uschovejte všechny dokumenty a s nákupem náhradních věcí počkejte na rozumnou míru. Právě kombinace včasného protokolu, přiměřených výdajů a doložitelné hodnoty obsahu bývá při likvidaci škody rozhodující.



