
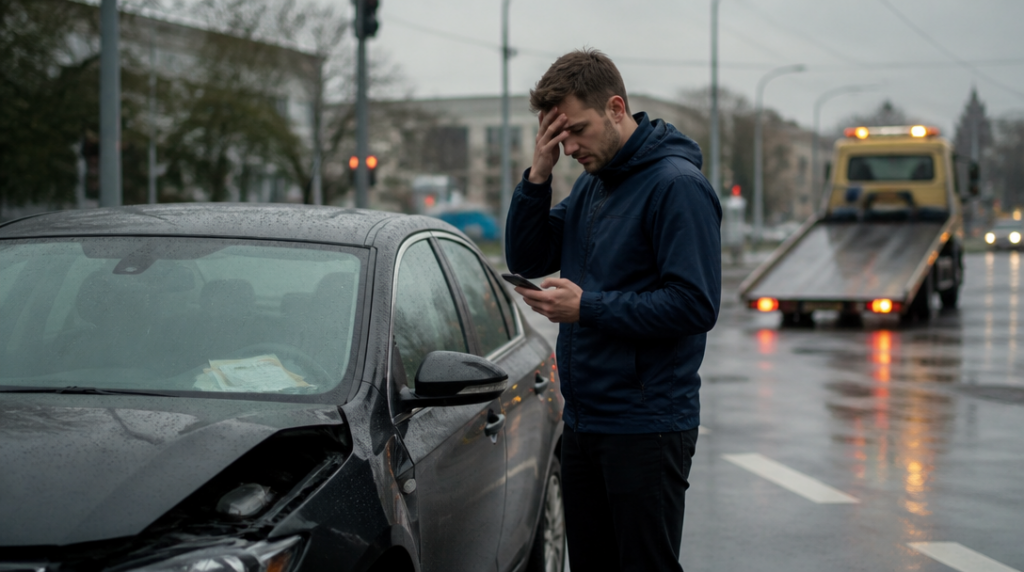
Na první pohled rozhodne cena. Na místě nehody ale často rozhodne limit, asistenční služba a způsob, jakým pojišťovna řeší škody. Právě proto může být nejlevnější nabídka překvapivě drahá.
Představte si běžné pondělní ráno. Na mokré křižovatce nedobrzdíte, narazíte do jiného auta a během několika vteřin řešíte odtah, zranění, opravu i telefonát pojišťovně. V tu chvíli už není podstatné, že jste při sjednání ušetřili několik stovek korun.
Cena je začátek, ne celé rozhodnutí
Povinné ručení musí mít každé vozidlo provozované na veřejných komunikacích. Od 1. ledna 2026 navíc vzrostly sazby příspěvku za nepojištěné vozidlo v průměru o 30 procent. Nechat auto bez pojištění se tak prodraží ještě výrazněji než dřív.
Cena pojistky se odvíjí od typu auta, jeho výkonu, bydliště, věku řidiče, předchozího škodního průběhu i zvolených limitů. Průměrné pojistné od roku 2017 zdražilo o 25 procent, zatímco průměrná škoda vzrostla o 55 procent. Pojišťovny tedy nezdražují jen podle chuti trhu; opravy a náhrady škod jsou skutečně nákladnější.
Při porovnávání nabídek si proto nejdřív nastavte stejné parametry. Jinak budete srovnávat levné pojištění s nízkým limitem proti dražší variantě, která nabízí podstatně širší ochranu. Takové porovnání vypadá výhodně jen na obrazovce.
Limity mohou rozhodnout o vašich penězích
Zákonné minimum povinného ručení činí 50 milionů korun na každého poškozeného při újmě na zdraví a 50 milionů korun na majetkové škody celkem. Jde o základ, nikoli automaticky o rozumnou volbu pro každého řidiče.
Při vážné nehodě se do škody nemusí započítat jen oprava dvou automobilů. Může jít o zdravotní péči, dlouhodobé následky, ušlý příjem, poškozený majetek nebo několik zničených vozidel. Vyšší limit proto dává smysl hlavně řidičům, kteří často cestují po dálnici, jezdí v hustém provozu nebo používají auto pracovně.
Rozdíl v ceně mezi základním a vyšším limitem nemusí být velký. Rozdíl v následcích, když pojistné plnění nestačí, už malý být nemusí. Před podpisem si proto ověřte nejen částku, ale také to, zda platí na osobu, nebo pro celou škodní událost.
Asistence se ukáže mimo domov
Asistenční služby bývají v základní variantě nastavené především na nehody. Řidič pak předpokládá, že mu pojišťovna pomůže při každém problému, jenže porucha, vybitá baterie nebo defekt mohou mít v podmínkách jiné zacházení.
Zkontrolujte, zda nabídka zahrnuje poruchu, odtah a pomoc v zahraničí. Důležitý je také limit odtahu, maximální vzdálenost, možnost náhradního vozidla a ubytování posádky. Rozdíl mezi odtahem do nejbližšího servisu a odtahem do místa bydliště může být v praxi zásadní.
Jednou jsem viděl řidiče, který si před cestou k moři vytiskl hlavně potvrzení o pojištění, ale podmínky asistence vůbec neotevřel. Když mu vůz vypověděl službu několik set kilometrů od domova, zjistil, že jeho základní balíček řeší nehodu, nikoli běžnou poruchu.
Zjistěte, co pojišťovna skutečně kryje
Povinné ručení hradí škody, které způsobíte někomu jinému. Škodu na vlastním vozidle viníka nekryje. Jestli chcete chránit také své auto, potřebujete havarijní pojištění nebo vhodně zvolená připojištění.
U havarijního pojištění sledujte hlavně rozsah rizik. Některé varianty kryjí havárii, odcizení, živelní události i vandalismus, jiné jen vybranou část. Pro majitele staršího auta nemusí být plné havarijní pojištění ekonomicky zajímavé, zatímco připojištění skel nebo střetu se zvěří může dávat větší smysl.
Pozornost věnujte spoluúčasti. Nižší pojistné často znamená, že při škodě zaplatíte vyšší část nákladů sami. Částka, která v nabídce vypadá nenápadně, může při opravě představovat citelný zásah do rozpočtu.
Škodní průběh ovlivní cenu
Pojišťovny musí zohlednit předchozí škodní průběh. Řidič bez nehod obvykle získává bonus, zatímco opakované škody mohou pojistku prodražit.
Při změně pojišťovny si pohlídejte, zda nový poskytovatel správně započítal vaše dosavadní bezeškodní období. Na požádání vám pojišťovna musí do 15 dnů vydat výpis pojistných událostí. Dokument se hodí hlavně tehdy, když nabídka neodpovídá tomu, co jste očekávali podle své historie.
Údaj o škodním průběhu si zkontrolujte ještě před uzavřením smlouvy. Chyba v evidenci se později opravuje hůř, zvlášť když už řešíte změnu smlouvy nebo pojistnou událost.
Podmínky čtěte před zaplacením
Nejvíc nepříjemných překvapení bývá schovaných ve výlukách a omezeních. Projděte si, jak pojišťovna posuzuje alkohol, používání auta k podnikání, zapůjčení vozidla jiné osobě, územní platnost nebo povinnost zabezpečení.
U havarijního pojištění si ověřte také způsob výpočtu pojistného plnění. Rozhoduje, zda pojišťovna vychází z obvyklé ceny vozidla, rozpočtu opravy nebo faktury ze smluvního servisu. U staršího auta může mít velký význam i to, jak se stanovuje totální škoda.
Pojišťovna by měla být dostupná ve chvíli, kdy ji potřebujete. Zjistěte, zda nabízí nepřetržitou linku, online hlášení škody, přehlednou komunikaci a možnost sledovat stav vyřízení. Rychlá reakce sice nezmění rozsah nehody, může ale výrazně zkrátit dobu, po kterou zůstane auto mimo provoz.
Nezapomeňte na cestu za hranice
Od 1. října 2024 se v Česku platnost povinného ručení ověřuje online. Do zahraničí se ale stále doporučuje vozit zelenou kartu, ať už v papírové, nebo elektronické podobě podle pravidel dané země.
Před cestou si ověřte územní rozsah pojištění a podmínky asistence v zahraničí. Zajímat vás může tlumočení, doprava posádky, náhradní ubytování i repatriace nepojízdného vozidla. Krátký výlet se potom nemusí změnit v logistický problém jen kvůli jedné kontrolce na palubní desce.
Dobrá nabídka není ta s nejnižší částkou v prvním řádku. Je to smlouva, u které přesně víte, jaký limit máte, co zaplatí pojišťovna, co zůstane na vás a komu zavoláte, když se na silnici ozve rána místo motoru.



