
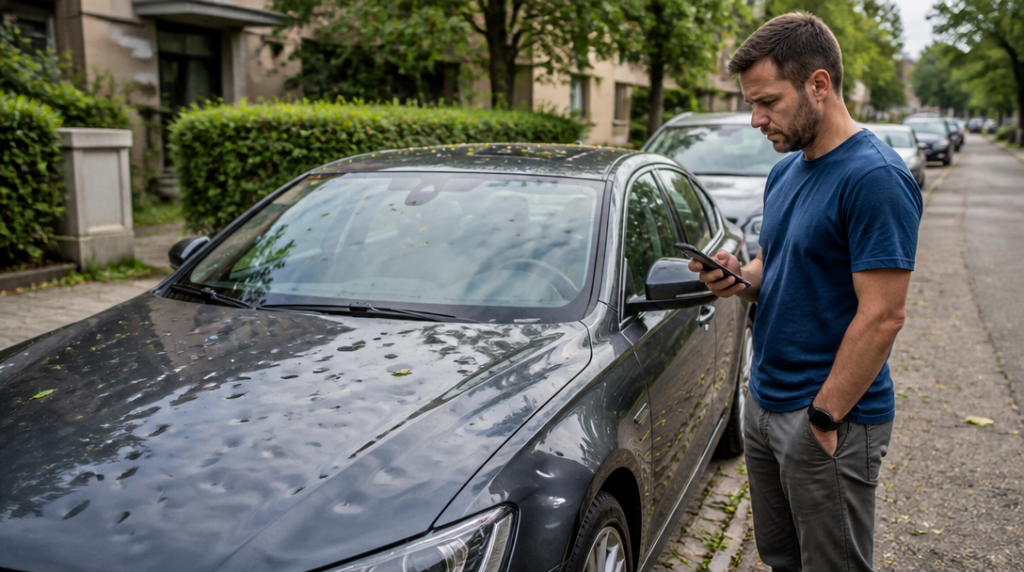
Kolik peněz byste dokázali bez mrknutí oka zaplatit za opravu nebo náhradu svého auta, kdyby vám zítra zmizelo z parkoviště? Právě odpověď na tuhle otázku často ukáže, jestli se vám havarijní pojištění vyplatí, nebo jen každý rok posíláte pojišťovně peníze za pocit klidu.
Havarijní pojištění se hodí hlavně tehdy, když má vůz vyšší hodnotu a jeho ztráta by rodinný rozpočet citelně zasáhla. Typický příklad představuje nové auto, případně několik let starý vůz, do kterého jste vložili větší část úspor. Stačí jedna nepozornost na mokré silnici, krupobití, vandalismus nebo krádež a škoda se může vyšplhat na desítky či stovky tisíc korun. Povinné ručení v takové situaci nepomůže, protože kryje škody, které způsobíte někomu jinému. Havarijní pojištění chrání vaše auto.
U nového vozu bývá rozhodování poměrně snadné. Jeho cena je vysoká, opravy moderních systémů nejsou levné a první roky navíc rychle přicházíte o hodnotu auta. Havarijní pojištění se často sjednává také u financovaných vozů. Leasingová společnost nebo poskytovatel úvěru ho může vyžadovat přímo ve smlouvě, takže prostor pro vlastní rozhodování je v takovém případě omezený.
V roce 2026 se běžné roční pojistné nejčastěji pohybuje přibližně mezi 6 000 a 12 000 korunami. Častá spoluúčast činí 5 000 korun. Neznamená to ale, že podobnou částku zaplatí každý řidič. Cena závisí na hodnotě a stáří auta, bydlišti, rozsahu krytí, zabezpečení i historii škod. Rozdíly mezi pojišťovnami mohou být překvapivě velké.
U Dacie Sandero z roku 2022 s hodnotou 297 400 korun se nabídky pro rok 2025 pohybovaly od 4 540 do 8 314 korun ročně. U Škody Karoq z roku 2021 v hodnotě 458 200 korun činil rozdíl mezi nejlevnější a nejdražší nabídkou 7 052 korun. To už není částka, kterou by člověk přehlédl při nákupu kávy a něčeho sladkého na cestu. Porovnat několik variant se proto vyplatí, stejně jako si pohlídat, co přesně pojištění zahrnuje.
Největší past bývá v představě, že havarijní pojištění automaticky zaplatí všechno. Některé smlouvy kryjí jen havárii a živelní události, jiné přidávají krádež, vandalismus, poškození skel nebo střet se zvěří. Rozhoduje také spoluúčast. Když je nastavená na 5 000 korun, menší škodu si hradíte sami a pojišťovna řeší až zbytek. Vyšší spoluúčast může snížit pojistné, při opravě ale sáhnete hlouběji do kapsy.
U staršího auta se proto vyplatí počítat, ne jen poslouchat doporučení známých. Řekněme, že má vůz hodnotu 60 000 korun a roční pojistné činí 6 000 korun. Za jediný rok tak zaplatíte desetinu hodnoty auta. To je hranice, při které už havarijní pojištění často ekonomicky nevychází, zvlášť když smlouva obsahuje vyšší spoluúčast a pojišťovna při velké škodě vychází z aktuální, nikoli původní ceny vozu.
Neznamená to, že starší auto nemá cenu pojišťovat. Pokud bez něj nemůžete fungovat, parkujete venku v rizikové lokalitě nebo by vás krádež dostala do vážných finančních potíží, může dávat smysl užší krytí. Zvolit lze například pojištění proti krádeži, živlům nebo poškození skel, aniž byste platili plný balík pro všechny možné situace. Některé pojišťovny dnes nabízejí havarijní produkty i pro vozy starší čtyř let a sjednat je lze až pro auta stará dvacet let. Podmínky se ale liší a stáří samo o sobě ještě neříká, jak výhodná smlouva bude.
Důležitá je také vaše finanční rezerva. Majitel deset let starého auta za 150 000 korun může mít havarijní pojištění zbytečné, pokud má dost peněz na nečekanou opravu a případnou ztrátu by zvládl. Jiný řidič se stejným autem může pojištění potřebovat, protože by po krádeži neměl ani na akontaci náhradního vozu. Matematika je stejná, životní situace nikoli.
Před podpisem smlouvy si proto zjistěte aktuální hodnotu auta a spočítejte, kolik zaplatíte za tři nebo pět let. Potom částku porovnejte s tím, co byste skutečně získali při totální škodě. Zkontrolujte limity, výluky, způsob výpočtu hodnoty vozu i to, zda pojišťovna požaduje konkrétní zabezpečení. U dražšího nebo financovaného auta bývá havarijní pojištění rozumnou ochranou. U vozu, jehož hodnota se blíží ročnímu pojistnému několikanásobně, už může být lepší odkládat si stejnou částku bokem a nechat si jen krytí rizik, která by vás finančně opravdu položila.



