
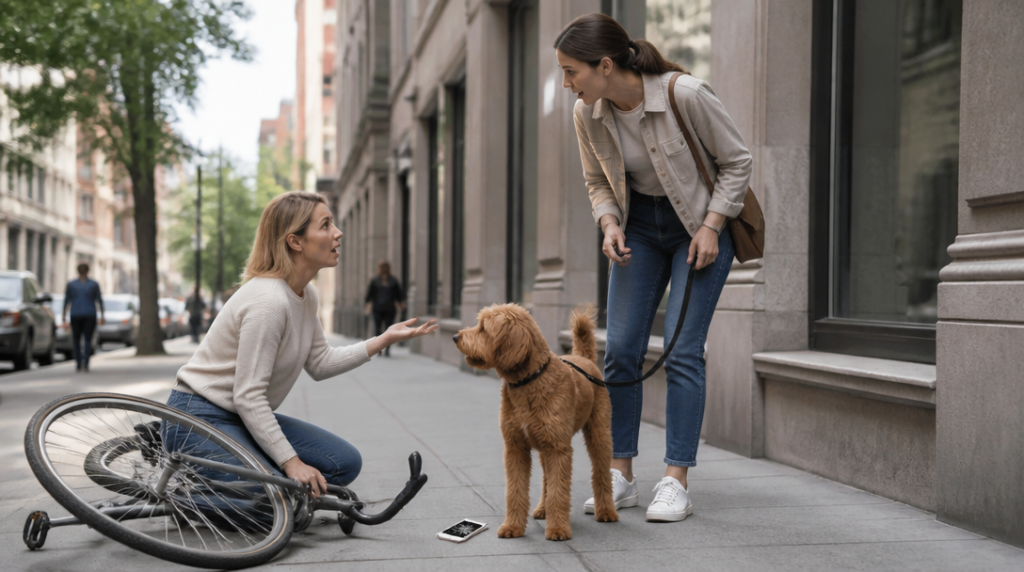
Kolik byste zaplatili, kdyby váš pes vběhl pod auto, způsobil nehodu a někdo po vás požadoval náhradu škody v řádu milionů korun? Většina majitelů si podobnou scénu představí jen jako nepříjemnou výjimku. Pojišťovny ji ale mají ve statistikách a domácí mazlíčci se v jejich portfoliích objevují častěji, než by se mohlo zdát.
U jedné z velkých pojišťoven tvoří škody způsobené domácími mazlíčky přibližně osm procent všech likvidovaných událostí v pojištění odpovědnosti. Nejde tedy jen o pokousaného pošťáka nebo roztržené kalhoty. Zvíře může poškodit cizí majetek, zavinit pád člověka nebo utéct na silnici a spustit řetězec událostí, jehož účet rychle překročí běžné rodinné úspory.
Samotné pojištění zvířete ovšem není jedna konkrétní věc. Smlouvy obvykle oddělují veterinární péči od odpovědnosti za škodu. První část pomáhá s náklady na léčbu psa či kočky, druhá řeší peníze, které může majitel dlužit někomu jinému. Kdo si sjedná jen veterinární krytí, nemusí mít vyřešený problém ve chvíli, kdy zvíře poškodí cizí majetek. A opačně: vysoký limit odpovědnosti nezaplatí automaticky operaci vlastního psa.
Na trhu jsou rozdíly překvapivě výrazné. Colonnade od listopadu 2025 nabízí pojištění psa a kočky s odpovědností za škody až do 2,5 milionu korun. Léčebné výlohy lze podle nabídky krýt až do 100 tisíc korun a cena začíná na částce nižší než 17 korun denně. V přepočtu jde o několik stokorun měsíčně, což může vypadat jako drobný výdaj vedle krmiva, očkování a dalších pravidelných nákladů.
Podobně vysoký limit nabízí také PetExpert od ČSOB Pojišťovny, kde odpovědnost za škody způsobené zvířetem dosahuje dvou milionů korun ročně. Slovo „ročně“ není kosmetický detail. U každé smlouvy je třeba zjistit, zda se limit vztahuje na jednu událost, všechny události dohromady, nebo na konkrétní pojistné období. Rozdíl se projeví až ve chvíli, kdy během roku nastane více problémů.
Ještě výš míří varianta KB Pojišťovny. Za 100 korun měsíčně uvádí krytí škod až do pěti milionů korun a bez spoluúčasti majitele. To může být pro některé domácnosti přehlednější než levnější nabídka s nízkým limitem nebo s částkou, kterou musí pojištěný při každé škodě doplácet ze svého. Samotná cena ale odpověď neposkytne. Rozhoduje také rozsah výluk, územní platnost a podmínky, za nichž pojišťovna škodu uzná.
Právě výluky bývají místem, kde se reklamně působivá nabídka začne zmenšovat. Pojišťovna může posuzovat, zda byl pes pod dohledem, zda majitel dodržel místní pravidla a zda nešlo o situaci, kterou smlouva výslovně vylučuje. Problém může nastat také u některých plemen, při provozování zvířete k podnikání nebo tehdy, když majitel zanedbá povinnosti spojené s péčí. Bez přečtení pojistných podmínek zůstává vysoký limit jen velkým číslem v nabídce.
Překvapivě praktická otázka zní: kde přesně se odpovědnost sjednává? Někdy je součástí samostatného pojištění psa nebo kočky, jindy může být navázaná na pojištění občanské odpovědnosti v rámci domácnosti. Tyto produkty se nemusí překrývat. Majitel by měl ověřit, zda jeho stávající pojistka skutečně zahrnuje škody způsobené zvířetem, na jaký limit a zda se vztahuje na všechny členy domácnosti. Předpoklad, že „pojištění domácnosti pokryje všechno“, se může při likvidaci škody ukázat jako drahý omyl.
Jinou logiku má nabídka AXA. Připojištění psa nebo kočky umožňuje sjednat pro zvíře od tří měsíců do deseti let věku. Veterinární péči kryje do 30 tisíc korun a odpovědnost nastavuje podle sjednaného limitu. Věk tedy není okrajová podmínka, kterou lze přeskočit při rychlém online sjednání. U staršího zvířete může být nabídka omezená, případně se může lišit dostupný rozsah krytí.
Když jsem podobné podmínky porovnával, nejvíc mě zarazilo, jak snadno člověk zamění cenu za kvalitu. Sedmnáct korun denně zní příjemně, pět milionů zase uklidňujícím dojmem. Ani jedno však samo o sobě neříká, zda smlouva pomůže právě v konkrétní situaci: při útěku z nezajištěné zahrady, při konfliktu s jiným psem nebo při škodě v pronajatém bytě.
Majitel by proto měl před podpisem hledat hlavně odpovědi na několik konkrétních otázek. Platí odpovědnost i mimo jeho pozemek? Kryje smlouva škody způsobené při venčení? Je v ceně spoluúčast? Vztahuje se veterinární část na nemoc, úraz, operaci, nebo pouze na vybrané zákroky? A co se stane, když zvíře způsobí škodu opakovaně během jediného roku?
Rozumně nastavené pojištění nemusí znamenat nejvyšší dostupný limit ani nejnižší měsíční platbu. Smysl má teprve tehdy, když odpovídá způsobu života zvířete. Jiná rizika řeší majitel klidné kočky v bytě, jiná člověk s temperamentním psem, který každý den běhá po lese, cestuje a potkává desítky dalších lidí i zvířat.



