
Jedna otázka, která rozhodne
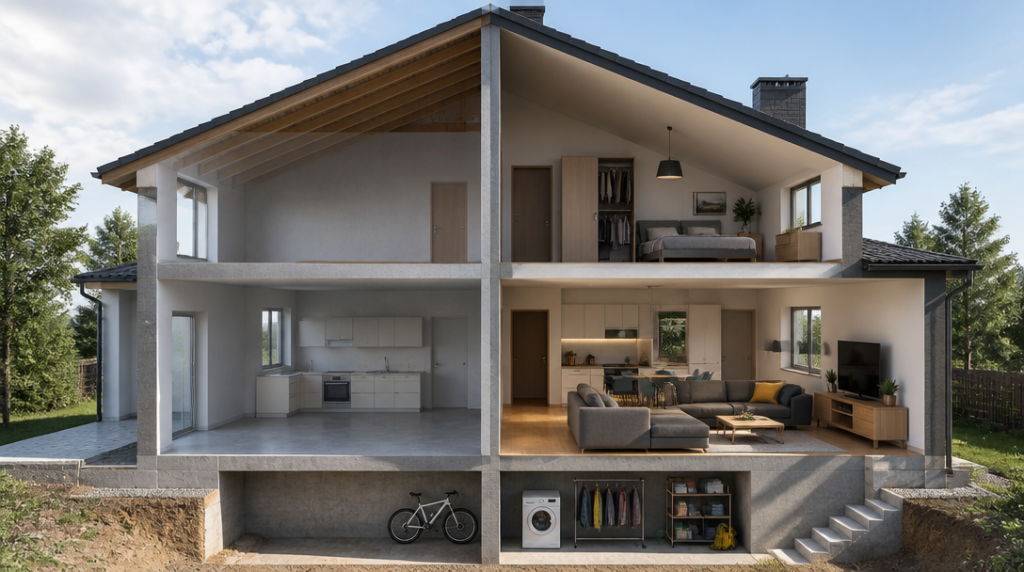
Kdyby někdo váš dům obrátil vzhůru nohama, co by spadlo na zem a co by zůstalo pevně připevněné ke stěnám?
Zní to jako poněkud bizarní domácí experiment, do kterého se nikomu nechce investovat ani čas, ani nábytek. Pojišťovny ale právě podobné pravidlo používají k jednoduchému rozlišení dvou často zaměňovaných produktů. Věci, které by vypadly, patří zpravidla do pojištění domácnosti. To, co by zůstalo spojeno se stavbou, spadá do pojištění stavby, respektive nemovitosti.
Rozdíl není slovíčkaření. Při škodě může rozhodnout o tom, zda dostanete peníze na novou lednici, opravu střechy, nebo jen zdvořilé vysvětlení, že daná věc patří do jiného pojištění.
Co chrání pojištění domácnosti
Pojištění domácnosti se vztahuje na movité věci uvnitř bytu, domu nebo jiné pojištěné domácnosti. Patří sem nábytek, elektronika, oblečení, sportovní vybavení a další předměty, které lze odnést. Televize, počítač, jízdní kolo, sedačka i zimní bundy tedy obvykle spadají právě sem. Stejně tak vybavení, které člověk pracně pořizuje po částech a jehož hodnotu si naplno uvědomí až ve chvíli, kdy zmizí nebo ho zničí voda.
Smlouva může řešit například škody po požáru, vytopení, vichřici, krádeži nebo vandalismu. Rozsah se však liší podle konkrétního produktu, zvolených rizik, limitů a výluk. Nestačí proto zahlédnout slovo „domácnost“ v názvu smlouvy a považovat všechno uvnitř za automaticky kryté. Pojištění není kouzelný plášť, který se v případě nehody rozprostře přes celý byt bez ohledu na drobný text.
Do domácnosti mohou patřit také věci uložené ve sklepě, garáži nebo na jiném místě, ale záleží na podmínkách smlouvy a limitech pro konkrétní prostory či typy majetku. U dražší elektroniky, sportovního vybavení, šperků nebo sbírek se vyplatí zkontrolovat, zda jejich hodnota nepřekračuje sjednaný limit. Pojišťovna totiž neodhadne cenu vašeho kola podle toho, jak hrdě se na ně díváte v předsíni.
Co spadá do pojištění stavby
Pojištění stavby nebo nemovitosti chrání samotný objekt a jeho pevné součásti. Týká se například domu, bytu, garáže nebo rekreačního objektu. Kryté mohou být zdi, střecha, okna, dveře a pevné instalace. Do této skupiny obvykle patří také to, co je se stavbou pevně spojeno a při běžném stěhování se neodnáší: vestavěná kuchyňská linka, sanitární vybavení, podlahy nebo pevně zabudované rozvody.
Když vichřice poškodí střechu, praskne zeď nebo požár zničí část konstrukce, řeší se škoda přes pojištění stavby. Když stejná událost poškodí volně stojící nábytek, spotřebiče a oblečení, přichází na řadu pojištění domácnosti. Jedna událost tak může zasáhnout oba typy pojištění najednou.
Právě tady vzniká nejčastější omyl. Člověk si pojistí dům, protože chce chránit svůj majetek, ale po vloupání zjistí, že pojištění stavby se týká zámku, dveří nebo poškozeného okna, nikoli televize a notebooku, které pachatel odnesl. Dům stojí dál, jen je najednou podivně prázdný.
Někdy zase pojistka domácnosti obsahuje i určité stavební součásti nebo drobné stavební úpravy. Rozhodující je vždy konkrétní smlouva, nikoli představa, že dvě podobně znějící pojistky musejí pokrývat totéž.
Nájemník, majitel a bytové družstvo
V nájmu si domácnost obvykle pojišťuje nájemník. Chrání tím vlastní nábytek, elektroniku, oblečení a další věci, které si do bytu přinesl. Stavbu pojišťuje vlastník nebo pronajímatel. Nájemník by měl zároveň zvážit pojištění odpovědnosti, protože škoda nemusí vzniknout jen jemu. Zapomenutá voda ve vaně dokáže navštívit i sousedy o patro níž a ti obvykle nebývají nadšeni z neplánované rekonstrukce stropu.
U bytu v osobním vlastnictví může být stavba pojištěná prostřednictvím společenství vlastníků jednotek. To ale neznamená, že vlastník může téma bez obav odložit. Měl by si ověřit pojistnou částku, limity a také stáří smlouvy SVJ. Pojištění uzavřené před lety nemusí odpovídat dnešním cenám stavebních prací ani rozsahu majetku, který má chránit.
Jak se vyhnout mezeře v krytí
Majitel rodinného domu obvykle potřebuje pojištění stavby i domácnosti. Jedno chrání konstrukci a pevné součásti, druhé vybavení a osobní věci. Nájemník zpravidla řeší hlavně domácnost a odpovědnost, zatímco o pojištění samotné nemovitosti se stará pronajímatel. U vlastního bytu je třeba zjistit, co už pokrývá smlouva SVJ a co zůstává na individuálním pojištění.
Při sjednávání má smysl projít nejen hlavní rizika, ale také limity, spoluúčast, výluky a způsob stanovení pojistné částky. U stavby je podstatné, zda částka odpovídá nákladům na její obnovení, ne jen ceně, za kterou by se možná prodala. U domácnosti zase pomůže sepsat si vybavení a schovat doklady nebo fotografie dražších věcí. Člověk si přitom často uvědomí, že jeho byt není vybavený „několika věcmi“, ale menším skladem elektroniky, textilu a předmětů, které se záhadně hromadí v každé zásuvce.
Podmínky se průběžně mění i u konkrétních produktů. Allianz má aktuální produktové podmínky pro pojištění MůjDomov od 1. prosince 2025. ČSOB u pojištění bytu aktuálně uvádí desetiprocentní slevu. Taková nabídka může být zajímavá, sama o sobě ale neříká nic o tom, zda smlouva správně pokrývá právě váš majetek a jeho hodnotu.
Nejrychlejší kontrola je překvapivě prostá: představte si, že z domu zmizí střecha, okna a vestavěná kuchyň, ale zároveň někdo odnese televizi, oblečení a kola. První skupina patří ke stavbě, druhá k domácnosti. Pokud máte sjednanou jen jednu část, zbytek může zůstat bez ochrany.



