
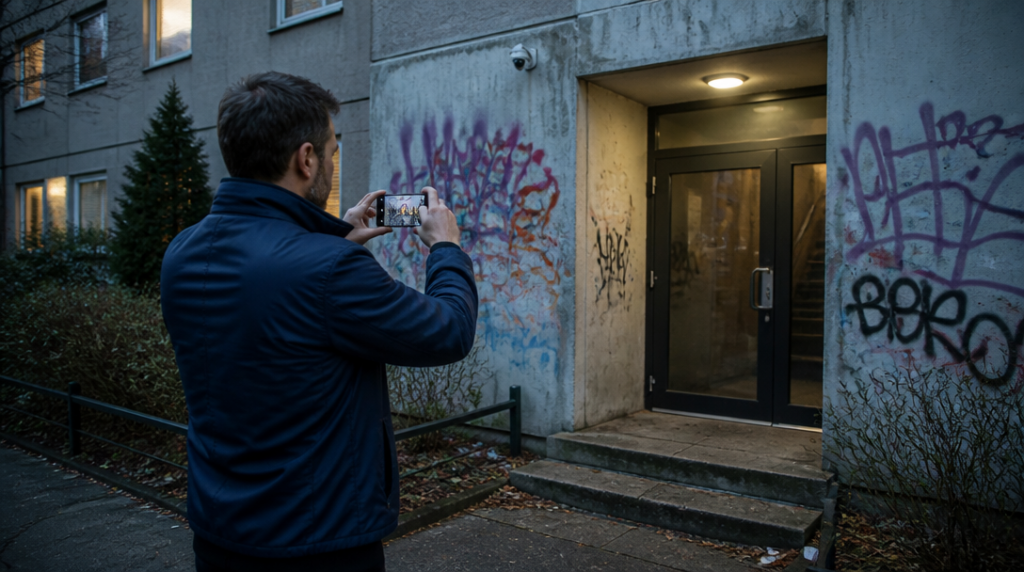
Správce bytového domu si všimne barevného nápisu přes celou fasádu. Úklidová firma odhadne odstranění na desítky tisíc korun, jenže pojistka má pro sprejery limit 500 000 korun a spoluúčast 10 000. Škoda se do krytí vejde, ale vlastník stále zaplatí část ze svého. U menšího domu to nemusí být problém. U rozsáhlejšího poškození fasády, výtahu nebo oplocení už mohou čísla vypadat úplně jinak.
Pojištění proti vandalismu proto není jedna univerzální položka, která automaticky zaplatí každý nápis na zdi. Rozhoduje, co smlouva považuje za vandalismus, zda zvlášť upravuje graffiti a jaké podmínky musí vlastník splnit.
Jeden pojem, několik rozdílných škod
Prostý vandalismus obvykle označuje úmyslné poškození nebo zničení majetku bez ohledu na to, zda pachatel něco ukradl. Může jít o rozbité dveře, poškrábaný výtah, poškozené vybavení společných prostor nebo poničené oplocení. Sprejerství bývá ve smlouvách vymezené samostatně, protože nápisy, malby a nástřiky mají jiný charakter škody a často vyžadují speciální čištění, přetření nebo výměnu povrchu.
Některé podmínky výslovně počítají s nápisy, malbami, spreji, polepením i poškrábáním. Jinde může být graffiti zařazené pod širší vandalismus, případně kryté jen do zvláštního sublimitů. Právě tady vzniká častý omyl: vlastník vidí ve smlouvě slovo „vandalismus“ a předpokládá, že se vztahuje i na všechny formy sprejerství. Takový výklad nemusí obstát.
U bytových domů se pro nezjištěného vandala objevuje roční limit až 500 000 korun. To může stačit na opakované menší zásahy, ale ne nutně na rozsáhlé poškození celé fasády. Ve zveřejněné smlouvě z roku 2025 byl například sjednán limit 10 milionů korun na prostý vandalismus, zatímco pro sprejery platil samostatný limit 500 000 korun. Rozdíl mezi oběma částkami ukazuje, proč se vyplatí číst jednotlivé řádky smlouvy, nikoli jen její obchodní název.
Limit pro sprejery může být mnohem nižší
Pojišťovna může nastavit jeden vysoký limit pro vandalismus a vedle něj výrazně nižší částku určenou výhradně na graffiti. Pokud se sprej objeví na několika domech v krátkém čase, limit se navíc může vyčerpat rychleji, než vlastník čeká. U některých smluv se sleduje roční úhrn, jinde se pracuje s limitem pro jednu pojistnou událost nebo s kombinací obou omezení.
Význam má také způsob stanovení pojistné částky. U domu s drahou fasádou může být půl milionu korun pouze částečná ochrana. Odstranění spreje přitom neznamená vždy jen umytí zdi. Někdy je třeba povrch přebrousit, nanést nový nátěr nebo vyměnit poškozenou část obkladu. Pokud se nepodaří zachovat původní vzhled, náklady mohou růst ještě výrazněji.
Do výpočtu se promítá i spoluúčast. Při spoluúčasti 10 000 korun se menší nápis za 15 000 korun z pojistky reálně vrátí jen zčásti. U opakovaného poškození se může řešit, zda jde o jednu událost, nebo o několik samostatných případů. Tuto otázku často určí datum zjištění, policejní protokol a formulace pojistných podmínek.
Kamerový záznam může rozhodnout o plnění
U nezjištěného pachatele pojišťovna zpravidla potřebuje doložit, že nešlo o běžné opotřebení, nedostatečnou údržbu nebo náhodné poškození. V některých podmínkách může postačit stopa pachatele nebo kamerový záznam. To je praktické hlavně u domů, kde kamera zachytí osobu u vchodu, na chodbě nebo u garáží, i když její totožnost zůstane neznámá.
Poškození je vhodné vyfotografovat ještě před čištěním a opravou. Správce by měl zaznamenat rozsah škody, přibližný čas zjištění a případné svědky. U větších škod se obvykle vyplatí oznámit událost policii. Samotné oznámení sice automaticky nezaručí pojistné plnění, vytváří však důležitý doklad o úmyslném jednání.
Kamerový systém má v takové situaci dvojí význam. Pomáhá odhalit pachatele a současně pojišťovně ukazuje, jak k poškození došlo. Ani kvalitní záznam ale nenahradí podmínky smlouvy. Pokud je graffiti z krytí výslovně vyloučené nebo byl překročen limit, video situaci nezmění.
Zabezpečení ovlivňuje nejen prevenci, ale i peníze
Pojistné podmínky mohou vyžadovat určitou úroveň zabezpečení objektu. U jednoho produktu se maximální plnění za poškození nápisem, malbou, rytím nebo nástřikem sprejem odvíjí právě od zabezpečení budovy. Rozhodovat mohou uzamykatelné vstupy, funkční dveře, osvětlení, oplocení nebo kamerový dohled.
Vlastník přitom nemusí splnit pouze obecnou představu o bezpečném domě. Smlouva může obsahovat konkrétní požadavky a jejich nesplnění může vést ke krácení plnění. Pokud například pojišťovna počítá s uzamčeným vstupem, ale dveře zůstávají trvale otevřené, při likvidaci škody se k této okolnosti může vrátit.
Z vlastní zkušenosti se správou domu je nejzrádnější právě fasáda: nápis vznikne za pár minut, zatímco jeho odstranění se řeší nabídkami, technologickými zkouškami a někdy i několika návštěvami firmy. Před podpisem smlouvy proto dává smysl zjistit, zda kryje samostatně graffiti, jaký má limit a zda zahrnuje také náklady na čištění nebo obnovu povrchu.
Co zkontrolovat před podpisem smlouvy
Největší pozornost si zaslouží čtyři údaje: limit pro prostý vandalismus, samostatný limit pro sprejery, spoluúčast a výluky. Samostatné krytí graffiti není automatickou součástí každého pojištění majetku. Smlouva může chránit budovu proti rozbití oken, ale nápisy na fasádě ponechat bez náhrady.
U bytových domů se vyplatí ověřit, zda pojištění zahrnuje společné prostory, výtah, garáže, oplocení, technická zařízení i venkovní prvky. Jiná pravidla mohou platit pro majetek obce, podnikatele a soukromého vlastníka. Odlišně se také posuzuje budova ve výstavbě, dlouhodobě neobývaný objekt nebo dům s opakovanými škodami.
Rozumné je porovnávat konkrétní modelovou situaci, ne jen cenu pojistky. Například: sprejer poškodí fasádu za 80 000 korun, pachatel není známý a k dispozici je kamerový záznam. Teprve odpověď na tuto otázku ukáže, zda pojištění funguje tak, jak vlastník očekává.



