
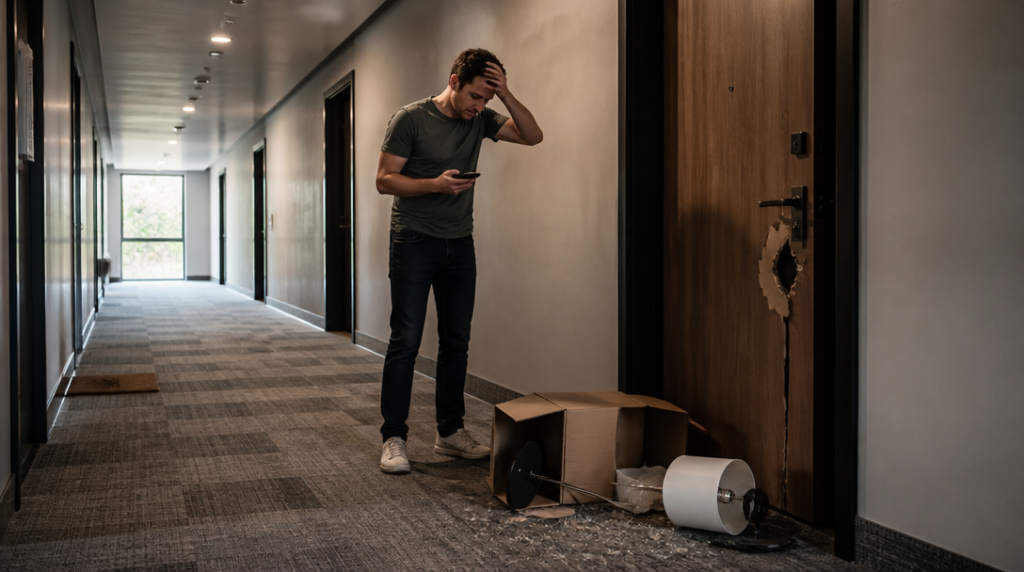
Petr nesl po schodech krabici s novou lampou, když mu uklouzla ruka. Krabice se skutálela o patro níž a roztříštila skleněnou výplň sousedových dveří. Nikomu se nic nestalo, jenže oprava vyšla na několik tisíc korun. Petr nejdřív nadával na schody, potom na vlastní nešikovnost a nakonec si vzpomněl, že má sjednané pojištění odpovědnosti v občanském životě. Lidově se mu říká „pojistka na blbost“.
Přezdívka zní trochu lehkovážně, samotné pojištění ale řeší velmi konkrétní problém: člověk neúmyslně způsobí škodu někomu jinému a musí ji podle pravidel odpovědnosti nahradit. Nejde přitom jen o rozbitou věc. Pojištění může krýt škody na zdraví, majetku a zvířatech i související finanční újmy, které vzniknou v běžném občanském životě.
Typická situace vypadá třeba tak, že při napouštění vany zapomenete zavřít vodu a vytopíte sousedův byt. Podobně může pojištění pomoci při poškození půjčeného vybavení nebo ve chvíli, kdy váš pes způsobí škodu. Stačí jeden nepozorný okamžik. U podobných příhod bývá nejnepříjemnější právě to, že člověk nejednal se špatným úmyslem, přesto může odpovídat za poměrně vysokou částku.
Představte si lyže půjčené od známého, drahý fotoaparát zapůjčený na dovolenou nebo dětské kolo, které si vezmete na víkend. Když věc upadne a poškodí se, může být rozhodující, zda konkrétní smlouva takovou situaci zahrnuje. Tady se vyplatí číst podmínky dřív než ve chvíli, kdy už máte v ruce rozbitý přístroj a druhá strana čeká na vysvětlení.
Pojištění se často vztahuje i na další členy domácnosti. U některých produktů jsou kryté osoby z rodiny, které s pojištěným trvale žijí ve společné domácnosti. Neznamená to ale automaticky, že je chráněný každý příbuzný, který se občas zastaví na návštěvě, ani každý člověk uvedený ve společné adrese. Rozhodující je přesné znění smlouvy a vymezení pojištěných osob.
Právě tady vzniká řada nedorozumění. Lidé si někdy představují, že pojištění odpovědnosti funguje jako univerzální finanční štít pro všechny nehody, pokuty a spory. Tak to není. Úmyslně způsobená škoda se z tohoto pojištění nehradí. Jestli někdo schválně rozbije sousedovi okno, nemůže svou odpovědnost jednoduše přenést na pojišťovnu.
Smlouvy mají i další výluky. U konkrétního produktu může být například výslovně vyloučena škoda způsobená zaměstnavateli. Rozbitý služební notebook nebo poškozené vybavení v práci tedy nemusí být kryté, i když by stejná nehoda s věcí patřící kamarádovi dopadla jinak. Rozdíl může udělat také to, zda šlo o věc půjčenou, pronajatou, svěřenou nebo používanou při podnikání.
Na pojištění proto nestačí pohlížet jen podle názvu. Důležitý je rozsah krytí, výše limitu a spoluúčast. Limit určuje nejvyšší částku, kterou pojišťovna za škody uhradí. U drobného rozbitého předmětu nemusí být rozdíl mezi nízkým a vyšším limitem patrný, ale u vážného úrazu nebo rozsáhlejší škody na majetku může jít o zásadní částky. Spoluúčast zase znamená, že část nákladů zůstane na pojištěném.
Stejně podstatné je, kde a při jakých činnostech pojištění platí. Běžný občanský život může zahrnovat domácnost, volný čas, sport nebo péči o zvíře, ale jednotlivé smlouvy se v detailech liší. Rizikovější sporty, práce načerno, podnikatelská činnost nebo používání motorového vozidla zpravidla spadají do jiných typů pojištění, případně do zvláštních připojištění. Pojištění odpovědnosti v občanském životě nenahrazuje povinné ručení ani pojištění odpovědnosti z výkonu zaměstnání.
Když už škoda nastane, vyplatí se zachovat klid a nic unáhleně neslibovat. Nejprve je potřeba zjistit, co se stalo, komu škoda vznikla a zda existují svědci nebo fotografie. Událost se následně oznamuje pojišťovně podle jejích pokynů. Poškozenému lze popsat průběh nehody, ale není rozumné bez znalosti okolností podepisovat uznání odpovědnosti nebo slibovat konkrétní částku. Pojišťovna posuzuje, zda za škodu skutečně odpovídáte a zda ji smlouva pokrývá.
Z vlastní zkušenosti člověk obvykle začne podobné pojištění řešit až po prvním malém průšvihu. Do té doby působí jako nenápadná položka mezi ostatními smlouvami. Teprve když na podlaze sousedova bytu stojí voda nebo když se na chodníku ozve křupnutí cizího telefonu, dojde, jak rychle se obyčejná nešikovnost může změnit v účet, který už není vůbec obyčejný.



