
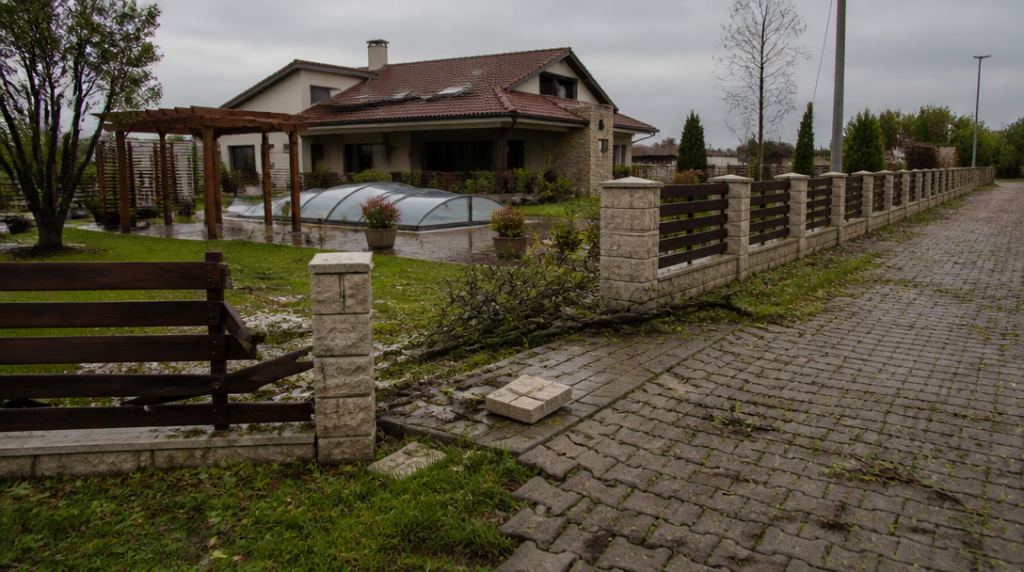
Pojištění domu vám nemusí zaplatit ani zničený plot, ani popraskaný chodník. Rozhoduje, jak pojišťovna konkrétní část pozemku zařadila a co přesně stojí ve smlouvě. Představa, že jednou sjednané pojištění nemovitosti automaticky chrání všechno kolem domu, je pohodlná, ale často mylná.
Plot, pergola, bazén, zahradní domek nebo venkovní stání se obvykle řeší jako vedlejší stavby, případně jako venkovní úpravy. Jenže stejné označení nemusí mít u všech pojišťoven stejný význam. Někde se oplocení započítává do pojištění stavby, jinde se objeví v samostatné části smlouvy a u chodníku může být rozhodující, zda je považován za součást stavby, venkovní úpravu, nebo samostatnou stavbu.
To není slovíčkaření. Když vichřice převrátí část plotu, mráz poškodí dlažbu na přístupové cestě nebo požár zničí dřevěnou pergolu, likvidátor nejprve hledá oporu ve smlouvě. Samotný fakt, že poškozená věc stojí na vašem pozemku, ještě neznamená nárok na plnění.
U vedlejších staveb se navíc často uplatňuje společný limit. V jedné běžně nabízené variantě může být oplocení, pergola a bazén kryté v rámci pojištění stavby do částky odpovídající deseti procentům pojistné částky hlavní stavby. Při pojištění domu na sedm milionů korun by tak limit činil 700 000 korun. To zní velkoryse, dokud si člověk nespočítá cenu delšího plotu, bazénové technologie, pergoly a dalších objektů dohromady.
Jiná varianta smlouvy může mít strop odlišný. Některé produkty limity u vedlejších staveb výrazně uvolňují, výjimky se ale mohou týkat právě těchto objektů nebo nejzávažnějších rizik. Reklamní formulace o téměř neomezeném krytí proto bez přečtení výluk mnoho neznamená. Pojištění se neposuzuje podle největšího čísla v nabídce, ale podle kombinace limitu, spoluúčasti a konkrétního nebezpečí.
Plot není jen hranice pozemku
U plotu se vyplatí oddělit tři otázky: zda je pojištěný, proti čemu a v jaké hodnotě. Pojištění proti vichřici nemusí řešit škodu způsobenou pádem stromu stejně jako pojištění proti pádu předmětu. Poškození vandaly může mít další podmínky, například požadavek na oznámení události nebo omezení u neudržovaných částí.
Výši škody přitom neurčuje jen délka oplocení. Roli hrají sloupky, podezdívka, brána, kování, povrchová úprava i práce potřebná k odstranění a obnově. Orientační oceňovací předpis pro rok 2026 uvádí u dřevěného laťového plotu 435 korun za metr čtvereční, u prefabrikovaného plotu 600 korun a u plotu z tvárnic 780 korun. Takové částky mohou posloužit jako hrubá orientace, ne jako přesný rozpočet pro konkrétní zahradu.
U metru čtverečního plotu se navíc snadno přehlédne, že skutečná cena nové brány nebo dlouhé podezdívky se do jednoduchého odhadu nemusí pohodlně vejít. Kdo má starší smlouvu a mezitím vyměnil dřevěné plaňky za zděný plot, může být po škodě nepříjemně překvapený.
S chodníkem bývá situace ještě méně čitelná. U domu může být veden jako venkovní úprava, součást stavby nebo samostatná stavba. Pojišťovna pak může posuzovat jinak cestu z veřejného chodníku ke vstupu, zpevněnou plochu před garáží a dekorativní zahradní cestičku. Automatické pravidlo pro všechny tři situace neexistuje.
Rozumné je proto hledat ve smlouvě nejen slovo „chodník“, ale také výrazy jako zpevněné plochy, venkovní úpravy, komunikace na pozemku nebo příslušenství stavby. Když text zůstává neurčitý, vyplatí se požádat pojišťovnu o písemné vysvětlení. Telefonické ujištění pracovníka může být příjemné, ale při likvidaci se bude rozhodovat podle smluvních podmínek.
Nejčastější problém vznikne až po rekonstrukci
Plot, pergola nebo zahradní domek často přibudou několik let po sjednání pojištění domu. Majitel je začne používat, zapomene na ně a při obnově smlouvy už jejich existenci neřeší. Právě tak může vzniknout podpojištění nebo se vedlejší stavba do krytí vůbec nedostane.
Pojišťovna může požadovat, aby se změna hodnoty nemovitosti oznámila. Nejde jen o velkou přístavbu. Nová pergola s pevnou střechou, bazén zapuštěný do terénu, samostatná garáž nebo nákladnější oplocení mění hodnotu majetku, který má smlouva chránit. Když pojistná částka zůstane nastavená podle původního stavu, může pojišťovna plnění krátit.
Podpojištění se netýká pouze domu. Jestliže máte hlavní stavbu pojištěnou na částku, která už neodpovídá jejím nákladům na obnovu, může se problém projevit i u společného limitu pro vedlejší stavby. Sedm set tisíc korun vypadá jako dostatečná rezerva jen tehdy, když odpovídá skutečné hodnotě všech zahrnutých objektů a smlouva neobsahuje další omezení.
Do inventury je užitečné zahrnout také méně nápadné věci: venkovní žaluzie, pevně připevněné zastřešení, čerpadlo bazénu, zahradní domek, zídky, schody nebo zpevněné stání. U některých položek se pojištění stavby prolíná s pojištěním domácnosti. Přenosný gril a zahradní nábytek patří do jiné kategorie než betonová pergola nebo vestavěná technická šachta.
Osobně bych začal fotografiemi a jednoduchým seznamem, ne pročítáním desítek stran podmínek. Na snímcích je vidět délka plotu, materiál, brána i stav chodníku a při pozdější škodě se lépe dokládá, co na pozemku skutečně stálo. Potom má smysl porovnat seznam s pojistnou smlouvou a zkontrolovat limity pro povodeň, záplavu, vichřici, krupobití, požár, vandalismus a tíhu sněhu. U každého rizika může být rozsah krytí jiný.
Smlouva, která označuje dům jako pojištěný, tedy není automaticky smlouvou na celý pozemek. Rozhodující bývá několik nenápadných řádků o vedlejších stavbách a venkovních úpravách. Právě tam se ukáže, jestli poškozený plot nebo prasklý chodník představuje pojistnou událost, nebo jen náklad, který zůstane na majiteli.



