
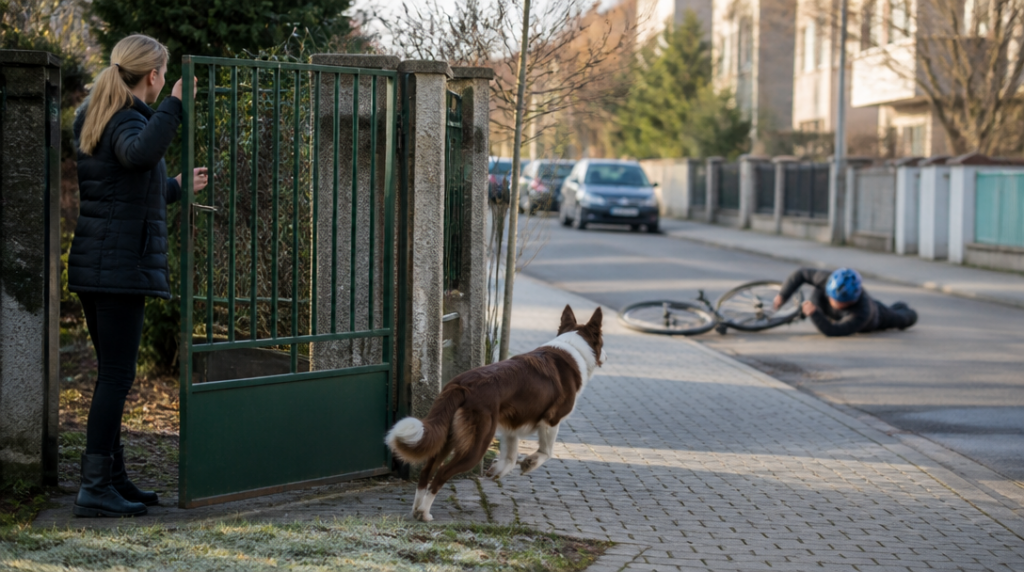
V sobotu ráno utekl labrador z nedovřené branky právě ve chvíli, kdy kolem projížděl cyklista. Pes se ho pokusil dohnat, cyklista strhl řídítka a skončil na zemi s rozbitým kolem a poraněnou rukou. Majitel neřešil jen provinilý výraz svého psa, ale také náhradu za kolo, léčbu a ušlý příjem.
Podobná situace nemusí začít dramaticky. Stačí otevřená branka, prasklé vodítko nebo krátká nepozornost na chodníku. Pojištění odpovědnosti za škody způsobené psem proto neslouží jen pro majitele problémových či agresivních zvířat. Kryje riziko, které se může týkat i klidného psa, jenž jednou zareaguje nepředvídatelně.
Za škodu odpovídá majitel i po útěku psa
K 6. září 2026 český občanský zákoník stanoví, že za škodu způsobenou psem odpovídá jeho vlastník také tehdy, když pes uteče nebo právě není pod jeho dohledem. Argument „já u toho nebyl“ tedy sám o sobě odpovědnost neodstraňuje.
Rozhodující přitom není jen přímé pokousání. Pes může člověka srazit, poškodit cizí věc, vběhnout pod auto nebo vyvolat nehodu tím, že vběhne do vozovky. Náhrada se může týkat majetkové škody i újmy na zdraví. U vážnějšího zranění se částka rychle vzdálí běžné představě, že půjde pouze o proplacení roztržených kalhot.
Pojištění odpovědnosti funguje jako finanční ochrana majitele. Pojišťovna za něj podle podmínek smlouvy řeší oprávněný nárok poškozeného a hradí ho do sjednaného limitu. Neznamená to však automaticky, že zaplatí každou částku a za všech okolností.
Limity se liší od stovek tisíc po desítky milionů
Na trhu jsou mezi jednotlivými produkty výrazné rozdíly. PET2ME od HALALI nabízí pro odpovědnost limity 200 000, 400 000 nebo 600 000 korun. Pro běžnou škodu na oblečení nebo jízdním kole může takový rozsah postačit, při vážnějším úrazu už ale může být nízký.
Colonnade kryje škody způsobené psem třetím osobám v České republice až do 2,5 milionu korun. To představuje vyšší ochranu než základní šestisettisícový limit, stále však nejde o částku, která by pokryla libovolný víceletý nárok po těžkém zranění.
Ještě výrazně vyšší hranici nabízí občanská odpovědnost u Generali České pojišťovny. Limit může dosáhnout až 50 milionů korun a pojištění se vztahuje také na škody spojené s běžným občanským životem. Pes je v takovém případě součástí širšího balíku odpovědnosti, nikoli nutně samostatného produktu.
Samotné srovnání částek ale nestačí. Vyšší limit může být spojený s jiným rozsahem krytí, odlišnou spoluúčastí nebo přesnějšími pravidly pro konkrétní plemena a situace. Rozdíl mezi 600 000 korunami a 50 miliony korun vypadá na první pohled zásadně, ale stejně podstatné je zjistit, zda smlouva skutečně pokrývá událost, které se majitel obává.
Samostatné pojištění, nebo občanská odpovědnost?
Pojištění psa se často chápe jako úhrada veterinární péče. To je jiný typ ochrany. Odpovědnostní pojištění řeší škody, které pes způsobí někomu jinému, zatímco náklady na jeho vlastní léčbu mohou spadat do samostatného pojištění zvířete.
Některé pojišťovny odpovědnost za psa začleňují do pojištění občanské odpovědnosti. PVZP ji například zahrnuje do produktu, který lze sjednat pro všechny členy domácnosti. Výhodou je širší rozsah: smlouva nemusí řešit pouze psa, ale i další běžné situace, v nichž člen domácnosti způsobí škodu.
Takové řešení může být praktičtější než hledání úzce zaměřené smlouvy pro jedno zvíře. Zároveň je potřeba ověřit, kdo přesně je pojištěný a zda se ochrana vztahuje na všechny osoby, které psa venčí. Pes totiž nemusí způsobit škodu přímo majiteli, ale třeba dítěti, partnerovi nebo člověku, který ho dočasně hlídá.
Co si pohlídat ve smlouvě
První otázkou je územní platnost. Některé produkty uvádějí krytí škod způsobených psem v České republice, jiné mohou mít rozsah nastavený šířeji. Při cestách do zahraničí se proto nelze spolehnout na to, že domácí smlouva platí beze změny.
Druhým bodem jsou výluky. Pojišťovna může odmítnout plnění například v situaci, která spadá mimo sjednaný rozsah, případně může u některých okolností uplatnit krácení nebo jiný postup podle smluvních podmínek. Pozornost si zaslouží i pravidla pro dohled nad psem, porušení povinností a případné omezení u vybraných plemen.
Smysl má zkontrolovat také spoluúčast. Při škodě za 15 000 korun může spoluúčast v řádu několika tisíc výrazně změnit částku, kterou pojišťovna skutečně vyplatí. U drobných událostí pak majitel zaplatí část nároku sám, i když pojištění formálně sjednané má.
U produktu PET2ME je navíc stanoven vstupní věk psa od 5 měsíců do 8 let. To ukazuje, proč nelze vybírat jen podle ceny nebo maximálního limitu. Věk psa, způsob sjednání i konkrétní parametry produktu mohou rozhodnout, zda bude smlouva vůbec dostupná.
Kdy dává vyšší limit smysl
U malého psa v klidné domácnosti může majitel vnímat vysoký limit jako zbytečný luxus. Jenže výše škody nesouvisí přímo s velikostí zvířete. Menší pes může vběhnout pod automobil stejně jako velký, vyděsit cyklistu nebo poškodit drahé vybavení.
Vyšší limit je rozumnější také tam, kde se pes často pohybuje mezi lidmi, v parcích, u sportovišť nebo v blízkosti silnic. Stejně tak u zvířete, které venčí více lidí. Jeden neuzamčený karabiner dokáže během okamžiku změnit banální procházku v pojistnou událost.
Při výběru proto nestačí hledat nejlevnější nabídku. Praktické je porovnat limit, územní rozsah, spoluúčast, výluky a věkové podmínky psa. Teprve potom se ukáže, zda pojištění chrání před skutečným rizikem, nebo jen dobře vypadá v nabídce na jednu stránku.



