
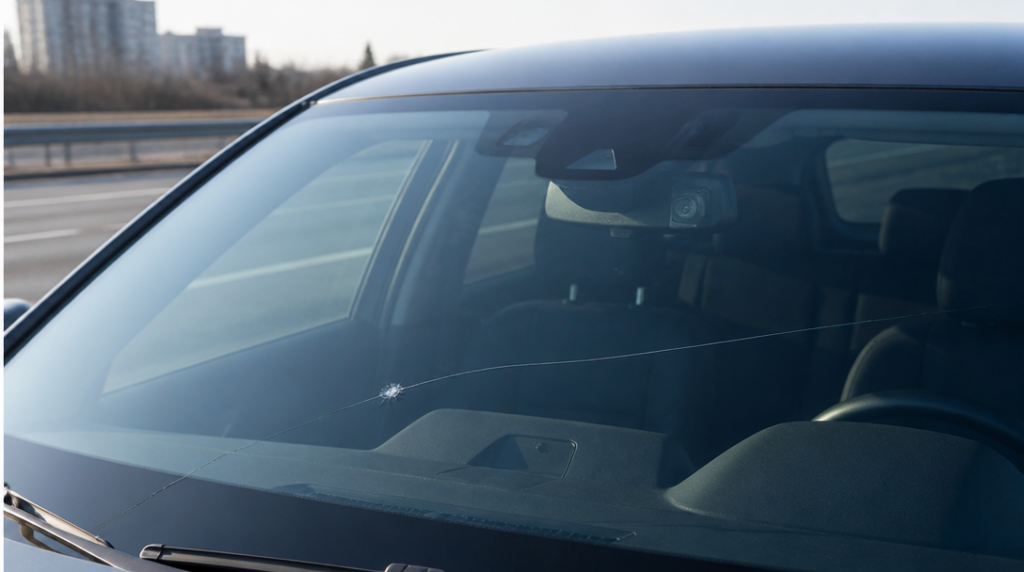
Poškozené čelní sklo tvoří přibližně 25 procent všech škod na autech. Přesto není připojištění skel automaticky výhodné pro každého řidiče – rozhoduje cena konkrétního skla, způsob používání auta i podmínky smlouvy.
Nejčastější omyl spočívá v tom, že lidé porovnají roční pojistné s cenou obyčejného čelního skla. Když vyjde výměna na několik tisíc korun, připojištění může působit zbytečně. Jenže moderní sklo už často není jen kus průhledné plochy.
U auta s kamerou, dešťovým senzorem, vyhříváním nebo dalšími prvky může být výměna výrazně dražší. Poškození navíc nemusí skončit prasklinou přes celé sklo. Stačí malý kamínek, který se trefí přesně do místa, kde opravu komplikuje elektronika nebo speciální úprava skla.
Cena připojištění není celý účet
Konkrétní sazby ukazují, jak rychle může cena růst spolu s limitem. Připojištění čelního skla s limitem 6 000 korun může stát 1 108 korun ročně, limit 10 000 korun vyjde na 1 846 korun a za limit 20 000 korun se platí 3 692 korun ročně. Při výměně se v tomto příkladu uplatňuje spoluúčast 1 000 korun.
Na první pohled to nevypadá špatně. U nejnižšího limitu ale stačí dražší sklo, kalibrace kamery nebo práce servisu a pojistná částka se může vyčerpat překvapivě rychle. Člověk pak sice pojištění má, ale část nákladů stále hradí ze svého.
U běžné Škody Fabia začíná výměna obyčejného skla na částce kolem 2 000 korun. To je cena, která sama o sobě připojištění příliš neobhájí, zvlášť pokud vůz jezdí hlavně po městě a roční pojistné se blíží polovině této částky.
U vyhřívaného skla nebo skla vybaveného senzory je situace jiná. Cena roste nejen kvůli samotnému dílu, ale také kvůli montáži a případnému nastavení kamerových systémů. Právě tady se jednoduché pravidlo „sklo není drahé“ rozpadá.
Dálnice mění pravděpodobnost škody
Řidič, který každý den absolvuje desítky kilometrů po dálnici, vystavuje čelní sklo většímu množství odletujících kamínků než člověk, který auto používá především na krátké cesty. Pojištění samozřejmě nezabrání poškození, ale může zmírnit účet v okamžiku, kdy k němu dojde.
Přibližně polovinu prasklin čelních skel lze opravit scelováním. V takovém případě není potřeba měnit celé sklo a oprava může proběhnout bez spoluúčasti. To je důvod, proč se u častých dálničních jízd vyplatí sledovat nejen cenu výměny, ale i pravidla pro opravy.
Tady se často rozhoduje o skutečné hodnotě smlouvy. Některé podmínky rozlišují mezi opravou a výměnou, jiné stanovují spoluúčast jen pro určitý typ zásahu. Malá prasklina se také nedá vždy opravit – záleží na jejím umístění, velikosti a rozsahu poškození.
Čekat několik týdnů s poškozením proto není dobrý plán. Z drobného bodu se může po změně teploty nebo na nerovné silnici stát prasklina přes celé sklo. V tu chvíli už levná oprava nemusí připadat v úvahu.
Na co se dívat ve smlouvě
Nejdřív je potřeba zjistit, zda se připojištění týká pouze čelního skla, nebo všech skel vozidla. Rozdíl může být podstatný. Boční okno a zadní sklo se poškozují jiným způsobem než čelní sklo a jejich výměna může mít odlišná pravidla.
Druhou otázkou je limit. Ten nemusí pokrývat jen cenu skla, ale také práci servisu, montáž a další související úkony podle konkrétních podmínek. U některých vozů může být limit 6 000 nebo 10 000 korun spíš kompromisem než skutečnou ochranou.
Rozptyl nabídek je značný. Některé pojišťovny umožňují sjednat limit až 500 000 korun, jiná nabídka pracuje s limitem do 50 000 korun. Vysoký limit ale není sám o sobě důvodem k podpisu – důležité je, zda odpovídá reálné ceně skla a jaké má pojistné.
Pozornost si zaslouží také spoluúčast a volba servisu. U jedné nabídky činí při výměně 1 000 korun, zatímco při opravě ve smluvním servisu může být spoluúčast nulová. Pokud smlouva nutí řidiče využít konkrétní síť servisů, je dobré vědět, zda je dostupná v místě bydliště i na cestách.
Některé smlouvy mohou mít omezení spojená s typem poškození, počtem pojistných událostí nebo maximální částkou za jednu událost. Právě tyto detaily bývají schované v podmínkách, které se čtou až ve chvíli, kdy je sklo rozbité. Tehdy už se jejich význam vysvětluje poněkud draze.
Komu připojištění dává větší smysl
Smysl má především pro majitele novějších nebo lépe vybavených aut, u nichž je čelní sklo drahé. Silným argumentem je vyhřívání, kamera, senzor nebo jiná technologie zabudovaná do skla. U takového vozu může jediná škoda převýšit několik let zaplaceného pojistného.
Rozumné může být i pro řidiče, kteří pravidelně jezdí po dálnicích, rychlostních silnicích nebo dlouhých trasách. Každý den nemusí přijít problém, ale pravděpodobnost zásahu kamínkem je zkrátka vyšší než při občasném popojíždění po městě.
Naopak u staršího auta s levným obyčejným sklem je třeba počítat. Pokud roční pojistné spolu se spoluúčastí tvoří významnou část ceny výměny, může dávat větší smysl vytvořit si vlastní rezervu. Tenhle přístup není efektní, ale u levnějších vozů bývá průhlednější.
Sám bych u připojištění nevěnoval největší pozornost reklamnímu sloganu o „ochraně skel“, nýbrž ceně konkrétního skla pro daný model. Rozdíl mezi autem s obyčejným čelním sklem a vozem s kamerou za sklem může být podobný jako rozdíl mezi drobnou opravou a nepříjemně vysokým účtem.
Před sjednáním proto stačí udělat dvě věci: zjistit přibližnou cenu výměny vlastního skla a projít limit, spoluúčast, opravy a podmínky servisu. Teprve potom se ukáže, jestli pojištění kryje skutečné riziko, nebo jen hezky zní v nabídce.



