
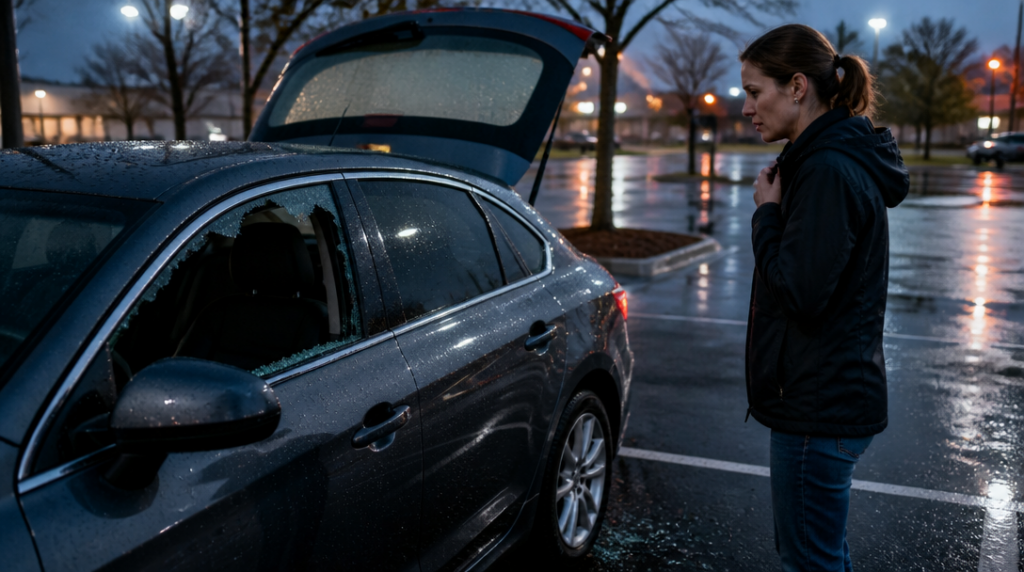
Na parkovišti zůstaly po dešti tmavé louže a pod pouliční lampou se leskly střepy. Jana se vracela k autu jen s kávou v ruce, přestože v zavazadlovém prostoru nechala notebook, fotoaparát a tašku s oblečením. Dveře byly zamčené, zámek neporušený. Pachatel si vybral boční okénko.
První telefonát vedl na policii, druhý na pojišťovnu. A právě tam přišlo vystřízlivění: pojištění domácnosti ještě samo o sobě neznamená, že jsou automaticky chráněné také věci ponechané v autě. Toto krytí musí být ve smlouvě uvedené výslovně.
Rozhoduje smlouva, ne pocit, že věc patří domů
Představa bývá jednoduchá. Notebook, fotoaparát nebo kufr jsou přece osobní věci, a když má člověk pojištěnou domácnost, měly by být chráněné i mimo byt. Pojišťovny ale podobné situace rozlišují poměrně přesně. Krytí se může vztahovat na věci v domácnosti, na věci mimo místo pojištění, nebo přímo na zavazadla a předměty uložené ve vozidle. Každá z těchto možností může mít vlastní podmínky a limity.
Ve smlouvě proto nestačí hledat jen slovo „krádež“. Důležité je, zda se ustanovení týká věcí odložených v autě, zavazadel nebo majetku mimo pojištěnou domácnost. Z praktického hlediska je to podobné jako hledat drobný údaj na parkovacím lístku: rozhoduje řádek, který člověk při sjednávání snadno přehlédne.
U některých produktů činí limit pro věci v zavazadlovém prostoru 20 000 korun na jednu pojistnou událost. To není automatická hodnota každého pojištění, ale konkrétní hranice, na kterou může narazit majitel dražší elektroniky nebo několika kufrů. Když zmizí vybavení za 45 000 korun, pojišťovna nemusí hradit celou částku ani tehdy, když jsou splněné ostatní podmínky.
Zamčené auto a stopy po vloupání
Pojišťovna obvykle očekává, že vozidlo bylo zamčené a mělo pevnou karoserii. Zároveň musí být patrné a prokazatelné vloupání. Rozbité okno, poškozený zámek nebo jiná stopa po násilném vniknutí hrají v šetření zásadní roli. Samotné tvrzení, že věci z auta zmizely, zpravidla nestačí.
Jiný případ nastává, když majitel nechá vůz odemčený, pootevřené okno nebo klíče uvnitř. Problém může vzniknout i tehdy, když se věc ztratí z nezajištěného prostoru, například z přístupné části karoserie. Přesné posouzení se řídí smlouvou a pojistnými podmínkami, ale základní logika bývá stejná: vozidlo mělo být zabezpečené tak, jak se očekává od běžně opatrného řidiče.
Nejcitlivější bývá obsah, který je vidět zvenčí. Notebook položený na sedadle, kabelka u řadicí páky nebo fotoaparát na zadní lavici mohou znamenat důvod k odmítnutí plnění. I když je auto zamčené a okno někdo rozbije, pojišťovna často takto vystavené věci nehradí. Pachatel totiž nemusel vozidlo prohledávat; předmět měl přímo před očima.
Tohle je detail, který se při balení na cestu ztrácí v běžném shonu. Člověk řeší dětskou sedačku, nákup a navigaci, tašku položí na sedadlo a říká si, že se vrátí za dvě minuty. Právě ty dvě minuty pak mohou mít cenu celého pojistného nároku.
Kufr není vždy totéž co střešní box
Rozdíl se může týkat také místa, kam věci uložíte. Některé aktuální produkty počítají s věcmi v uzamčeném střešním boxu, jiné kryjí pouze zavazadlový prostor vozidla. Střešní box přitom může působit jako bezpečný trezor jen do chvíle, než člověk zjistí, že konkrétní smlouva s touto variantou vůbec nepočítá.
Při cestě na hory nebo k moři se vyplatí ověřit, zda pojištění zahrnuje i tento typ úložného prostoru a zda pro něj platí samostatný limit. Stejně tak může být podstatné, zda byl box uzamčený a pevně připevněný k vozidlu. Rozhoduje popis v podmínkách, ne to, jak robustně box vypadá na střeše.
Co si připravit po krádeži
Po návratu k vykradenému autu je první na řadě policie. Pojišťovna běžně požaduje policejní protokol, v němž je popsáno poškození vozidla i odcizené věci. Bez tohoto dokumentu se škoda prokazuje obtížně. Není dobré uklízet střepy, opravovat zámek nebo odvážet auto do servisu dříve, než je událost řádně zdokumentovaná.
Hodí se také doklady o vlastnictví a hodnotě věcí. Mohou to být účtenky, faktury, záruční listy nebo jiné záznamy, z nichž je patrné, co člověk skutečně vlastnil a jakou to mělo cenu. U starší elektroniky může hrát roli její stáří a skutečná hodnota v době krádeže, nikoli původní pořizovací cena.
Do oznámení je potřeba uvést jednotlivé předměty co nejpřesněji. „Elektronika“ je příliš obecná položka. Výrobní číslo, typ zařízení, barva, velikost nebo specifické označení usnadní identifikaci i následné šetření. Pokud člověk přesné údaje nemá v hlavě, může je najít v domácím archivu, e-mailu s objednávkou nebo v účtu k danému zařízení.
Pojištění věcí v zamčeném vozidle tedy nestojí jen na tom, že auto mělo při odchodu cvaknout centrálním zamykáním. Rozhoduje rozsah smlouvy, místo uložení věcí, viditelnost předmětů, stopy po vloupání a schopnost doložit, co přesně zmizelo. U parkoviště po dešti zůstávají po pachateli často jen střepy a otisky pneumatik; zbytek musí majitel doložit papíry, fotografiemi a přesným popisem události.



