
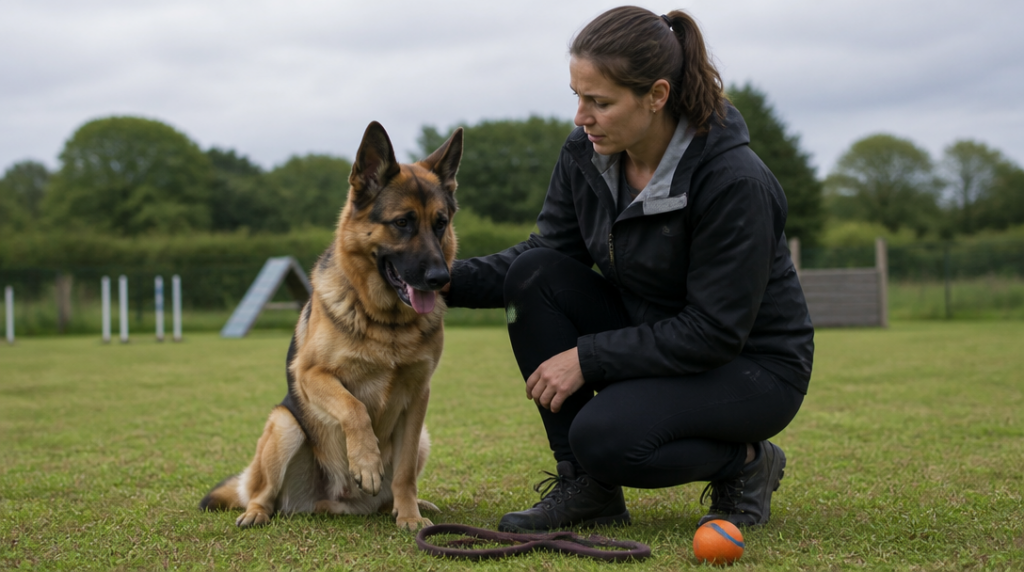
Na kraji cvičiště se ozve krátké zadunění tlapek. Mladý německý ovčák vyrazí za aportem, v půli běhu prudce zabočí a okamžitě znehybní. Jeho majitel k němu doběhne, sáhne na zadní nohu a pes ucukne. Ještě před chvílí vypadal jako svalnatý stroj na pohyb, teď ho dva lidé opatrně nakládají do auta.
U velkých plemen se podobné situace neobejdou vždy bez nákladné diagnostiky a léčby. Vyšší hmotnost znamená větší zátěž pro klouby, páteř i srdce. Pojištění psa proto není jen otázkou několika stovek měsíčně. Rozhoduje, co smlouva skutečně pokryje, od jakého věku psa přijme a jak vysoký limit nabídne.
Kilogramy mění cenu i podmínky smlouvy
Pojišťovny velké psy neposuzují stejně jako drobné společenské plemeno. Do výpočtu vstupuje věk, plemeno, hmotnost, zdravotní historie i rozsah zvoleného krytí. U velkých nebo rizikovějších plemen se v Česku v roce 2026 běžně objevuje pojistné přibližně od 700 do 1 200 korun měsíčně. Vyšší částka sama o sobě neznamená lepší produkt. Může pouze odrážet širší krytí, vyšší limit nebo přísnější posouzení rizika.
Vstupní věk bývá omezený. Podle konkrétního produktu se maximální hranice pohybuje zhruba mezi pěti a deseti lety. U některých smluv záleží na velikosti psa, jinde na jeho hmotnosti. Pes, který překročí šestý rok života, tak může mít při sjednávání výrazně užší výběr než mladé zvíře stejného plemene.
Pro majitele je proto praktické řešit pojištění ve chvíli, kdy je pes zdravý a ještě nespadá do vyšší věkové kategorie. Pozdější sjednání totiž nevymaže diagnózy, které se objevily před uzavřením smlouvy.
Ortopedie umí účet posunout vysoko nad běžný limit
Majitelé velkých psů se nejčastěji setkávají s rizikem dysplazie kyčelních nebo loketních kloubů, s nutností ortopedického zákroku a s kardiologickými onemocněními. Problém se nemusí projevit dramaticky. Pes nejprve po delší procházce pomaleji vstává, pak začne kulhat a nakonec odmítne schody. U srdce zase může být prvním signálem nezvyklá únava nebo zadýchávání při pohybu, který dříve zvládal bez potíží.
Ortopedická operace patří mezi nejdražší zákroky, a proto se pro střední a velká plemena doporučuje roční limit nejméně 80 000 korun. Nejde přitom jen o samotný výkon. Do účtu se mohou promítnout vyšetření, zobrazovací metody, anestezie, hospitalizace, léky i následné kontroly. Když se léčba protáhne, základní limit se spotřebovává rychleji, než majitel čekal.
Na trhu existují i nižší varianty. Česká podnikatelská pojišťovna nabízí limity až do 50 000 korun, Generali Česká uvádí podle zvolené varianty limity od 30 000 do 80 000 korun. U obřího plemene může nižší hranice stačit na jednodušší úraz, ale při složité ortopedické léčbě se rozpočet vyčerpá velmi rychle.
Při čtení nabídky bych se nezastavil u velkého čísla na titulní straně. Podstatné je, zda jde o limit za rok, za jednu diagnózu, nebo za konkrétní událost, a jakou spoluúčast smlouva vyžaduje. Právě tady se rozhoduje, kolik peněz pojišťovna skutečně pošle zpět.
Výluky mohou přijít ve chvíli, kdy je majitel nejvíc potřebuje
Pojišťovny obvykle nevztahují krytí na onemocnění, která pes měl už před sjednáním smlouvy. Záznam v kartě veterináře proto může hrát roli i tehdy, když se původní potíž zdála dávno vyřešená. U některých dědičných nebo plemenných problémů mohou platit další omezení, která se liší podle produktu.
Běžně se nevztahují náklady na preventivní zákroky. Pojišťovna také často nehradí speciální diety, granule ani další výživu, byť je veterinář doporučí jako součást dlouhodobé péče. Majitel, který počítá s úhradou každé položky z účtenky, může být při likvidaci škody nepříjemně překvapen.
Pozornost si zaslouží také čekací podmínky, povinnost dodat veterinární dokumentaci a pravidla pro hlášení události. U úrazu bývá situace přehlednější než u onemocnění, které se vyvíjí měsíce. Pojišťovna může chtít zprávy z vyšetření, výsledky testů nebo doklady o předchozí léčbě. Bez nich se řešení protáhne.
Samostatná odpovědnost chrání peněženku i okolí
Léčebné výlohy nejsou jediným rizikem. Velký pes má sílu, která se projeví při obyčejné procházce: vytrhne vodítko, srazí běžce nebo vyleká cyklistu. Někdy nemusí nikoho napadnout. Stačí, že člověk po setkání se psem upadne a poraní se.
Pojištění odpovědnosti může v takové situaci řešit škody na zdraví i majetku podle podmínek konkrétní smlouvy. Často se sjednává samostatně nebo jako připojištění. Vyplatí se ověřit, zda zahrnuje škody způsobené psem mimo domov, při hlídání jinou osobou nebo během výcviku. U velkého plemene bych tuto část nepovažoval za okrajovou. Jediný nešťastný okamžik na chodníku může mít vyšší finanční dopad než několik let veterinárních kontrol.
Pojištění přitom nenahrazuje prevenci. Pravidelné kontroly pohybového aparátu, rozumné dávkování zátěže a hlídání hmotnosti mohou psovi ulevit víc než jakákoli smlouva. U rostoucího štěněte obřího plemene je zvlášť snadné podlehnout dojmu, že robustní tělo snese všechno. Na mokré podlaze pak stačí jedno špatné uklouznutí.
Při výběru se vyplatí porovnat především roční limit, spoluúčast, věkové omezení, výluky u dědičných a předchozích onemocnění a rozsah odpovědnosti za škodu. Teprve potom dává smysl řešit, jestli měsíční pojistné činí několik stovek korun více nebo méně.



