
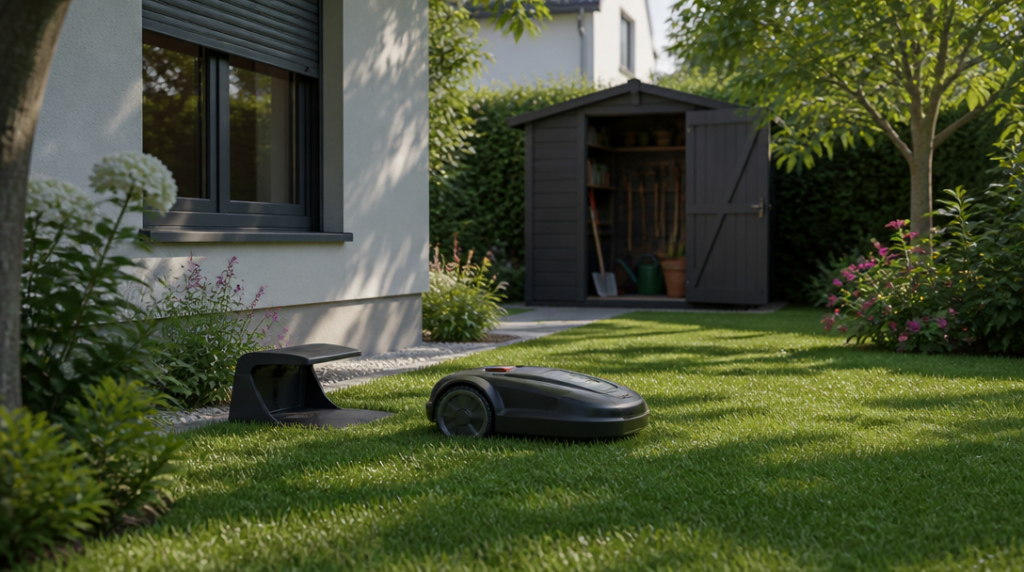
Když vám někdo ukradne robotickou sekačku z oplocené zahrady, zaplatí její ztrátu pojištění domácnosti, nebo potřebujete zvláštní připojištění?
Odpověď se liší podle pojišťovny i konkrétní varianty smlouvy. Zahradní technika totiž nebývá automaticky posuzovaná jako samostatná kategorie. Často spadá pod pojištění domácnosti, jenže podmínky pro dům, kůlnu, garáž a volný prostor na pozemku se mohou výrazně lišit.
Kde sekačka a nářadí skutečně jsou
U Kooperativy patří zahradní technika a nářadí do pojištění domácnosti. Krytí se může vztahovat na věci uložené v kůlně, garáži i na oploceném pozemku, vždy podle sjednané varianty. To je podstatný detail: samotné pojištění domácnosti ještě neznamená, že každé hrábě, elektrická pila nebo sekačka bude chráněná za všech okolností.
Pojišťovna pro věci v nebytových prostorech uvádí limit ve výši 30 procent z pojistné částky domácnosti. Patří sem například právě garáž nebo kůlna, pokud je smlouva zahrnuje. Ve společných prostorách bytového domu je limit nižší, činí 10 procent. Sekačka zaparkovaná v uzamčené garáži u rodinného domu tak může mít jiné podmínky než nářadí odložené ve společné kočárkárně panelového domu.
Zajímavé je, že mezi výslovně uváděné věci na oploceném pozemku patří také automatická bateriová sekačka s nabíjecí stanicí. Krytí se v tomto případě týká živelných událostí, krádeže při překonání překážky a vandalismu. Oplocení tedy není jen estetický prvek kolem zahrady. U některých rizik může hrát zásadní roli.
Robotická sekačka má vlastní pravidla
Robotická sekačka je pro pojištění trochu zvláštní případ. Nezůstává celý rok v domě, ale zároveň nejde o levné nářadí, které člověk bez přemýšlení schová do regálu. Nabíjecí stanice bývá venku, zařízení se pohybuje po pozemku a často je snadno dostupné přes plot.
Allianz proto nabízí samostatné připojištění nazvané Věci na zahradě, do něhož zahrnuje také robotické sekačky. Běžná sekačka uložená v garáži se u této pojišťovny řeší prostřednictvím pojištění domácnosti. Rozdíl mezi oběma situacemi je praktický a snadno přehlédnutelný: stejný stroj může být krytý jinak podle toho, zda odpočívá pod střechou, nebo pracuje venku.
ČSOB zase pro sezónu 2026 řadí sekačky, nářadí a další zahradní techniku do pojištění domácnosti. Nabídka zároveň počítá s asistenčními opravami zahradní techniky včetně robotických sekaček. Nejde tedy jen o náhradu po krádeži nebo poškození. V některých případech může být užitečná i pomoc s opravou, když zařízení přestane fungovat uprostřed sezóny.
Rozhoduje smlouva, ne cedulka na zahradním domku.
Doklady mohou změnit výši plnění
U Kooperativy obecně nebývá jednotlivá pojištěná věc omezena samostatným limitem. Pokud ale chybí doklady o koupi a hodnotě, může být pojistné plnění nejvýše 75 000 korun. U dražší robotické sekačky, traktůrku nebo profesionálního aku nářadí tak může být účtenka, faktura či jiný doklad velmi podstatný.
Vyplatí se proto schovat fakturu, vyfotit výrobní štítek a poznamenat si model i sériové číslo. Není to žádná velká administrativa. Pár minut strávených po nákupu může později ušetřit dlouhé dokazování, co přesně zmizelo nebo jakou hodnotu věc měla. U zahradní techniky navíc často existují podobně vypadající modely s výrazně odlišnou cenou.
Pozornost si zaslouží také způsob zabezpečení. U venku ponechané techniky může být podmínkou oplocený pozemek, uzamčení nebo překonání překážky. Volně položené nářadí u plotu bude pojišťovna posuzovat jinak než sekačku uloženou v uzamčené kůlně. Přesné požadavky se mohou lišit podle produktu a rizika, takže vyplatí se projít pojistné podmínky, ne jen stručný název balíčku.
Co si zkontrolovat před sjednáním
Nejdřív si sepište vybavení, které na zahradě skutečně máte. Zahradní hadice a ruční nářadí představují jinou hodnotu než robotická sekačka s nabíjecí stanicí, motorová pila nebo zahradní traktor. Potom ověřte, zda se pojistná částka domácnosti vztahuje i na věci v garáži, kůlně a dalších nebytových prostorech.
Důležitá je také část pozemku, na níž se technika nachází. U některých variant může být krytí na oplocené zahradě výslovně uvedené, zatímco u jiných se připojišťuje zvlášť. Stejně tak si pohlídejte rozdíl mezi krádeží, vandalismem a poškozením živlem. Každé riziko může mít vlastní podmínky.
A nakonec se podívejte na limity. Procento z pojistné částky může na první pohled působit velkoryse, ale u domácnosti s nižší sjednanou částkou nemusí stačit na kompletní vybavení garáže. Když pak zmizí sekačka, aku vrtačka i motorová pila najednou, počítá se celková hodnota všech poškozených nebo odcizených věcí, ne jen cena nejdražšího stroje.



