
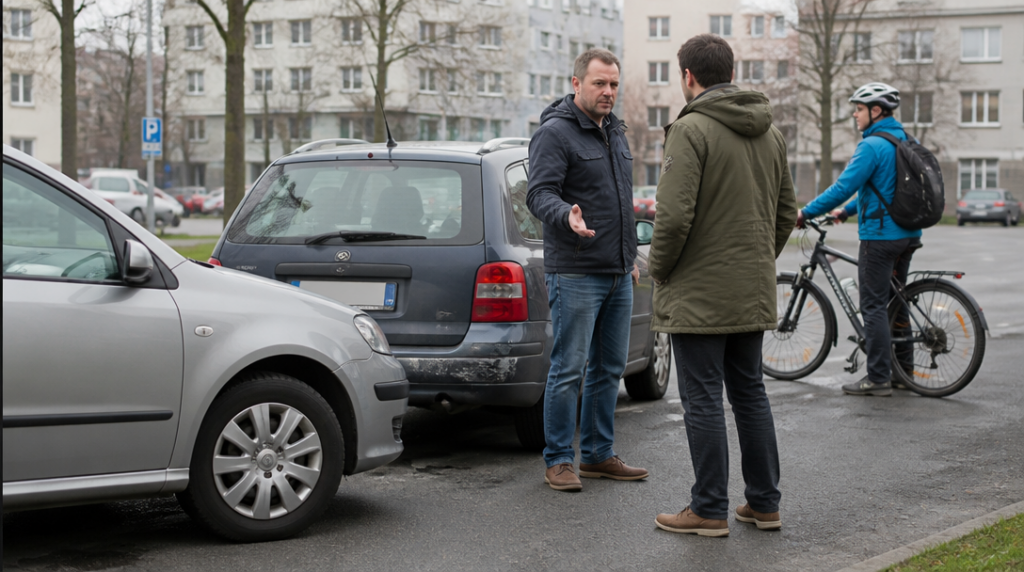
Petr couval z parkovacího místa pomalu a opatrně. Přesto přehlédl nízký sloupek, poškodil vedle stojící vůz a při manévru ještě poranil cyklistu, který projížděl kolem. Na jednom místě tak vznikla škoda na majetku i újma na zdraví. Kdyby měl všechno zaplatit sám, účet by rychle překročil běžné úspory. Právě pro takové situace existuje povinné ručení.
Pojištění, které musí doprovázet vozidlo
Povinné ručení není dobrovolný doplněk k automobilu. Provozovatel registrovaného vozidla ho musí mít po celou dobu registrace. U neregistrovaného vozidla trvá povinnost po celou dobu, kdy je vozidlo schopné provozu.
Od 1. dubna 2024 tuto oblast upravuje zákon č. 30/2024 Sb. Povinnost se netýká jen osobních aut. Vztahuje se na vozidla s konstrukční rychlostí vyšší než 25 kilometrů za hodinu, případně na vozidla těžší než 25 kilogramů, která mohou jet rychleji než 14 kilometrů za hodinu. Počítají se sem také přípojná vozidla.
Rozhodující tedy není jen to, zda člověk vozidlo skutečně používá každý den. Podstatná je jeho registrace, případně schopnost provozu. Auto odstavené na delší dobu proto automaticky nepřestává být vozidlem, pro které je pojištění potřeba.
Peníze míří k poškozenému, ne k viníkovi
Princip je poměrně přímočarý: jestliže provozem vozidla někomu způsobíte újmu, povinné ručení slouží k úhradě nároku poškozeného. Pojišťovna tedy neplatí opravu vašeho auta jen proto, že jste jeho majitelem. Chrání především člověka, kterému jste způsobili škodu.
Krytí se týká zejména újmy na zdraví nebo života. Může jít o náklady a nároky spojené se zraněním, případně o důsledky úmrtí. Taková škoda se navíc nemusí zastavit u účtu za ošetření. Zraněný člověk může řešit delší léčbu, omezení běžného života nebo ztrátu příjmů. Právě zdravotní následky bývají finančně mnohem závažnější než promáčknuté dveře.
Pojištění kryje také škody na věcech. Typickým příkladem je poškození cizího automobilu, plotu, vybavení provozovny nebo jiného majetku při dopravní nehodě. Zahrnuté jsou i náklady na péči o zraněné zvíře. Nejde tedy pouze o plech a sklo, ale o široký okruh následků provozu vozidla.
Vlastní škoda na vozidle viníka do běžného povinného ručení nepatří. Když řidič narazí do svodidel nebo poškodí své auto při nepozorném couvání, jeho povinné ručení opravu jeho vozu standardně nezaplatí. K tomu slouží jiné pojištění, například havarijní, pokud ho má sjednané.
Proč jsou limity nastavené v desítkách milionů
Částka, kterou pojišťovna v konkrétní situaci uhradí, se řídí limitem pojistného plnění. Zákon stanovuje minimální hranici 50 milionů korun za újmu na zdraví nebo usmrcení pro každého poškozeného. U škod na majetku činí minimum rovněž 50 milionů korun, tentokrát bez ohledu na počet poškozených.
Rozdíl mezi oběma limity je podstatný. Při hromadné nehodě může být zraněných několik a u každého se limit posuzuje samostatně. U majetkové škody se naproti tomu pracuje s jedním limitem pro všechny poškozené dohromady. Když tedy nehoda poškodí více aut, náklad nebo část infrastruktury, všechno se započítává do společné hranice.
Padesát milionů korun zní jako vzdálená částka, dokud se nehoda nestane na místě s více lidmi a drahým majetkem. Jeden neopatrný manévr může zasáhnout několik vozidel najednou. U zdraví se navíc náklady mohou rozložit do dlouhého období, takže původně nenápadná nehoda získá úplně jiný finanční rozměr.
Co se děje po nehodě
Po nehodě je nejprve třeba řešit samotnou bezpečnost situace a následky střetu. Z pohledu pojištění pak záleží na tom, kdo škodu způsobil, komu vznikla a jaký rozsah má. Poškozený uplatňuje svůj nárok vůči pojišťovně vozidla, jehož provozem mu újma vznikla.
Pojišťovna posuzuje okolnosti události, rozsah poškození a souvislost mezi nehodou a uplatněným nárokem. U majetkové škody se může řešit cena opravy nebo hodnota poškozené věci. U újmy na zdraví bývá posuzování složitější, protože dopady nemusí být patrné ihned a mohou pokračovat týdny, měsíce i déle.
Povinné ručení proto není předplatné na bezstarostné bourání. Řidič stále odpovídá za své jednání a pojištění nemění pravidla provozu ani povinnost chovat se ohleduplně. Jeho smyslem je zabránit tomu, aby poškozený zůstal bez náhrady a aby jediná chyba znamenala pro viníka okamžitý finanční kolaps.
Rozumné je vnímat povinné ručení jako základní ochrannou síť, ne jako pojištění vlastního auta. Kryje následky, které provozem vozidla způsobíte ostatním; karoserie vašeho vozu v ní bezpečnou zónu nemá.



